この記事の要点
- 相続税法22条が求めるのは時価(客観的な交換価値)で、財産評価基本通達はその計算方法です。通達の金額が時価を超えるときは鑑定評価額で申告でき、国税庁も時価による評価を認める文書を出しています。
- 鑑定評価額は路線価を下回るとは限りません。不動産鑑定士が公示価格を規準とし(地価公示法8条)、路線価が公示価格等の80%程度を目途に定められているため、地価が動かなければ、通達の補正で拾えない減価が2割を超えないと逆転しません。
- 鑑定が意味を持つのは、急傾斜・土壌汚染・開発許可の制約のように、通達の補正率では届かない減価がある土地です。
- 公表裁決「時価の意義」14件のうち鑑定が争点になったのは10件で、納税者の鑑定がそのまま採られたのは1件(平成7年1月31日裁決)、審判所が自ら算定2件、鑑定を依頼し直し1件、退け6件。分かれ目は鑑定書の減価の根拠(公示価格を規準とした価格との均衡・減価率の合理性・開発の制約)です。
- 総則6項(国税庁長官の指示)は課税庁の側の手順で、納税者は長官の指示を待たず時価で申告できます。鑑定報酬は被相続人の債務ではないので、債務控除できません。
路線価で計算した評価額が、売れそうな値段を上回っている。不動産鑑定士の鑑定評価額で申告できないか。
申告はできます。ただし鑑定評価額は路線価を下回るとは限らず、認められるかは鑑定書の減価の根拠で決まります。路線価が公示価格(国が毎年公表する土地の価格)の8割程度に置かれ、不動産鑑定士が公示価格を規準とするためです。
相続税法が求めるのは時価で、財産評価基本通達はその計算方法
相続税法22条は、相続で取得した財産の価額を「当該財産の取得の時における時価」によるとだけ定めています。最高裁は令和4年4月19日の判決で、この時価を「当該財産の客観的な交換価値」と解しています。
財産評価基本通達は、通達1(2)で時価を「不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額」とし、その価額は通達の定めによって評価した価額によると続けます。通達で出した金額が客観的な交換価値を超えていれば、その申告は法律の求めるところに収まりません。国税庁も、納税者が不動産鑑定士の鑑定評価額などに基づき、土地を取得した時の時価により評価することもできると文書に書いています。
マンションの補正率を掛けたあとも働く総則6項(財産評価基本通達6)は、「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」と定める課税庁の側の手順です。最高裁判決の事案でも国税庁長官が札幌国税局長に指示し、税務署長がその指示により鑑定評価額で更正(税務署が税額を直す処分)しました。納税者は長官の指示を待たず相続税法22条の時価で申告できますが、国税不服審判所は納税者の鑑定を、通達により難い特別な事情があるかで見ています。
出典:相続税法22条(e-Gov法令検索)/財産評価基本通達1・6(国税庁)/最高裁令和4年4月19日判決(裁判所)/令和2年分の路線価等の補正について(国税庁)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
鑑定評価額は路線価を下回るとは限らない|公示価格を規準とするため高く出やすい
不動産鑑定士は地価公示法8条により、公示区域内の土地の正常な価格を求めるときは、公示価格を規準として標準地の価格との均衡を保たせなければならず、路線価は地価公示価格等を基にした価格の80%程度を目途に定められています(国税庁)。鑑定評価額は公示価格の水準に着地しやすく、その水準は路線価の1.25倍にあたります。
設例:通達の計算が時価を上回るのは、どこから
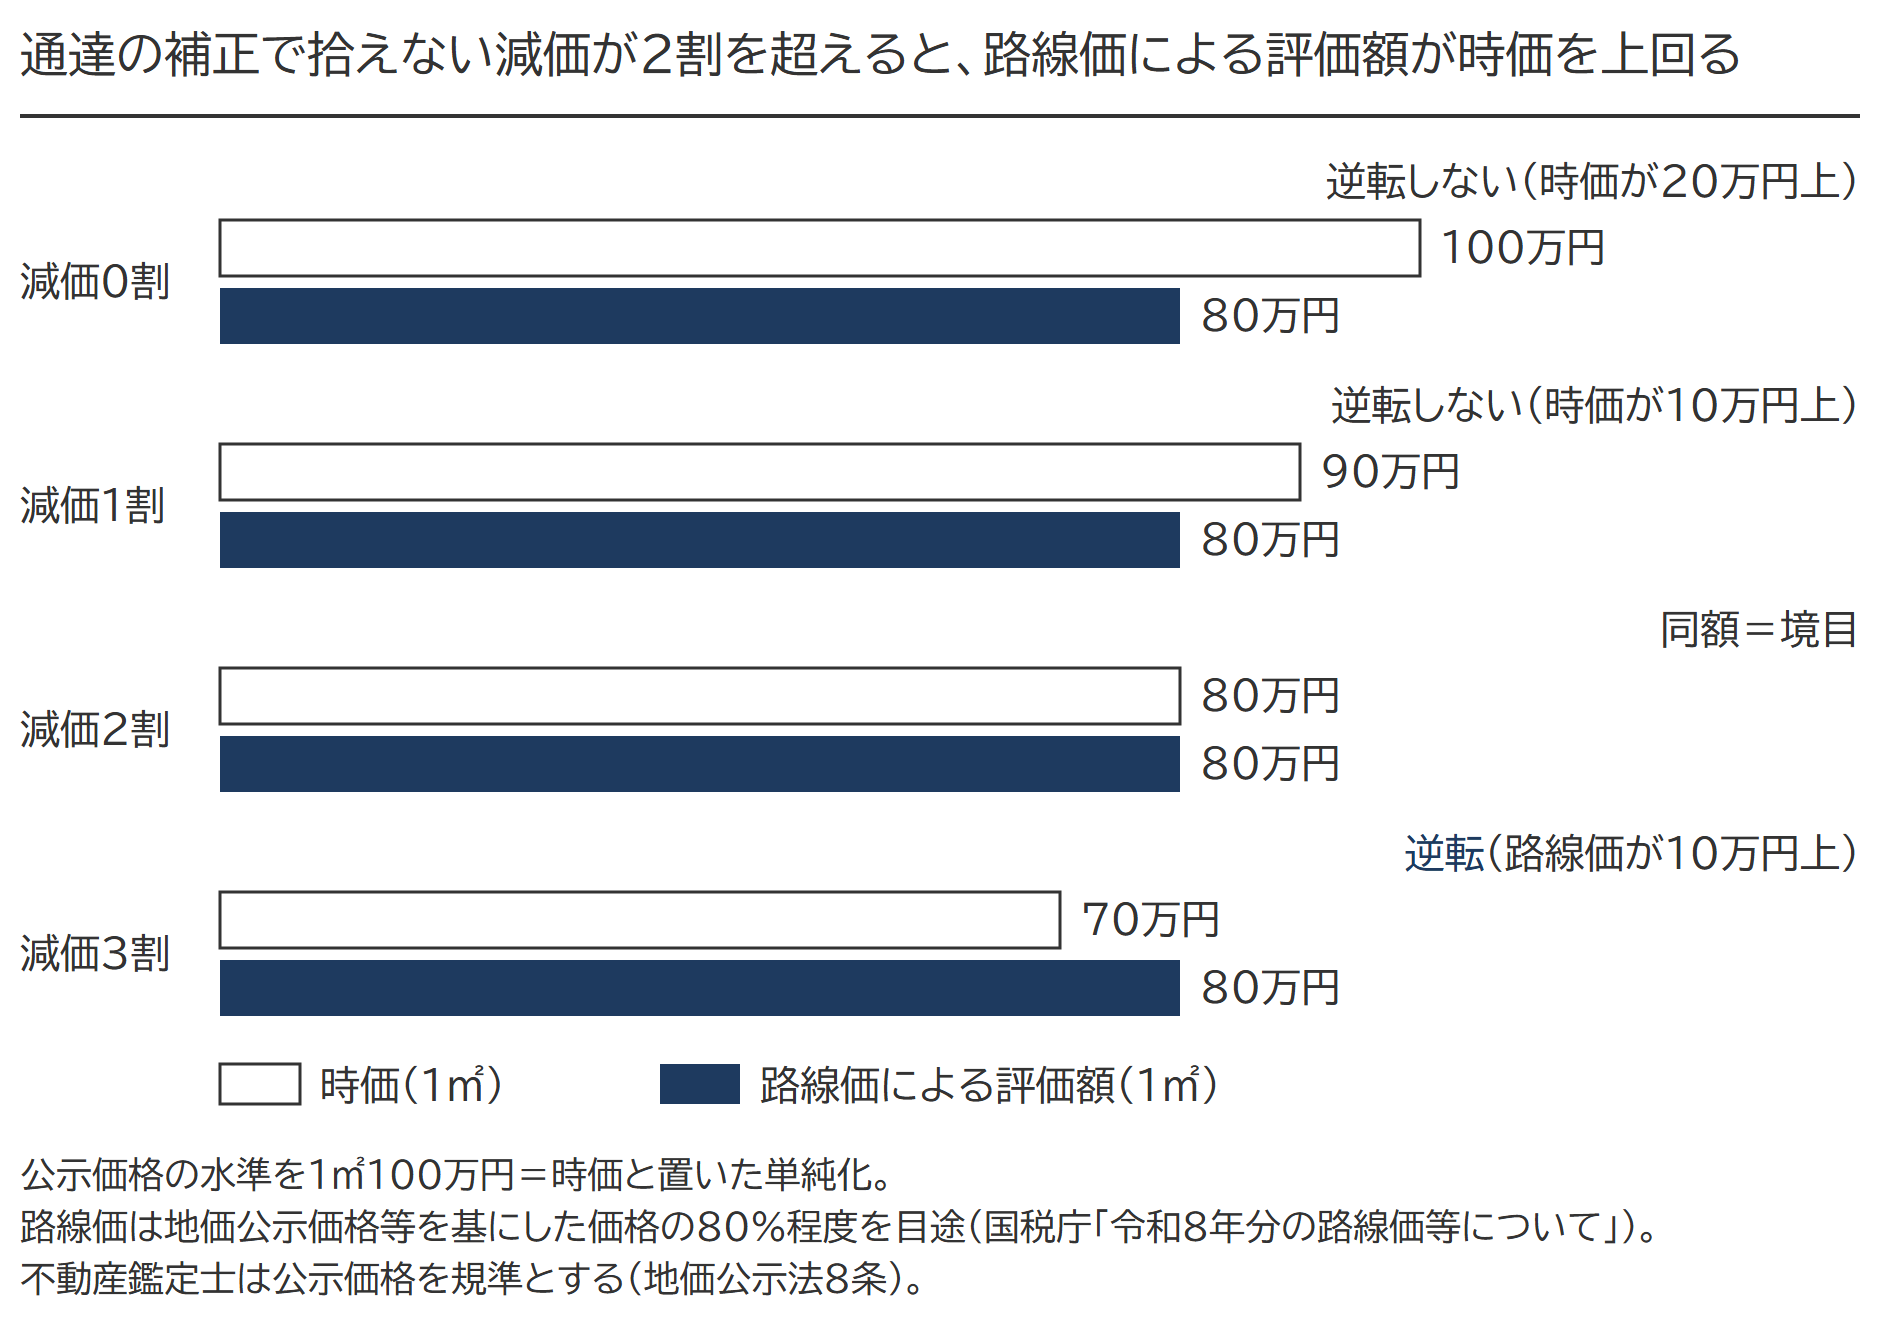
公示価格の水準が1㎡100万円の土地なら、路線価は80万円です(公示価格の水準=時価と置いた単純化)。
通達の補正率で拾えない減価が1割なら、時価は100万円×0.9=90万円。路線価による評価額80万円は時価を下回り、逆転しません。
減価が2割なら時価は80万円で路線価と同額、3割なら70万円で、路線価が時価を10万円上回ります。境目は2割ちょうどです。
出典:地価公示法8条(e-Gov法令検索)/令和8年分の路線価等について(国税庁)
平成16年12月3日の裁決では、納税者の鑑定でも土地1筆は5,510万円と、通達による評価額5,166万円を上回っていました。逆に地価が急落した平成3年の相続では、鑑定評価額が路線価による申告額の86%にとどまっています(平成7年1月31日裁決)。路線価を0.8で割り戻した価額が時価の目安になるのも同じ理屈です。
鑑定が意味を持つのは、通達の補正では届かない土地
2割を超える減価が起きるのは、通達の補正率では届かない事情を抱えた土地です。通達の補正率は全国共通の定率で、鑑定との差は減価率の刻み方の細かさに出ます。
| 土地の状況 | 通達で拾える範囲 | 鑑定書が積み上げる減価 |
|---|---|---|
| 敷地の大半が急傾斜で、平地がわずか | がけ地補正率は最も小さい補正率でも0.53(付表8)。土砂災害特別警戒区域と重なれば下限0.50 | 擁壁・造成の工事費の実額 |
| 土壌汚染や埋蔵文化財が確認されている | 浄化費用・発掘調査費用の見積額の80%を控除(通達でなく国税庁の情報による) | 除去の方法で決まる実額 |
| 騒音・臭気がある、忌み施設が近い | 利用価値が著しく低下している宅地として影響部分の10%。路線価が考慮済みならしんしゃくしない | 取引事例で測った市場性の減退 |
| 広くて、開発許可の基準を満たす区画割りができない | 地積規模の大きな宅地の規模格差補正率は、地積と地域の区分だけで決まる | 開発計画に沿った道路用地と造成の費用 |
| 道路に接していない、路線価のない道路にだけ接する | 無道路地は通路開設費用の控除(上限40%)。路線価のない道路は特定路線価の申出 | 接道のための用地の買収費 |
出典:タックスアンサーNo.4617(国税庁)/財産評価基本通達 付表8・9(国税庁)
逆に、不整形や奥行、セットバック、都市計画道路予定地は、まず補正率で拾う事情です。届かない事情の実物は、袋路状道路(行き止まりの道路)を設けられない開発許可の制約で、審判所が依頼した鑑定が通達の価額を下回った例です。
公表裁決で鑑定が通った例・通らなかった例|分かれ目は鑑定書の減価の根拠
国税不服審判所が「時価の意義」に分類して公表している裁決は14件です(2026年11月時点。贈与・株式・家屋の事案を含む)。鑑定評価額が争点になったのは10件で、納税者の鑑定評価額がそのまま採られたのは1件、審判所が自ら算定したのが2件、鑑定を依頼し直したのが1件、退けられたのが6件です。
| 裁決日 | 財産 | 鑑定の扱い | 鑑定の帰結 |
|---|---|---|---|
| 平成7年1月31日 | 宅地(平成3年の相続) | 納税者の鑑定評価額×70%で更正の請求 | 課税庁が鑑定評価額を採用し、審判所も維持 |
| 平成13年3月5日 | 雑種地と市街地農地 | 納税者と課税庁の双方が鑑定 | 双方とも不採用。審判所が算定し、更正を全部取消し |
| 平成14年7月22日 | 同族会社の土地(株式の評価) | 納税者の鑑定の比準価格に広大地補正率 | 双方とも不採用。審判所が自ら算定し、一部取消し |
| 平成16年12月3日 | 土地と建物 | 納税者の鑑定で更正の請求 | 退け(比準価格を求めず、格差率にも理由なし) |
| 平成18年3月15日 | 自宅敷地と貸宅地 | 納税者の鑑定で申告 | 退け(規準価格を採らず、高低差22%の減価に合理性なし) |
| 平成22年10月13日 | 中古マンション(贈与) | 納税者の鑑定で申告 | 退け(建替えの蓋然性を考慮していない) |
| 平成24年8月16日 | 土地(遺言執行者が換価) | 換価価額を納税者の鑑定で補強 | 退け(限定的な取引・鑑定の算定過程に不合理) |
| 平成25年5月28日 | 開発許可に制約のある土地 | 納税者の鑑定で申告 | 審判所が依頼した鑑定を時価とし、一部取消し |
| 平成25年7月5日 | 貸宅地 | 更地の鑑定(規模の減価40%)を基に申告 | 退け(減価40%の必要性なし) |
| 平成31年2月20日 | 家屋と敷地 | 解体を前提にした鑑定で申告 | 退け(最有効使用の比較考量が不足) |
残る4件は、鑑定のない事案です。
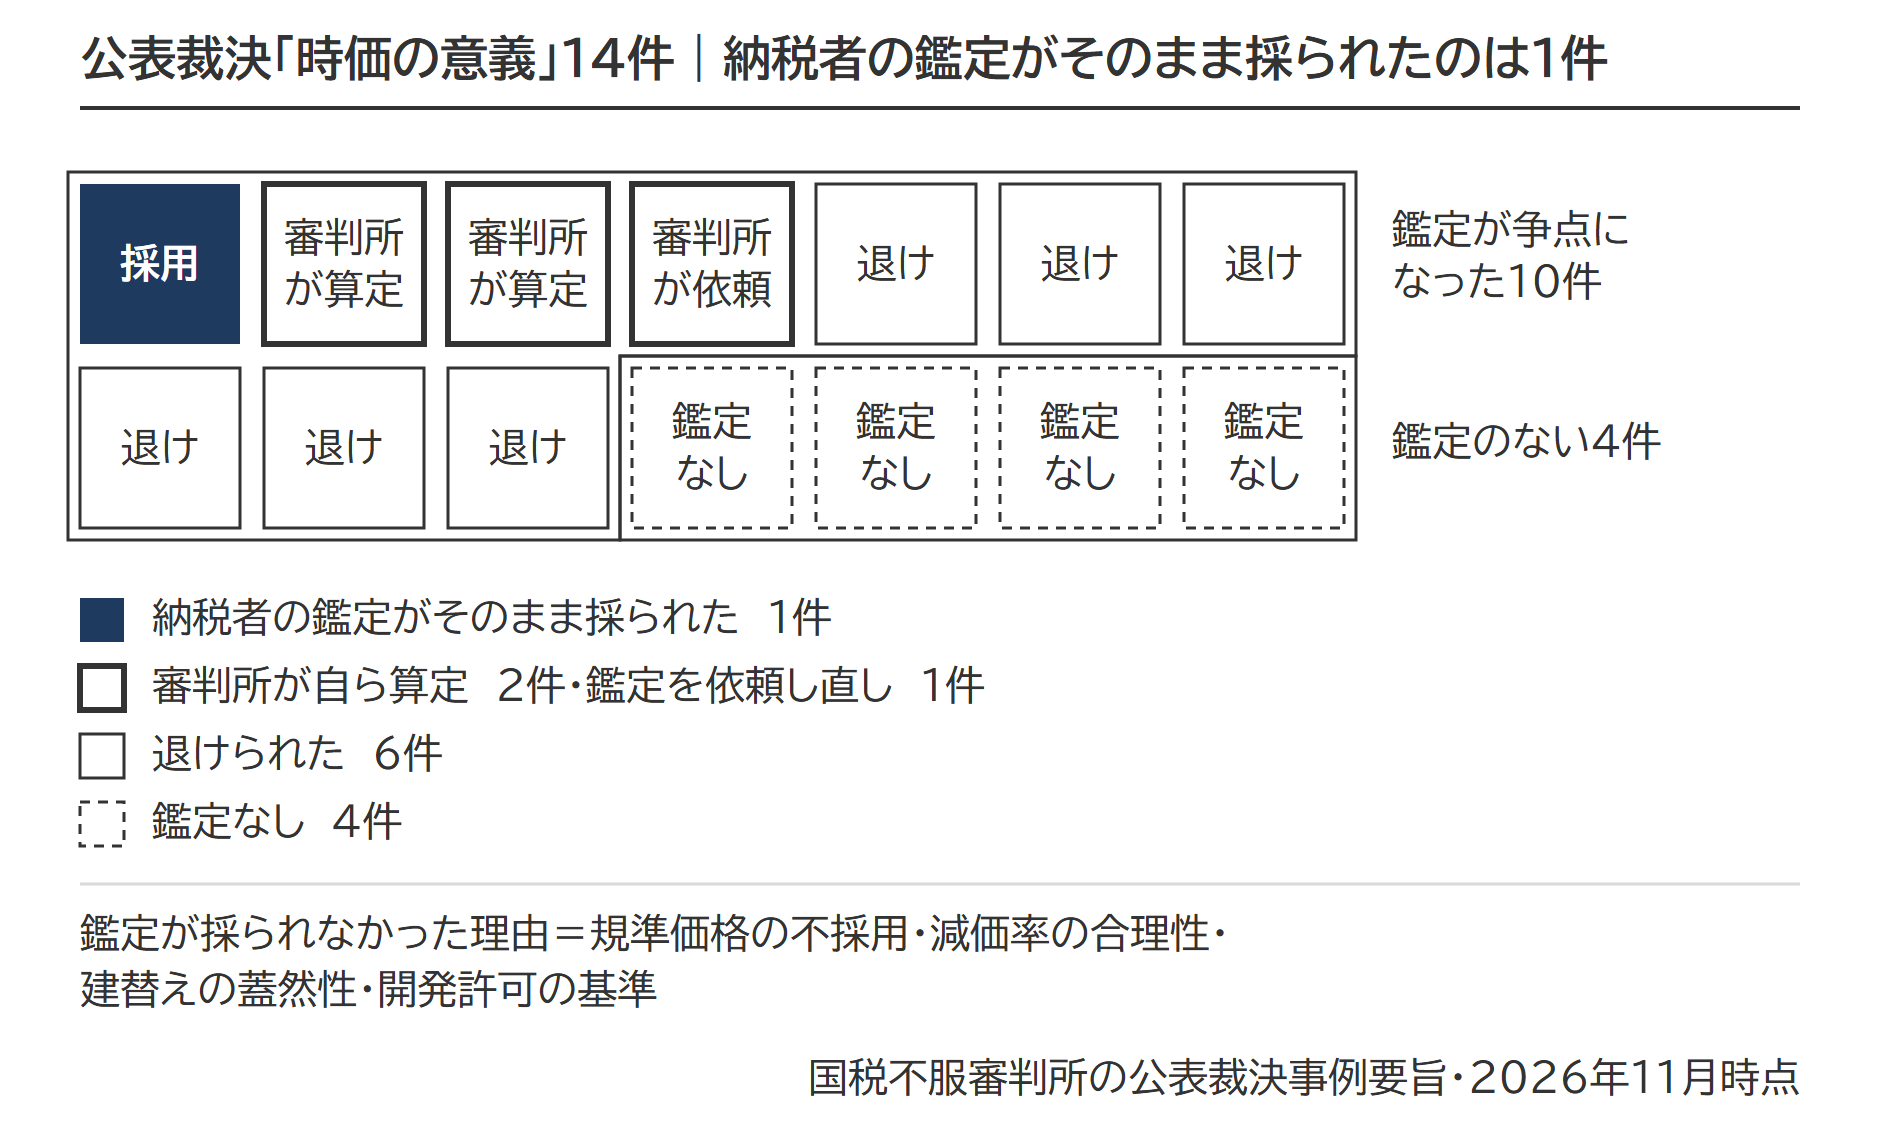
納税者の鑑定が採られなかった事案で突かれたのは、鑑定書の中身です。平成18年3月15日の裁決は、通達の評価額が客観的交換価値を上回るといえるには「これを下回る不動産鑑定評価が存在し、その鑑定評価が一応公正妥当な鑑定理論に従っているというのみでは足りず」、公示価格や取引事例に照らして「上回ることが明らかであると認められることを要する」としました。この事案の鑑定は公示価格を規準とした価格(規準価格)を採らずに取引事例から求めた価格(比準価格)だけで決め、道路との高低差による22%の減価にも合理性がないとされました。ほかの事案でも、規模の減価40%の必要性、建替えの蓋然性、開発許可の審査基準と、減価や前提の根拠が突かれています。
出典:公表裁決事例要旨「時価の意義」(国税不服審判所)/平成18年3月15日裁決(国税不服審判所)
平成7年1月31日裁決|課税庁が納税者の鑑定評価額をそのまま採った
平成3年3月の相続で、相続人らは宅地4筆を路線価で8億3,806万円と申告しました。平成2年秋からの地価の下落を理由に、当時の路線価の水準と同じ70%を鑑定評価額に掛けた額で更正の請求(申告の減額を求める手続)をしたところ、課税庁は「本件土地の価額は本件鑑定評価額である」として7億1,920万円に減額更正しています。
審判所も鑑定評価額を維持しました。路線価の評価水準は課税庁内部の「計算過程上の一要素にすぎない」もので、鑑定評価額は「公示価格との均衡を考慮しつつ、本件土地の特殊性をしんしゃくした上で求めた正常価格であって、これに評価水準を乗じなければならない理由はなく」として、×70%だけを退けました。
平成25年5月28日裁決|納税者の鑑定は退け、審判所が依頼した鑑定を時価とした
市街化区域内の約3,060㎡の土地で、南東側の市道にしか出られず、北側から西側が急な崖でした。市の開発許可の審査基準では、開発区域が3,000㎡以上だと袋路状道路を設けられません。相続人らは鑑定評価額6,000万円で申告し、課税庁は広大地(旧通達の広い宅地の評価)として1億5,045万円に更正しました。
審判所は納税者の鑑定を退けました。取引事例が対象地の6分の1から10分の1の地積で類似性を欠くこと、開発計画が袋路状道路のまま審査基準を満たしていないこと、擁壁工事費を崖の水平面積で見積もって過大なこと。一方で、袋路状道路を設けられない制約は特殊な事情だとして別の不動産鑑定士に鑑定を依頼し、道路用地を買収する開発計画で求めた6,930万円を時価としました。通達の価額の46%です。鑑定で通るかは、減価の1つひとつに根拠があるかで決まります。
鑑定を検討する前に確かめておくこと
順序は、通達の中でできることが先です。評価単位の切り方、使える補正率の洗い出し、市街地山林や雑種地としての評価。ここで拾ったうえで、なお通達の価額が時価を上回ることを鑑定書で示せる土地だけが、鑑定の対象です。
鑑定書には、公示価格を規準とした価格との均衡と、減価の1つひとつを裏づける資料(造成費の見積書、開発許可の審査基準)が要ります。路線価で申告したあとでも鑑定評価額で更正の請求はできます。申告が時価を上回ることを示すのは請求する側です(平成8年2月29日裁決)。費用は、時価と認められない可能性も踏まえ、見込める税の減額と比べます。支払った鑑定報酬は債務控除できません。相続税法13条1項1号が引けるのは「被相続人の債務で相続開始の際現に存するもの」で、相続開始後に相続人が依頼した鑑定の報酬は、税理士報酬や相続財産に関する費用と同じく、この債務に入りません。
よくある質問
売却した価額が路線価による評価額より低かったのですが、売却価額で申告できますか。
売却価額がそのまま相続開始時の時価になるわけではありません。公表裁決には、相続後の譲渡価額の7割や公売価額で評価すべきだとの主張が退けられた例、遺言執行者が換価した価額を納税者の鑑定で補強しても「特定の者の間で限定的に行われた取引」として退けられた例があります。遺産分割のために取った鑑定も、申告では中身を同じ目で見られます。
出典:公表裁決事例要旨「評価基準の適用」(国税不服審判所)/平成24年8月16日裁決(国税不服審判所)
土地ではなく建物でも鑑定は使えますか。
通る余地はさらに狭くなります。家屋は固定資産税評価額で評価する仕組みです。平成31年2月20日の裁決は、解体を前提にした鑑定評価額を、現に貸店舗と居宅に使われている家屋の経済価値との比較考量が足りないとして退け、固定資産税評価額を時価と推認しました。
税務署のほうから鑑定評価額で更正されることはありますか。
あります。最高裁令和4年4月19日判決の事案は、相続開始の2年半から3年半前に借入れで買った不動産を、国税庁長官の指示により鑑定評価額で更正したものです。判決は、差の大きさだけでは足りず、購入と借入れがなければ多額の相続税がかかっていたことと、負担を減らすと知って期待し、あえて企画して実行したことを重ねて、平等原則に反しないとしました。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
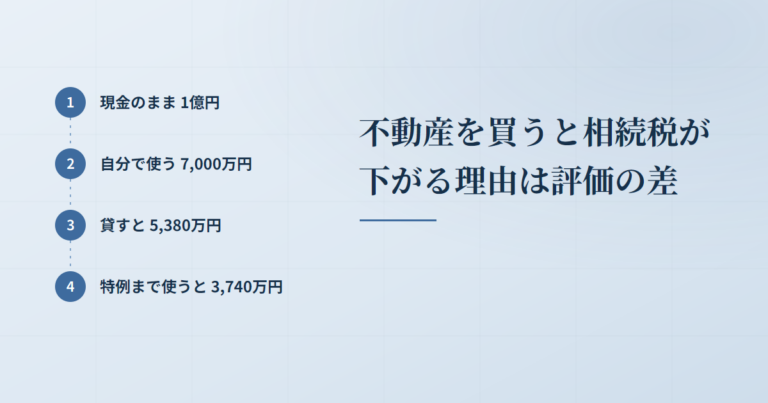 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
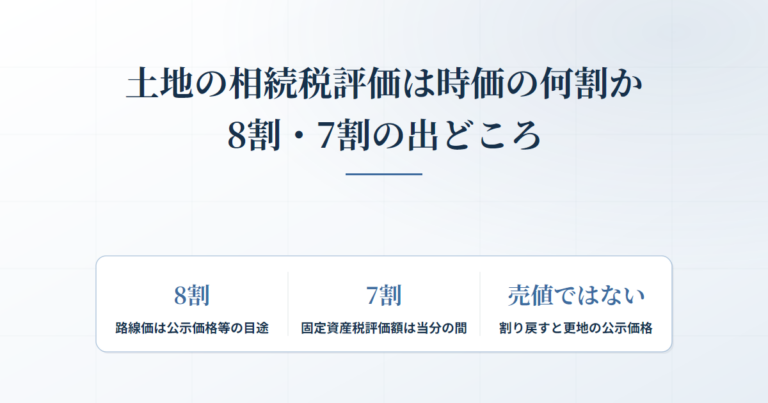 土地の相続税評価は時価の何割か|路線価は公示地価の8割・固定資産税評価額は7割で、割り戻しても売値にはならない
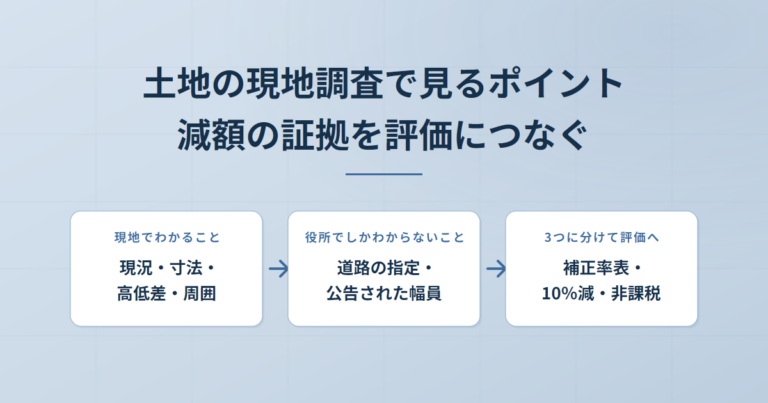 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。