この記事の要点
- 小規模宅地等の特例の判定は、入口→4つの区分→取得者→限度面積→分割と申告の5つのステップのフローチャートで進み、途中で「いいえ」に当たった時点で結論が出る
- 判定の単位は土地の筆ではなく、使われ方が同じ部分ごと。1筆に自宅と貸家があれば部分ごとに区分を判定し、面積はあん分する
- 被相続人等が自分で貸す土地は規模を問わず貸付事業用宅地等(200㎡・50%)、同族会社に貸して会社が事業に使っていれば特定同族会社事業用宅地等(400㎡・80%)
- 貸付事業用宅地等を1㎡でも選ぶと、限度面積は400㎡・330㎡の満額から、200㎡に換算して合計する調整式に切り替わる
- 申告の前に、国税庁の「相続税の申告のためのチェックシート」の小規模宅地等の欄の6項目で、添付書類・継続要件・あん分・区分・面積制限・未分割を確かめる
小規模宅地等の特例を使えるかどうかは、要件を横一列に並べた表では決まりません。「ここで分かれ、そのあとまた分かれる」枝分かれの形をしているからです。このページは、その枝分かれを5つのステップのフローチャートにし、申告の前に国税庁のチェックシートで確かめるところまでを1本の道筋にしました。
手元の土地をひとつ思い浮かべて、上から順に「はい」「いいえ」をたどれば、どの区分に当たり、何㎡まで減額できるかが決まります。各区分の細かな要件は別の記事へ送り、制度の全体像は小規模宅地等の特例の全体像にあります。
小規模宅地等の特例のフローチャートとは|判定は5つのステップで進む
小規模宅地等の特例のフローチャートとは、租税特別措置法69条の4の要件を、入口→4つの区分→取得者→限度面積→分割と申告の5つのステップに並べ直した判定の道筋です。条文の第1項・第3項・第2項・第4項と第7項の順に当たり、途中で「いいえ」に当たった時点で結論が出ます。国税庁が様式として出しているのは次の節のチェックシートで、判定の流れ図の様式はありません。
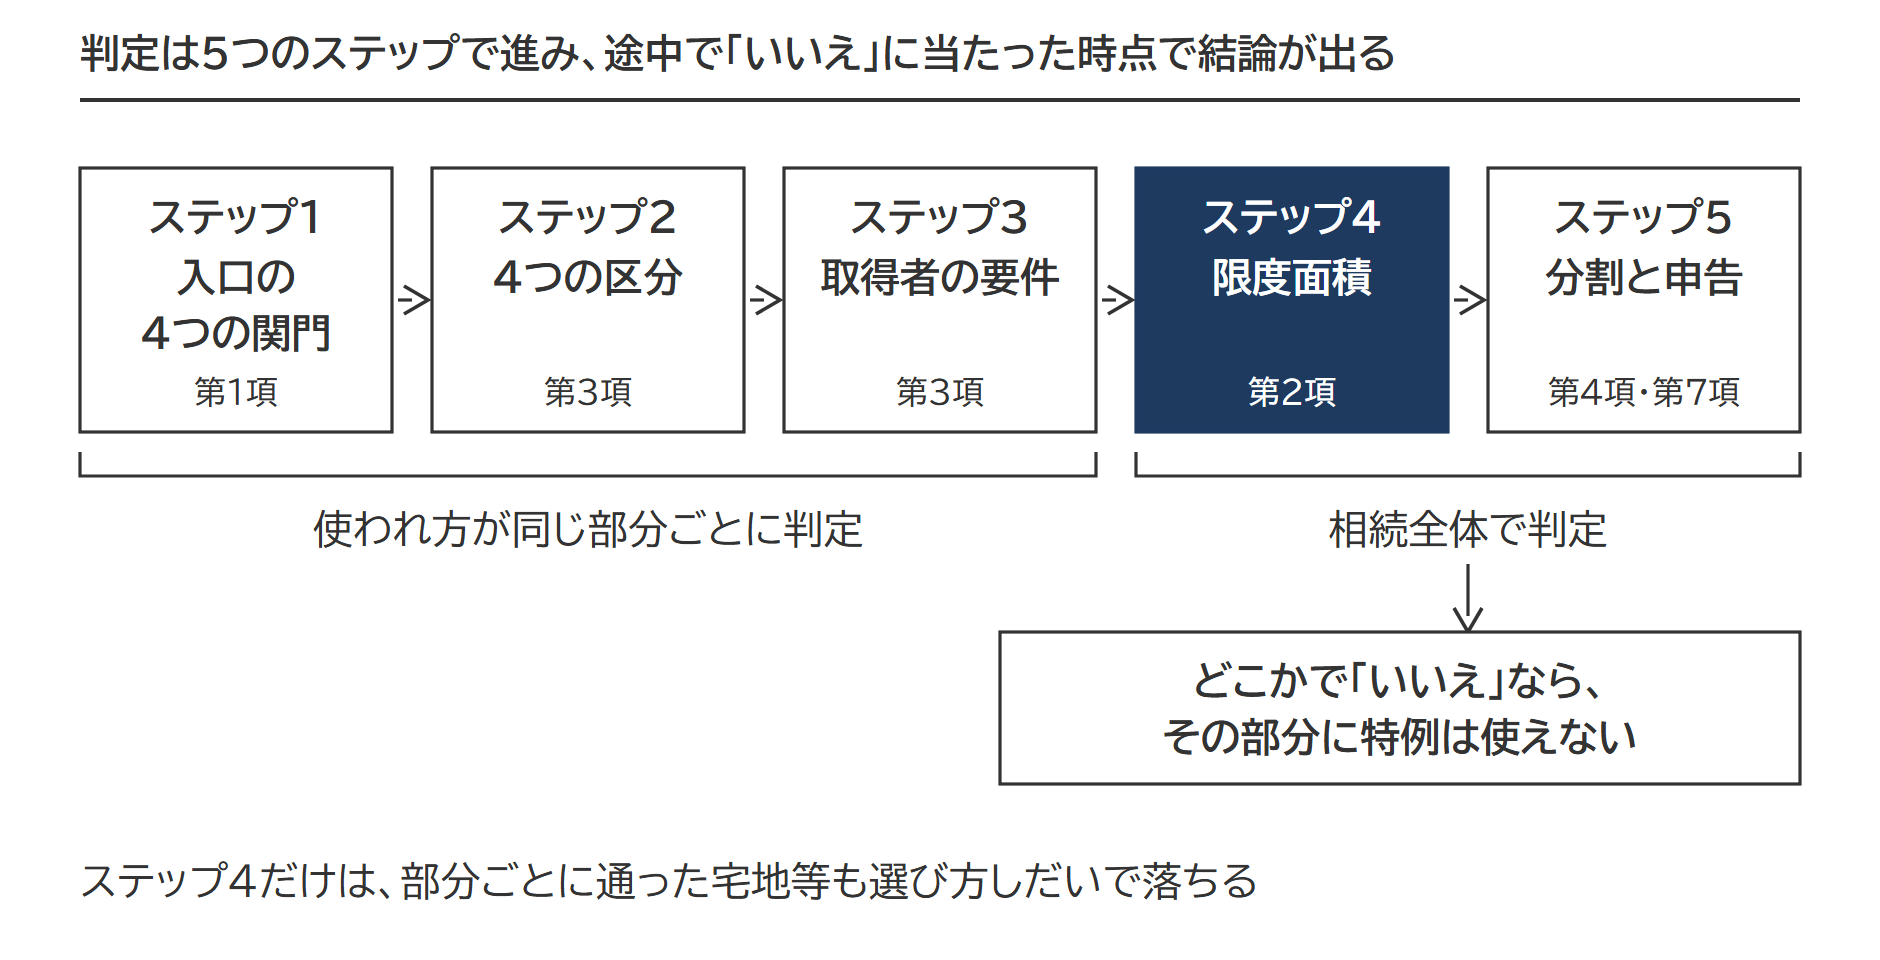
判定の単位は、土地の筆ではなく使われ方が同じ部分です。1筆の土地に被相続人の自宅と貸家が建っていれば、自宅の敷地の部分と貸家の敷地の部分を別の区分で判定し、面積はあん分します(措置法施行令40条の2第4項)。1筆に自宅と生計を別にする親族の家が建っていれば、被相続人の居住用の判定に乗るのは自宅の敷地の部分だけ。ステップ1から3までは部分ごと、ステップ4だけが相続全体をまとめた判定で、部分ごとには要件を満たしていても、どれを選ぶかでステップ4で落ちることがあります。
出典:措置法69条の4(e-Gov法令検索)/措置法施行令40条の2第4項(e-Gov法令検索)/質疑応答事例 共有する土地が居住の用と貸家の敷地の用に供されていた場合
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
国税庁のチェックシートの見方|小規模宅地等の欄の6項目は、どのステップに当たるか
国税庁の「相続税の申告のためのチェックシート」とは、申告書を出す前に「一般に誤りやすい事項」を自分で点検する様式です。国税庁は「申告書に添付してご提出くださるようお願いいたします」と書いています。様式の名前は「令和6年分以降用」で、令和7年分・令和8年分の申告もこの様式で、PDF は国税庁の相続税の申告手続のページから取れます(2026年11月時点)。小規模宅地等の欄は3面です。
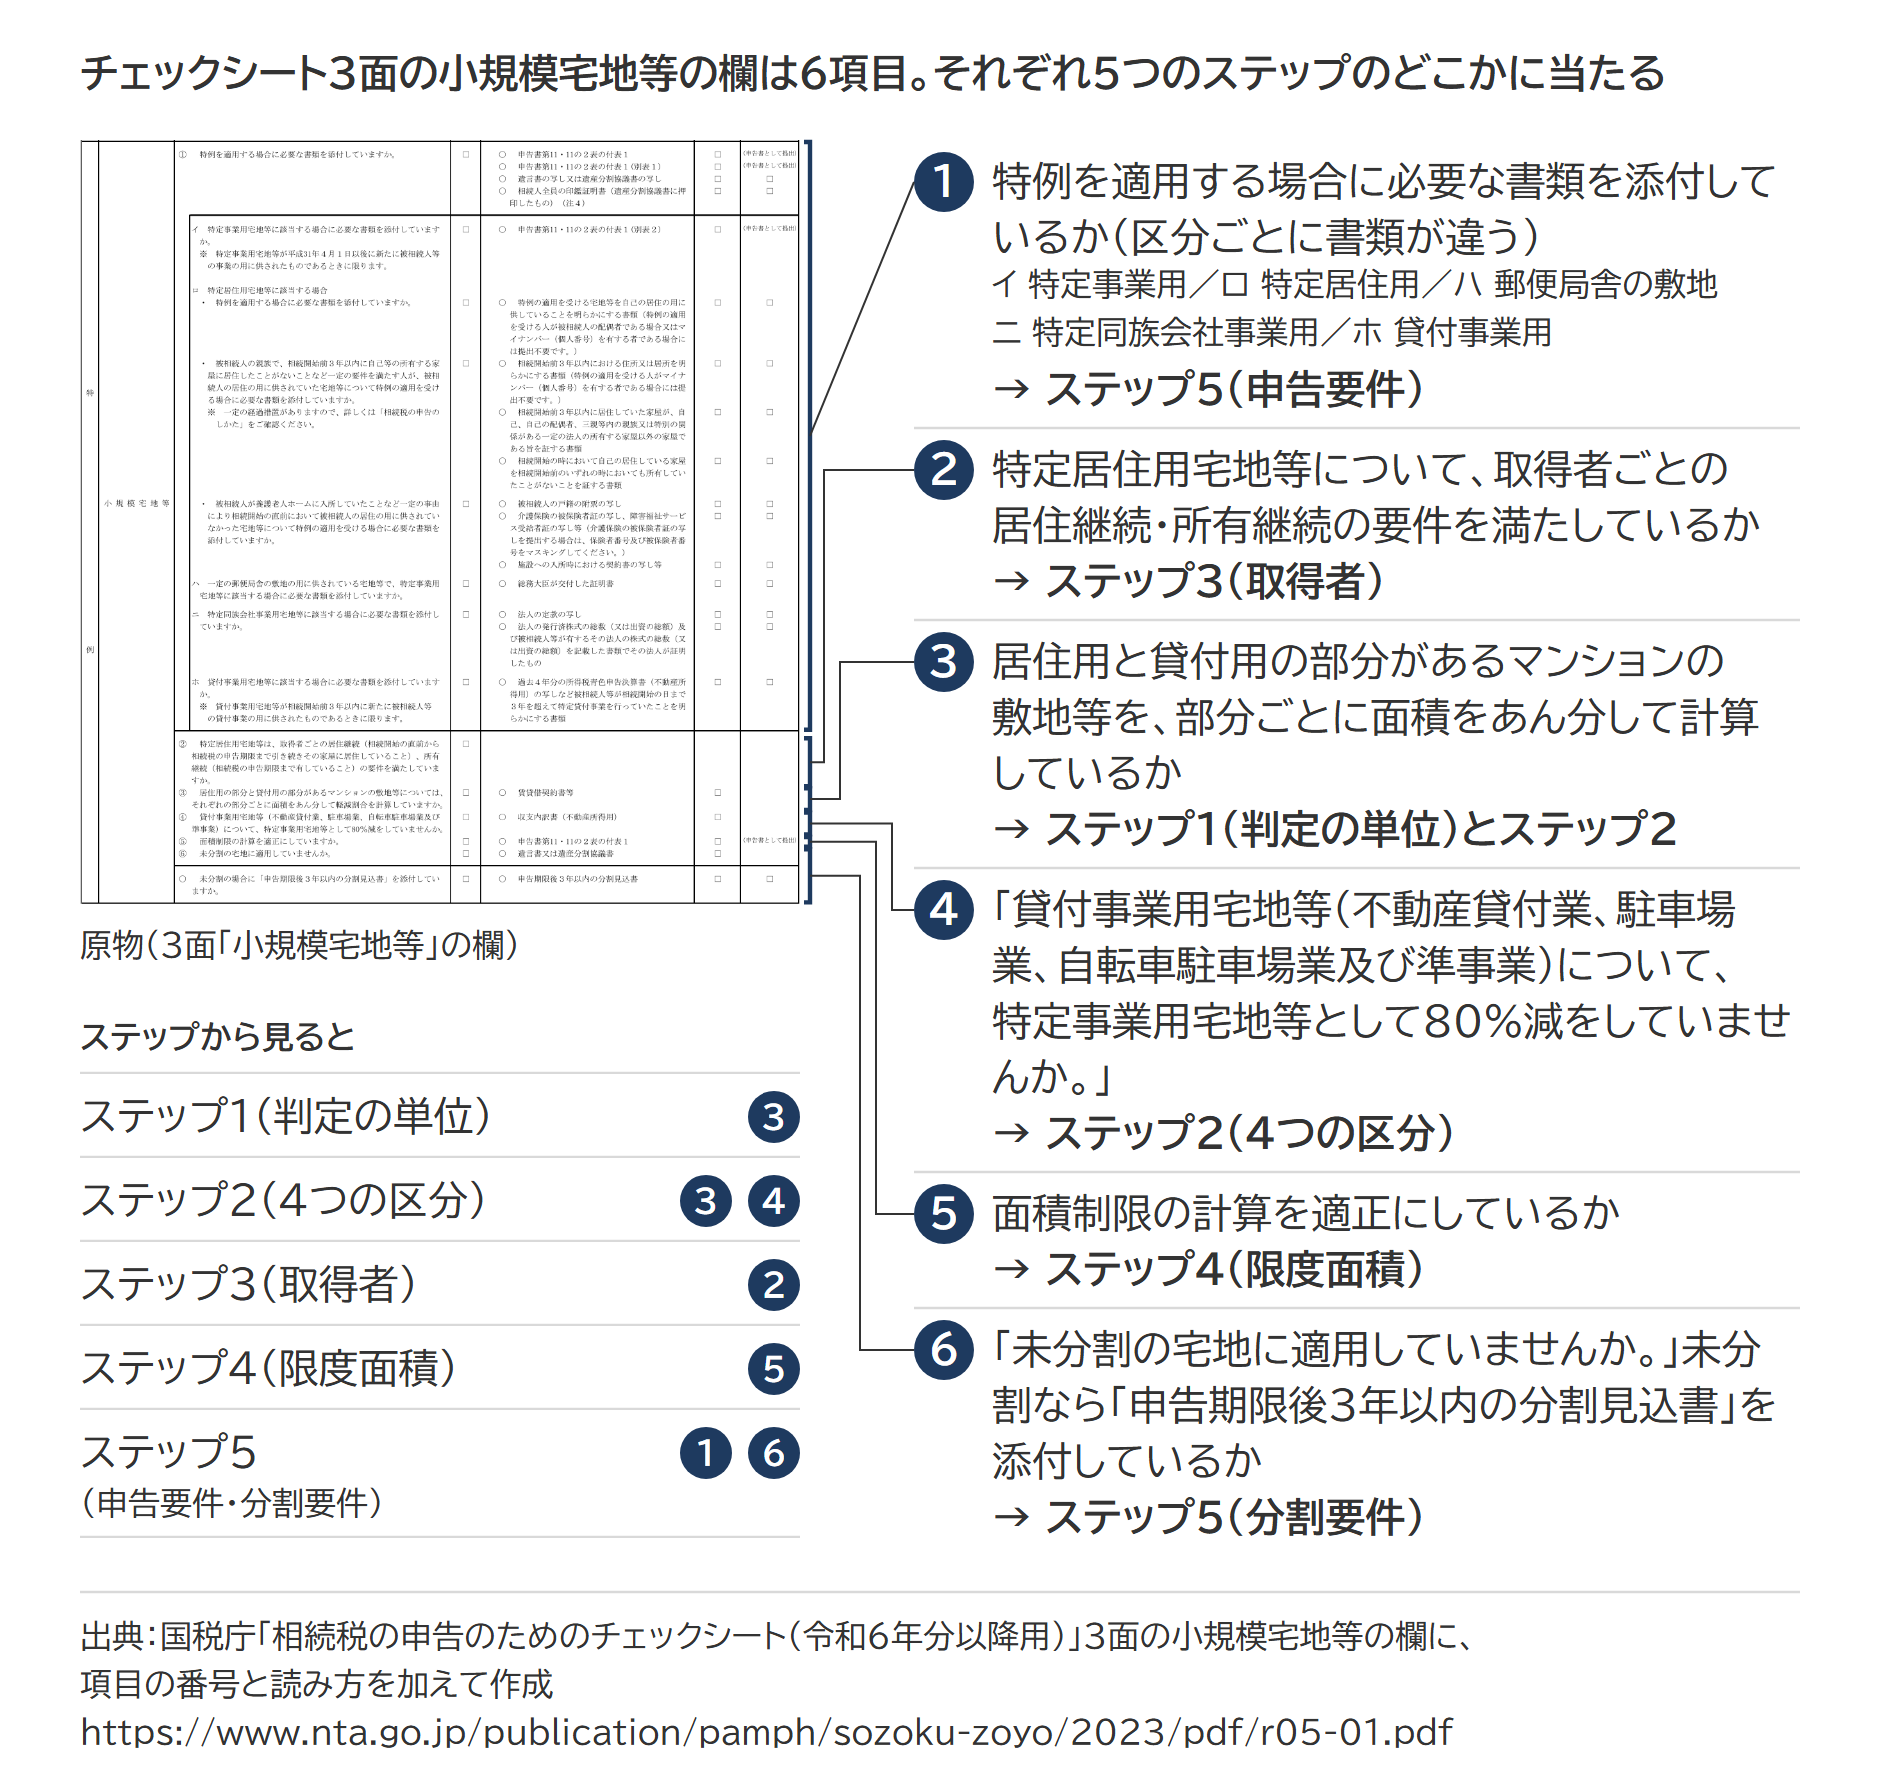
6項目は要件の一覧ではなく、誤りやすい事項を並べた点検の項目です。④と⑥の2項目だけが「〜していませんか」と否定形で聞いています。
| No | チェックシートが聞いていること | 当たるステップ |
|---|---|---|
| ① | 特例を適用する場合に必要な書類を添付しているか(区分ごとに書類が違う) | ステップ5(申告要件) |
| ② | 特定居住用宅地等について、取得者ごとの居住継続・所有継続の要件を満たしているか | ステップ3(取得者) |
| ③ | 居住用と貸付用の部分があるマンションの敷地等を、部分ごとに面積をあん分して計算しているか | ステップ1(判定の単位)とステップ2 |
| ④ | 「貸付事業用宅地等(不動産貸付業、駐車場業、自転車駐車場業及び準事業)について、特定事業用宅地等として80%減をしていませんか。」 | ステップ2(4つの区分) |
| ⑤ | 面積制限の計算を適正にしているか | ステップ4(限度面積) |
| ⑥ | 「未分割の宅地に適用していませんか。」未分割なら「申告期限後3年以内の分割見込書」を添付しているか | ステップ5(分割要件) |
①の書類には遺産分割協議書に押印した相続人全員の印鑑証明書が含まれ、注4は印鑑証明書は必ず原本を提出すると書いています。区分ごと・取得者ごとの書類は小規模宅地等の特例の添付書類・必要書類一覧|区分別・取得者別で確認できます。
出典:国税庁 相続税の申告のためのチェックシート(令和6年分以降用)3面
ステップ1|入口の4つの関門を通るか(措置法69条の4第1項)
入口の関門とは、区分の話に入る前に全部の宅地等が通らなければならない4つの条件です。①被相続人または被相続人と生計を一にしていた親族(被相続人等)が、相続開始の直前にその宅地等を事業または居住の用に供していたこと、②相続または遺贈で取得したこと、③建物または構築物の敷地であること、④棚卸資産とこれに準ずる資産でないこと、の4つです。ひとつでも外れると特例は使えません。
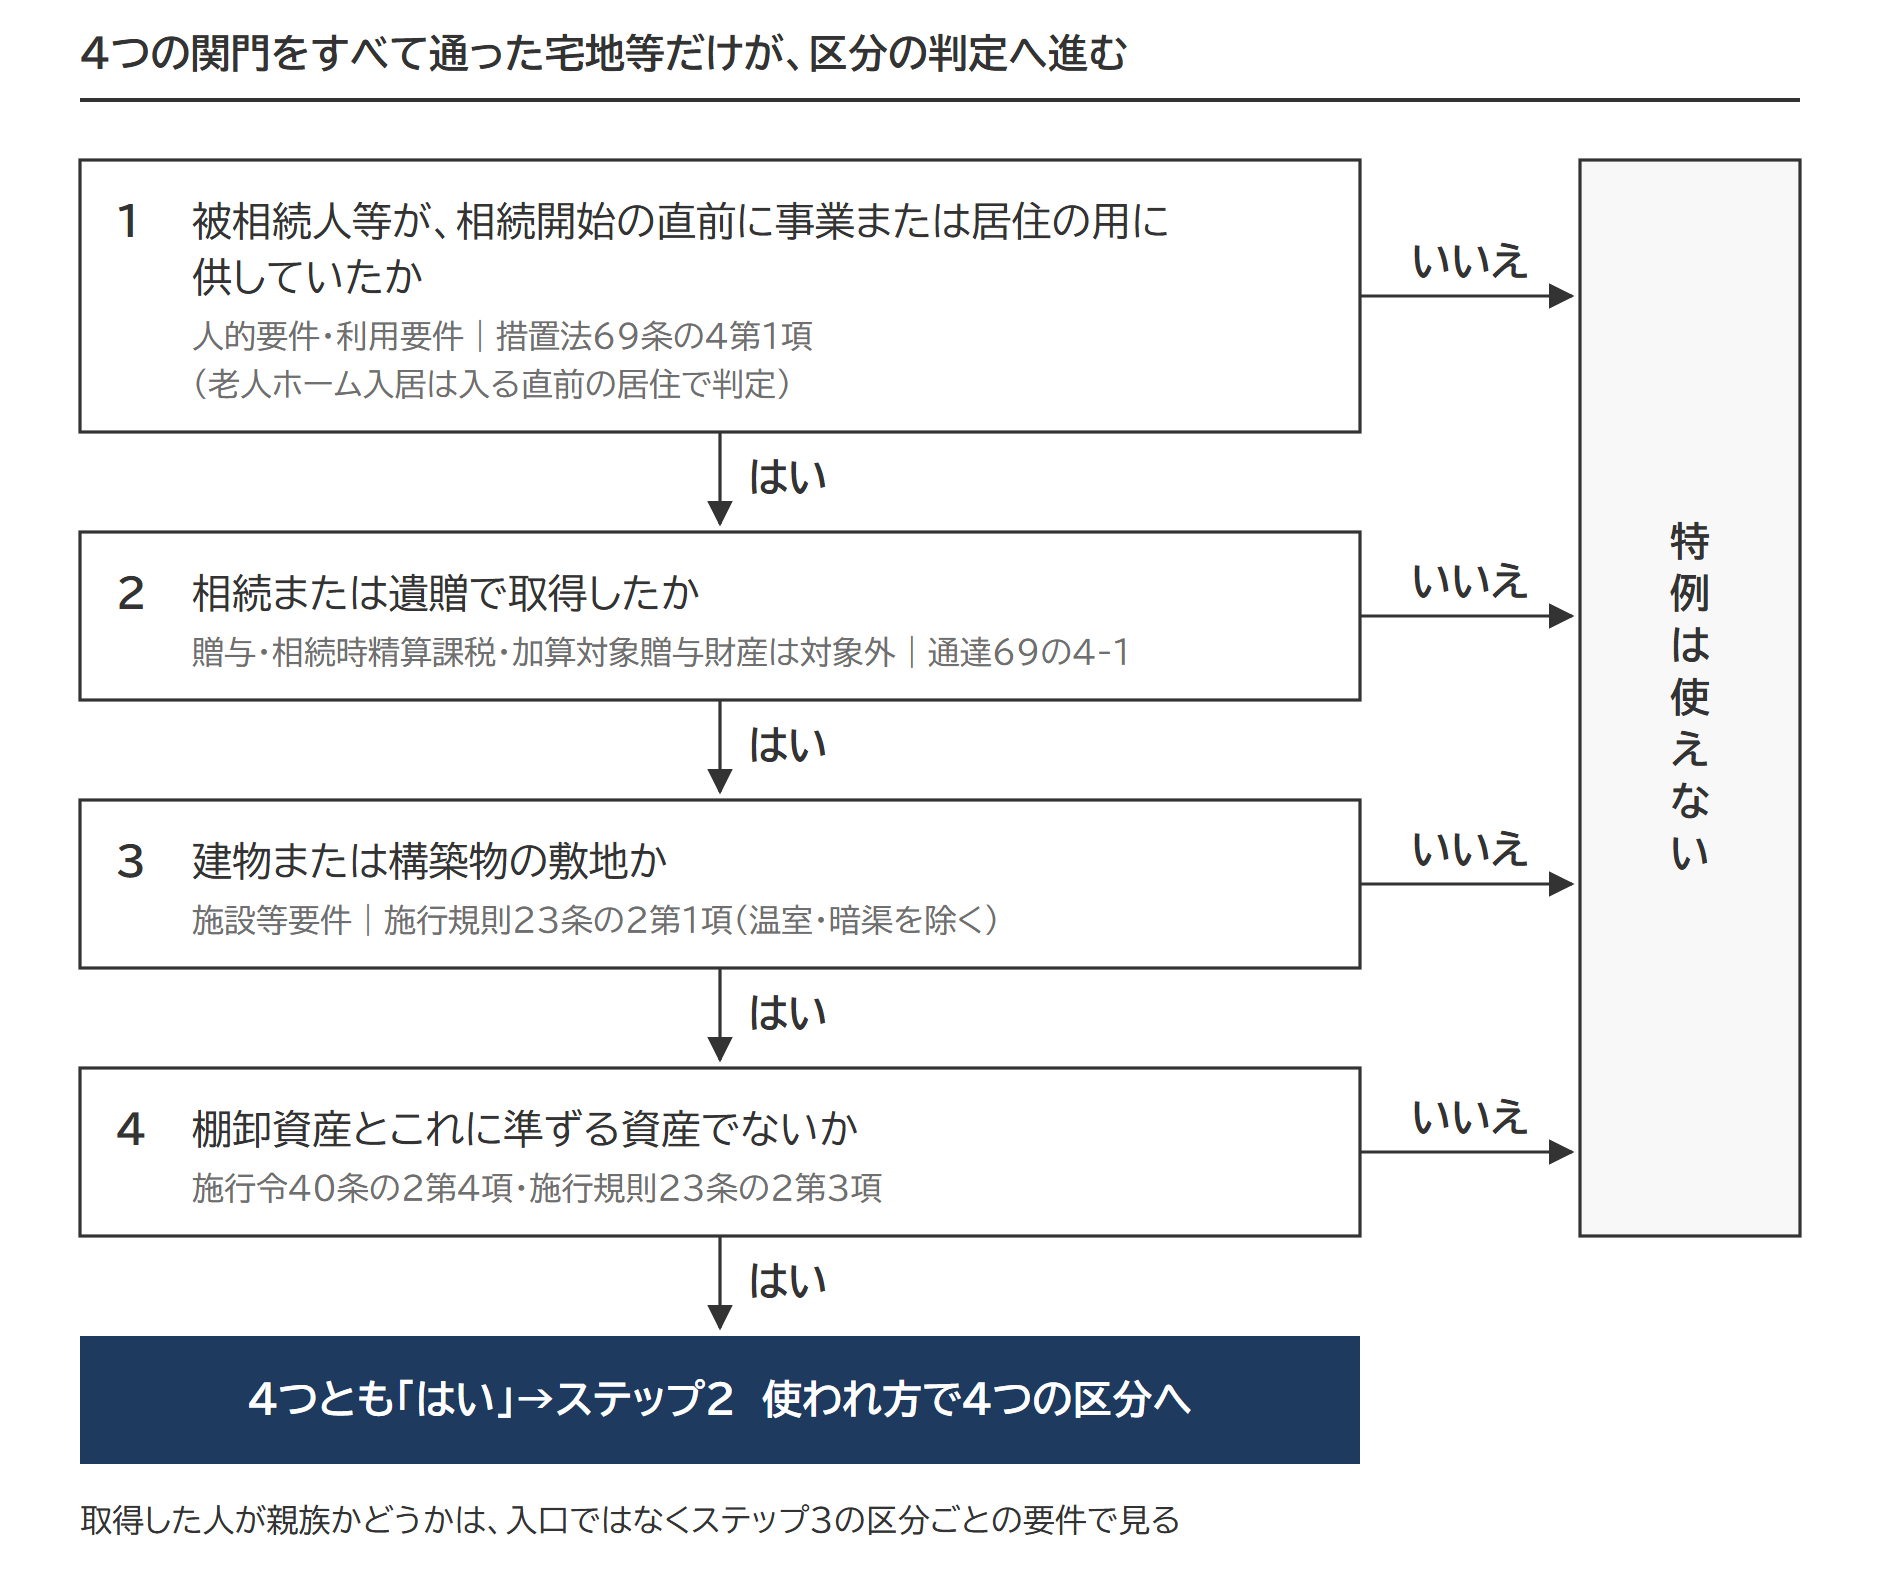
被相続人が要介護認定などを受けて老人ホームに入っていたために自宅が空いていた場合は、入る直前の居住の用で判定します(措置法69条の4第1項括弧書き・施行令40条の2第2項)。入院で空き家だった場合も同じです。詳しくは老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否にあります。
①の「事業」には、相当の対価を得て継続的に行う不動産の貸付け(準事業)が含まれ、相続開始の直前に誰も使っていなかった空き地や、生計を別にする親族が無償で使っていた土地はここで外れます。取得した人が親族かどうかは入口ではなく、ステップ3の区分ごとの要件で見る条件です。③の建物または構築物から省令が外しているのは、敷地が耕作に使われる温室などの建物と暗渠(地下の排水路)などの構築物の2種類だけです。青空駐車場は、そもそも構築物がないために外れます。砂利敷きや舗装がどこまで構築物に当たるかは駐車場に小規模宅地等の特例を使えるかの9つの事例で場合分けしています。
贈与でもらった宅地等は、相続開始の年の贈与でも入口で落ちる
相続時精算課税(相続時に相続税で精算する贈与の方式)で生前に贈与を受けた宅地等は、相続税の課税価格に加算されても、相続または遺贈で取得したものではないため対象外です。相続開始前7年以内(令和5年度改正の経過措置で、令和8年中の相続では3年。令和9年1月1日以後の相続から段階的に延び、令和13年以後の相続で7年)の暦年贈与で相続税に加算される宅地等(加算対象贈与財産)も同じです。相続開始の年に受けた贈与でも変わりません(措置法通達69の4-1)。
出典:措置法69条の4第1項(e-Gov法令検索)/措置法施行令40条の2第1項・第4項(e-Gov法令検索)/措置法施行規則23条の2第1項(e-Gov法令検索)/措置法通達69の4-1/質疑応答事例 相続開始の年に被相続人から贈与を受けた宅地
ステップ2|使われ方で4つの区分に振り分ける(措置法69条の4第3項)
4つの区分とは、相続開始の直前の使われ方で分かれる特定事業用宅地等(400㎡まで80%減額)、特定居住用宅地等(330㎡まで80%減額)、特定同族会社事業用宅地等(400㎡まで80%減額)、貸付事業用宅地等(200㎡まで50%減額)のことです。この振り分けで、限度面積と減額割合が決まります。
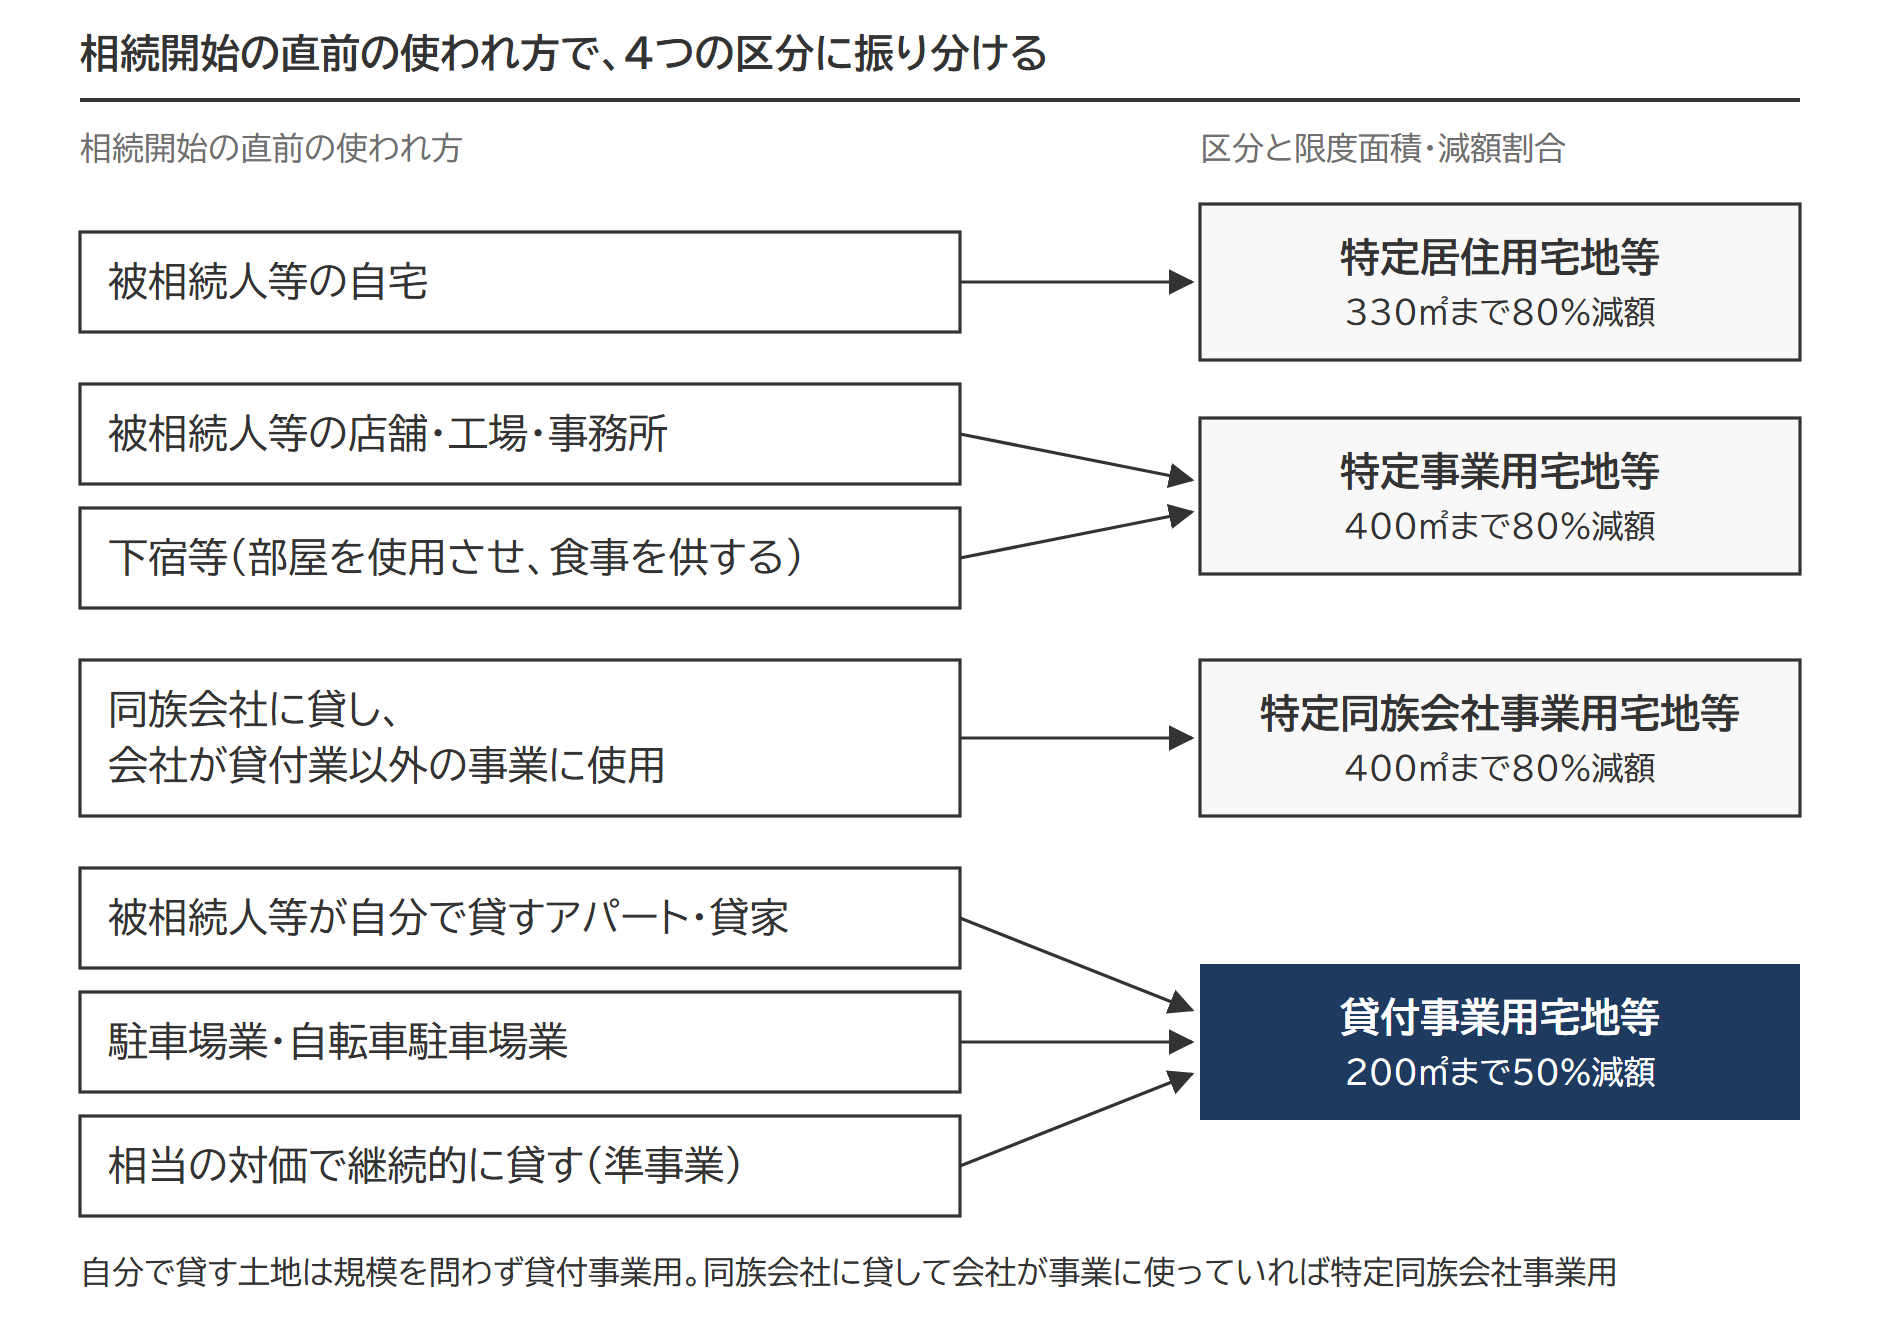
被相続人等が自分で貸していた土地は、不動産貸付業・駐車場業・自転車駐車場業のどれかか、相当の対価を得て継続的に行う準事業であれば、規模も設備も営業形態も問わず貸付事業用宅地等です(措置法通達69の4-13)。同族会社(被相続人と親族などで発行済株式の50%超を持つ法人)に相当の対価で貸していて、その会社が貸付業以外の事業に使っていた土地は、特定同族会社事業用宅地等(400㎡・80%)に入ります。無償や固定資産税程度の地代では、どちらの区分にも入りません。チェックシートの④は、自分で貸していた土地(貸付事業用宅地等)を特定事業用宅地等として80%減にしてしまう誤りを防ぐ項目です。
下宿等のように部屋を使用させるとともに食事を供する事業は、不動産貸付業に当たらないものとされ、特定事業用宅地等の側で判定します(措置法通達69の4-14)。減額の計算例は4区分の計算例で扱っています。
相続開始前3年以内に新たに使い始めた宅地等は、区分ごとに違うものさしで例外を測る
特定事業用宅地等と貸付事業用宅地等に共通するのが、相続開始前3年以内に新たに事業または貸付事業の用に供された宅地等を除く括弧書きです。例外に乗れるかどうかを、特定事業用は金額で、貸付事業用は規模で測ります。建物の貸付けが事業といえる規模かは、所得税基本通達26-9が、貸間・アパートならおおむね10室以上、独立家屋ならおおむね5棟以上なら特に反証がない限り事業として行われているものとする目安を示しています。
| 区分 | 例外に乗れる条件 | 判定に使う材料 |
|---|---|---|
| 特定事業用宅地等 | その事業に使っていた建物・構築物と減価償却資産のうち被相続人等が持っていたものの価額が、その宅地等の相続開始時の価額の15%以上(措置法施行令40条の2第8項) | 資産の価額の比。宅地等ごとに計算する |
| 貸付事業用宅地等 | 被相続人等が相続開始の日まで3年を超えて引き続き特定貸付事業(準事業以外の貸付事業)を行っていた(措置法69条の4第3項4号・施行令40条の2第19項)。途中で準事業に落ちると外れる(措置法通達69の4-24の5) | 貸付けの規模。所得税で事業と呼べるかで判定する |
出典:措置法69条の4第3項(e-Gov法令検索)/措置法施行令40条の2第8項・第19項(e-Gov法令検索)/措置法通達69の4-13・14・23・24の5/所得税基本通達26-9
ステップ3|取得者の要件を通るか(特定居住用は誰が取得したかで分かれる)
4つの区分のうち3つは、取得した親族が申告期限まで事業(貸付事業)と保有を続けるかで決まり、特定居住用だけは誰が取得したかで要件が分かれます。
| 区分 | 取得者の要件 | 詳しい要件 |
|---|---|---|
| 特定事業用宅地等 | 事業を引き継ぐか、生計を一にしていた親族が事業を続け、申告期限まで保有を続ける(措置法69条の4第3項1号イ・ロ) | 特定事業用宅地等とは|小規模宅地の特例で400㎡まで80%減額する要件 |
| 特定同族会社事業用宅地等 | 申告期限に法人の役員で、申告期限まで保有を続ける(同項3号) | 特定同族会社事業用宅地等とは|6つの適用要件と400㎡・80%減額・相当の対価の判定 |
| 貸付事業用宅地等 | 貸付事業を引き継ぐか、生計を一にしていた親族が貸付事業を続け、申告期限まで保有を続ける(同項4号イ・ロ) | 貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定 |
特定居住用宅地等とは、被相続人等の居住の用に供されていた宅地等のうち、配偶者が取得したもの、または居住継続や保有継続などの要件を満たす親族が取得したものです。
居住用の宅地等が2つ以上あるとき、どれを判定に乗せるか
被相続人の居住用の宅地等や、被相続人と生計を一にしていた親族の居住用の宅地等が、合わせて2つ以上あるときは、措置法施行令40条の2第11項が、判定に乗せる宅地等を3つの場合に分けて決めています。
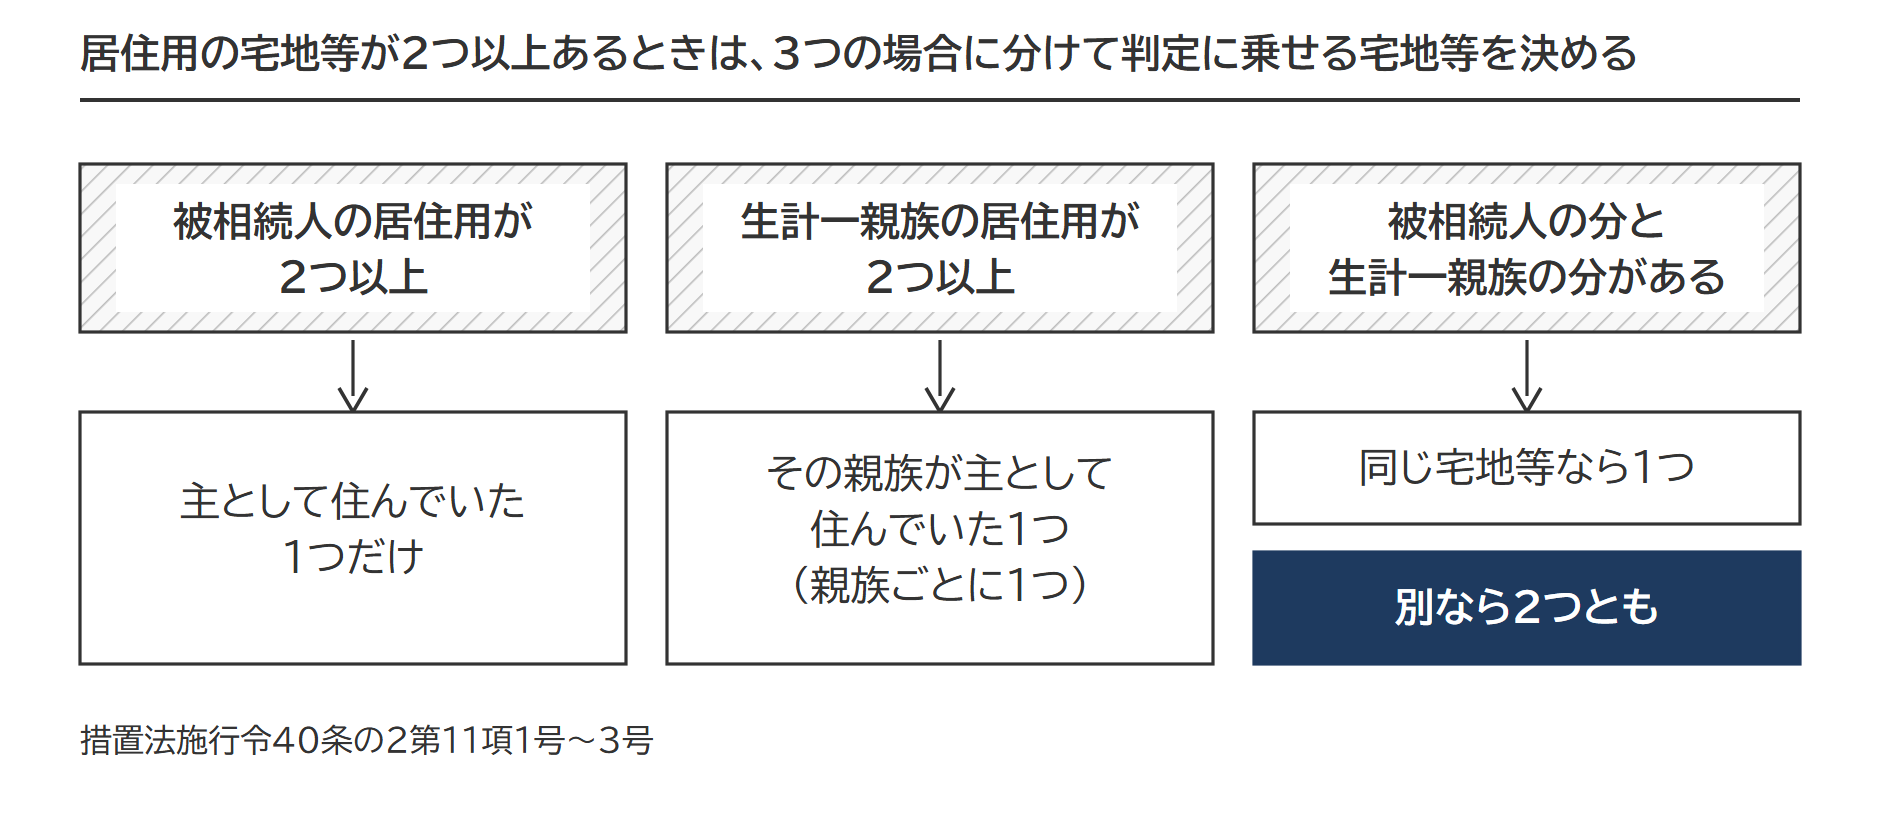
3つ目の場合だけは、被相続人の分と親族の分が別の宅地等なら2つとも判定に乗ります。
取得者別の判定|配偶者・同居親族・生計一親族の3つの枝と家なき子
取得者の枝は、配偶者→同居していた親族→配偶者も同居の法定相続人もいない場合の家なき子の順に見ます。生計を一にしていた親族が住んでいた宅地等は、その親族が取得する別の枝です。
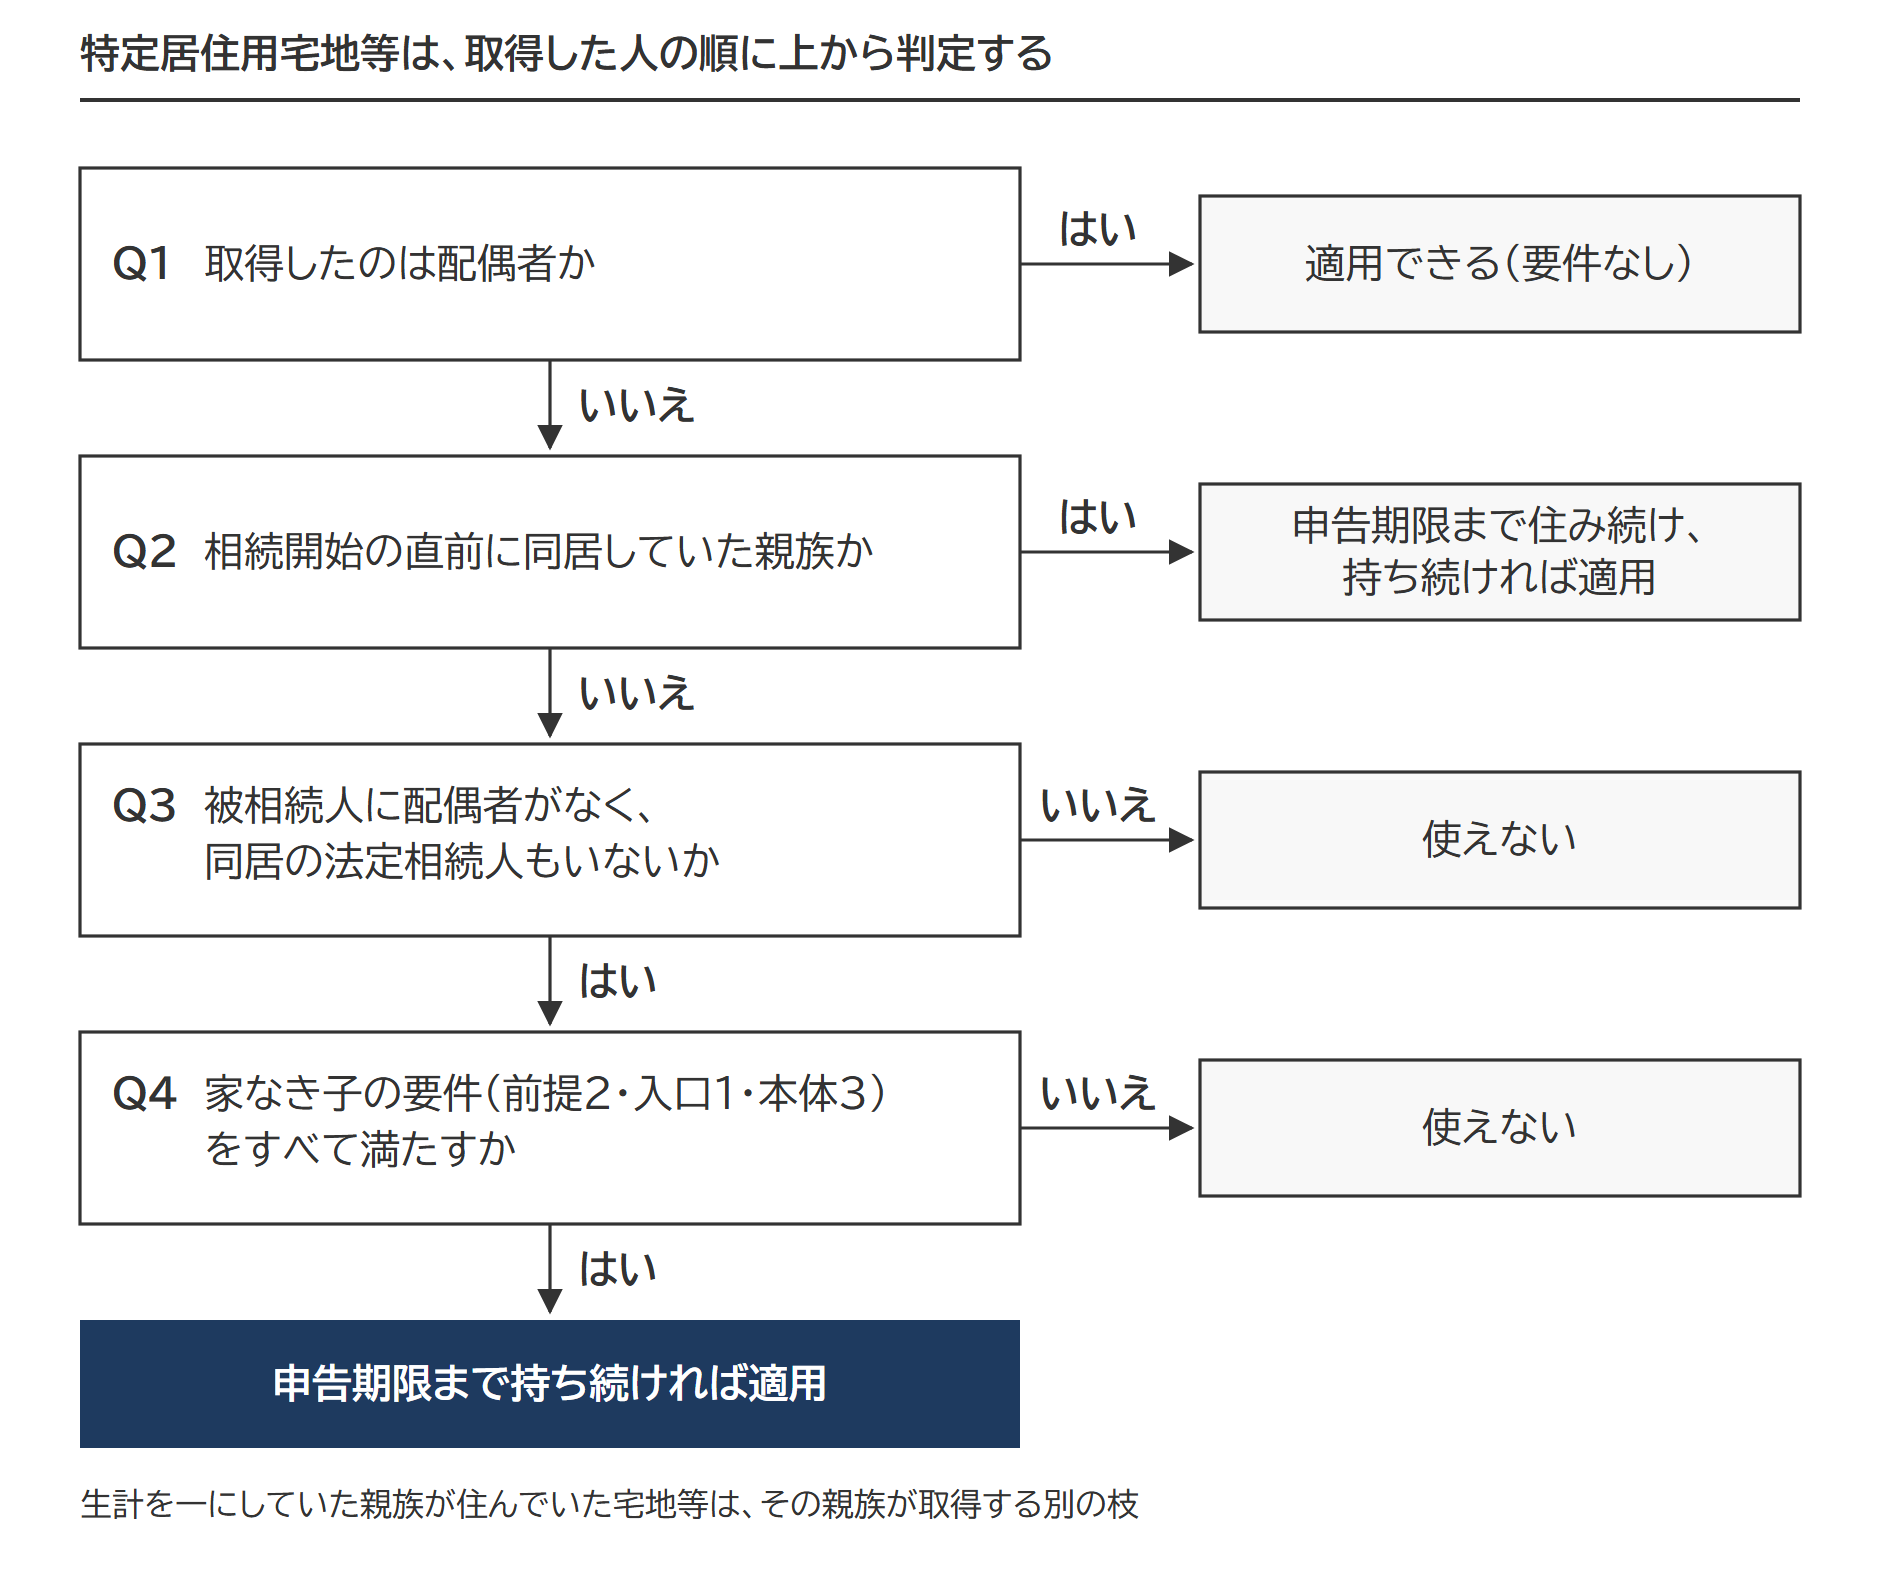
配偶者は取得すればそれで終わりで、申告期限までに売っても貸しても特定居住用宅地等のままです。同居していた親族は、相続開始時から申告期限まで住み続けることと持ち続けることの両方が要ります。同居といえるかどうかは、住民票ではなく生活の拠点で決まります。生計を一にしていた親族の要件は、相続開始前から申告期限まで自分の居住用に使い続け、持ち続けること。二世帯住宅は二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定、同居の線引きは小規模宅地等の特例の同居要件|同居期間の目安・住民票だけの同居・同居の証明の方法、取得者別の要件の一覧は小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定にあります。共有で取得したときは、取得した人ごとに持分に応じた部分を判定します(共有名義の土地の判定)。
家なき子(別居親族)の判定|6つの要件のチェックは前提・入口・本体の順
家なき子とは、被相続人に配偶者も同居の法定相続人もいない場合に、持ち家のない別居の親族が自宅の敷地を取得して特例を使う枝のことです。要件は6つあり、条文のうえで前提・入口・本体の3つの層に分かれていて、この順にしか判定できません。
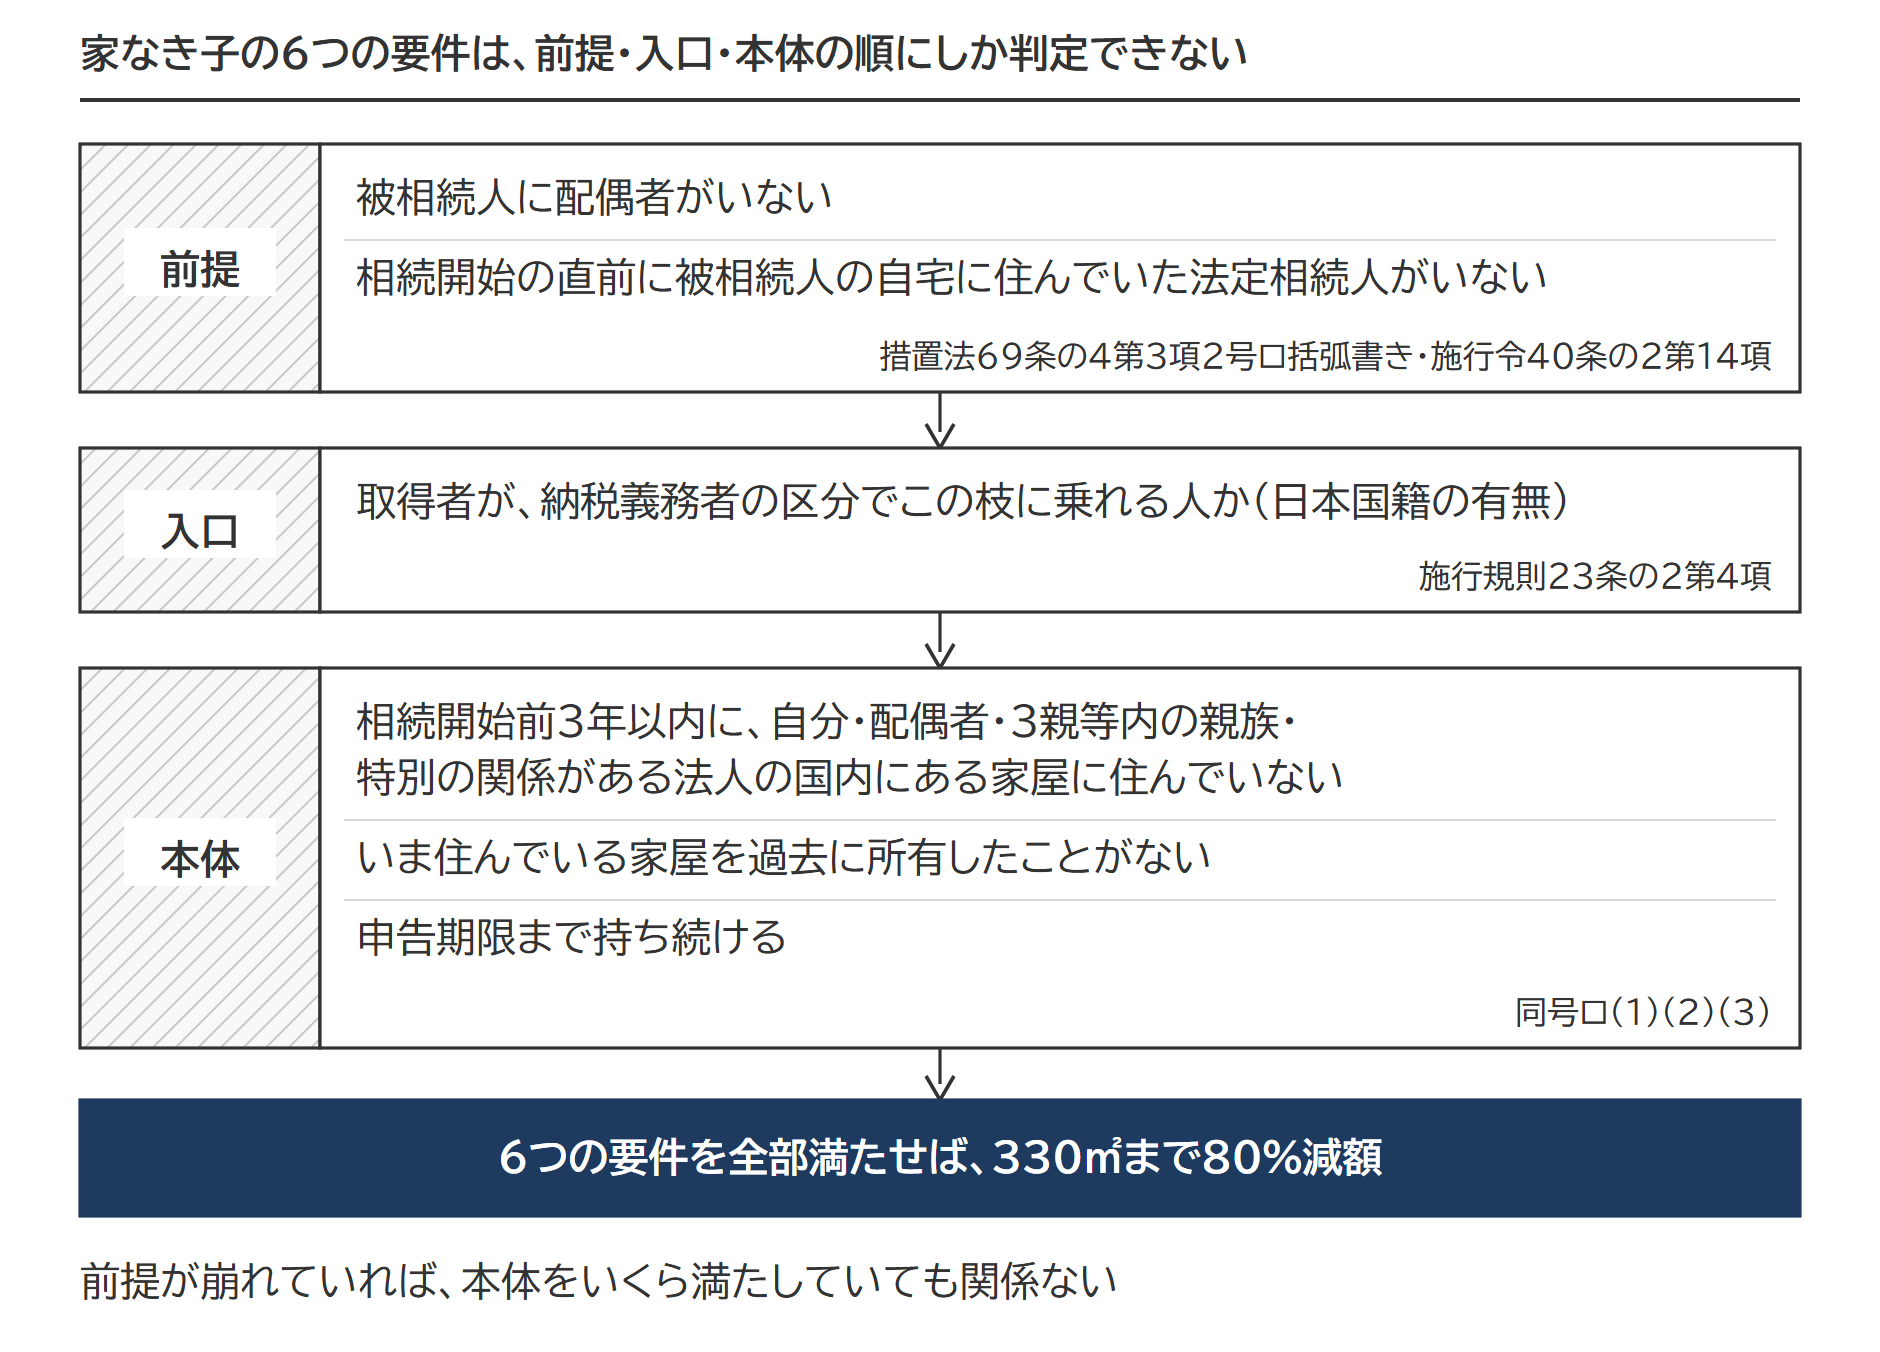
前提は、被相続人に配偶者がいないことと、相続開始の直前に被相続人の自宅の家屋に住んでいた法定相続人(相続放棄があっても放棄がなかったものとした相続人)がいないことの2つです。入口は、取得者が納税義務者の区分でこの枝に乗れる人であること。本体は、相続開始前3年以内に自分・配偶者・3親等内の親族・特別の関係がある法人が所有する国内にある家屋に居住したことがないこと、いま住んでいる家屋を過去に持っていたことがないこと、申告期限まで持ち続けることの3つです。前提が崩れていれば、本体を満たしていても関係ありません。
入口の納税義務者の区分は、日本国籍があれば住所が国外でも通る
措置法施行規則23条の2第4項は、家なき子の枝に乗れる人を、相続税法1条の3第1項1号(居住無制限納税義務者)または2号(非居住無制限納税義務者)に当たる人と、相続税法1条の3第1項4号(非居住制限納税義務者)に当たる人のうち日本国籍を有する人、と定めています。日本国籍があれば、住所が国外でもここは通ります。確かめるのは、取得者に日本国籍がなく、制限納税義務者になる場合です。
6つの要件を1つずつ確かめるチェックシートと、持ち家の判定・必要書類は家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類にあります。
出典:措置法69条の4第3項2号(e-Gov法令検索)/措置法施行令40条の2第11項・第14項(e-Gov法令検索)/措置法施行規則23条の2第4項(e-Gov法令検索)/相続税法1条の3(e-Gov法令検索)/質疑応答事例 「被相続人等の居住の用に供されていた宅地等」の判定
ステップ4|限度面積は、貸付事業用宅地等を選ぶかどうかで式が切り替わる(措置法69条の4第2項)
限度面積要件とは、特例を当てる宅地等として選んだ面積の合計が、区分ごとの上限に収まっていることです。貸付事業用宅地等を1㎡も選ばなければ、特定事業用等(特定事業用宅地等と特定同族会社事業用宅地等の合計)は400㎡まで、特定居住用は330㎡までをそれぞれ満額で使えます。貸付事業用宅地等を少しでも選ぶと措置法69条の4第2項3号に移り、面積を200㎡に換算して合計する調整式に切り替わる仕組みです(実務では、選ばないときを完全併用、選ぶときを限定併用と呼びます)。
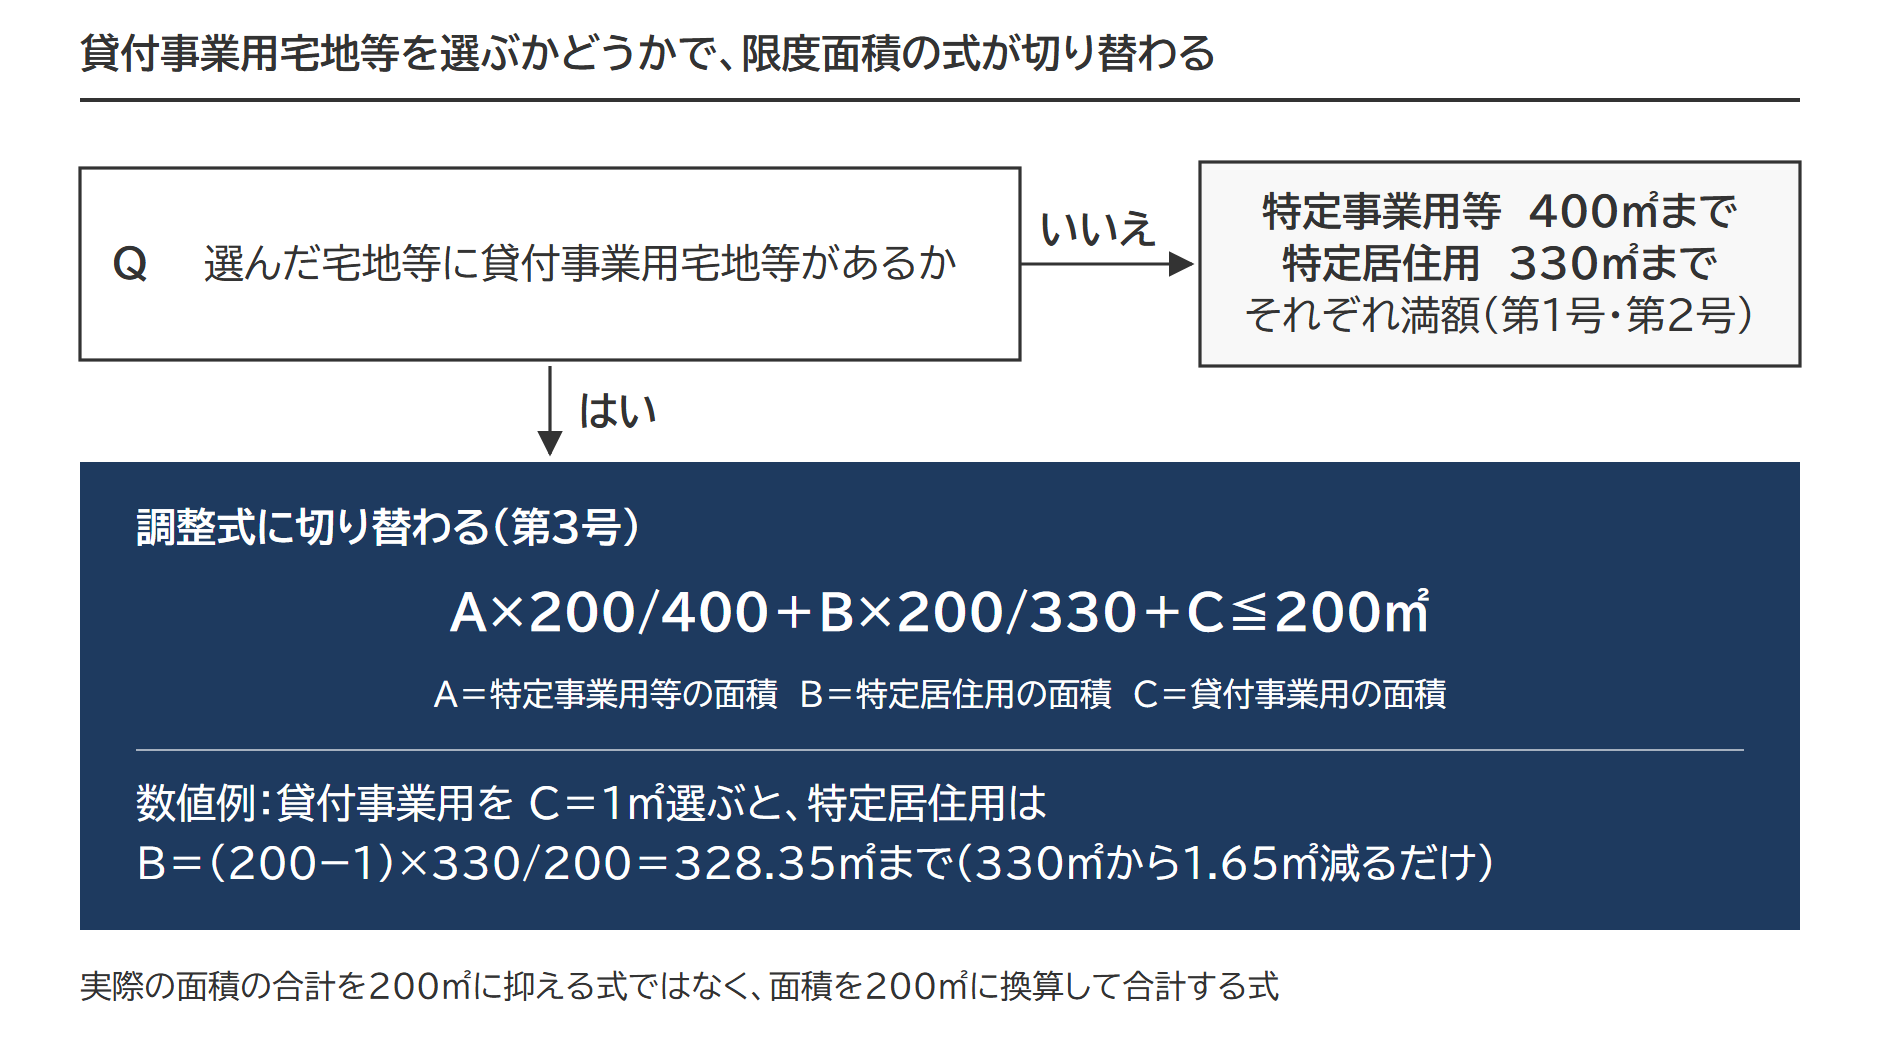
貸付事業用宅地等を選んだときの限度面積の式
特定事業用等の面積 A × 200/400 + 特定居住用の面積 B × 200/330 + 貸付事業用の面積 C ≦ 200㎡
この式は、実際の面積の合計を200㎡に抑えるものではありません。貸付事業用を C㎡選んだときに特定居住用だけを足すなら、B は(200 − C)× 330/200 まで選べるので、貸付事業用を1㎡選んでも特定居住用は330㎡から1.65㎡減るだけです。
| 貸付事業用の面積 C | 特定居住用で選べる上限 B |
|---|---|
| 0㎡(第2号で判定) | 330.00㎡ |
| 1㎡ | 328.35㎡ |
| 50㎡ | 247.50㎡ |
| 100㎡ | 165.00㎡ |
| 200㎡ | 0.00㎡ |
逆に、自宅の敷地を165㎡選べば、貸付事業用に残るのは100㎡です(165×200/330=100)。
どの宅地等を選ぶと有利かは、面積だけでなく1㎡当たりの評価額でも変わります。5つの事例での比べ方は小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定で扱っています。
限度面積を超えると、選んだ宅地等の全部に特例が使えない
限度面積を超える選び方をしたときは、超えた部分だけが削られるのではなく、選んだ宅地等のすべてについて特例の適用がありません(措置法通達69の4-11)。同じ通達は続けて、その後の期限後申告書や修正申告書で限度面積に収まるように選び直したときは、その宅地等に特例が適用されるとしています。
出典:措置法69条の4第2項(e-Gov法令検索)/措置法通達69の4-10・11
ステップ5|分割と申告の要件を通し、やり直せる分岐を知る(措置法69条の4第4項・第7項・第8項)
分割要件とは申告期限までにその宅地等を取得する人が決まっていること、申告要件とは特例を受ける旨を記載した申告書に計算の明細書などの書類を添付して出すことです。選んだ宅地等には、特例の対象になりうる宅地等を取得した全員の同意(同意書)が要ります(措置法施行令40条の2第5項)。ここまでの判定を全部通っていても、分割要件と申告要件のどちらかを外すと減額は受けられません。
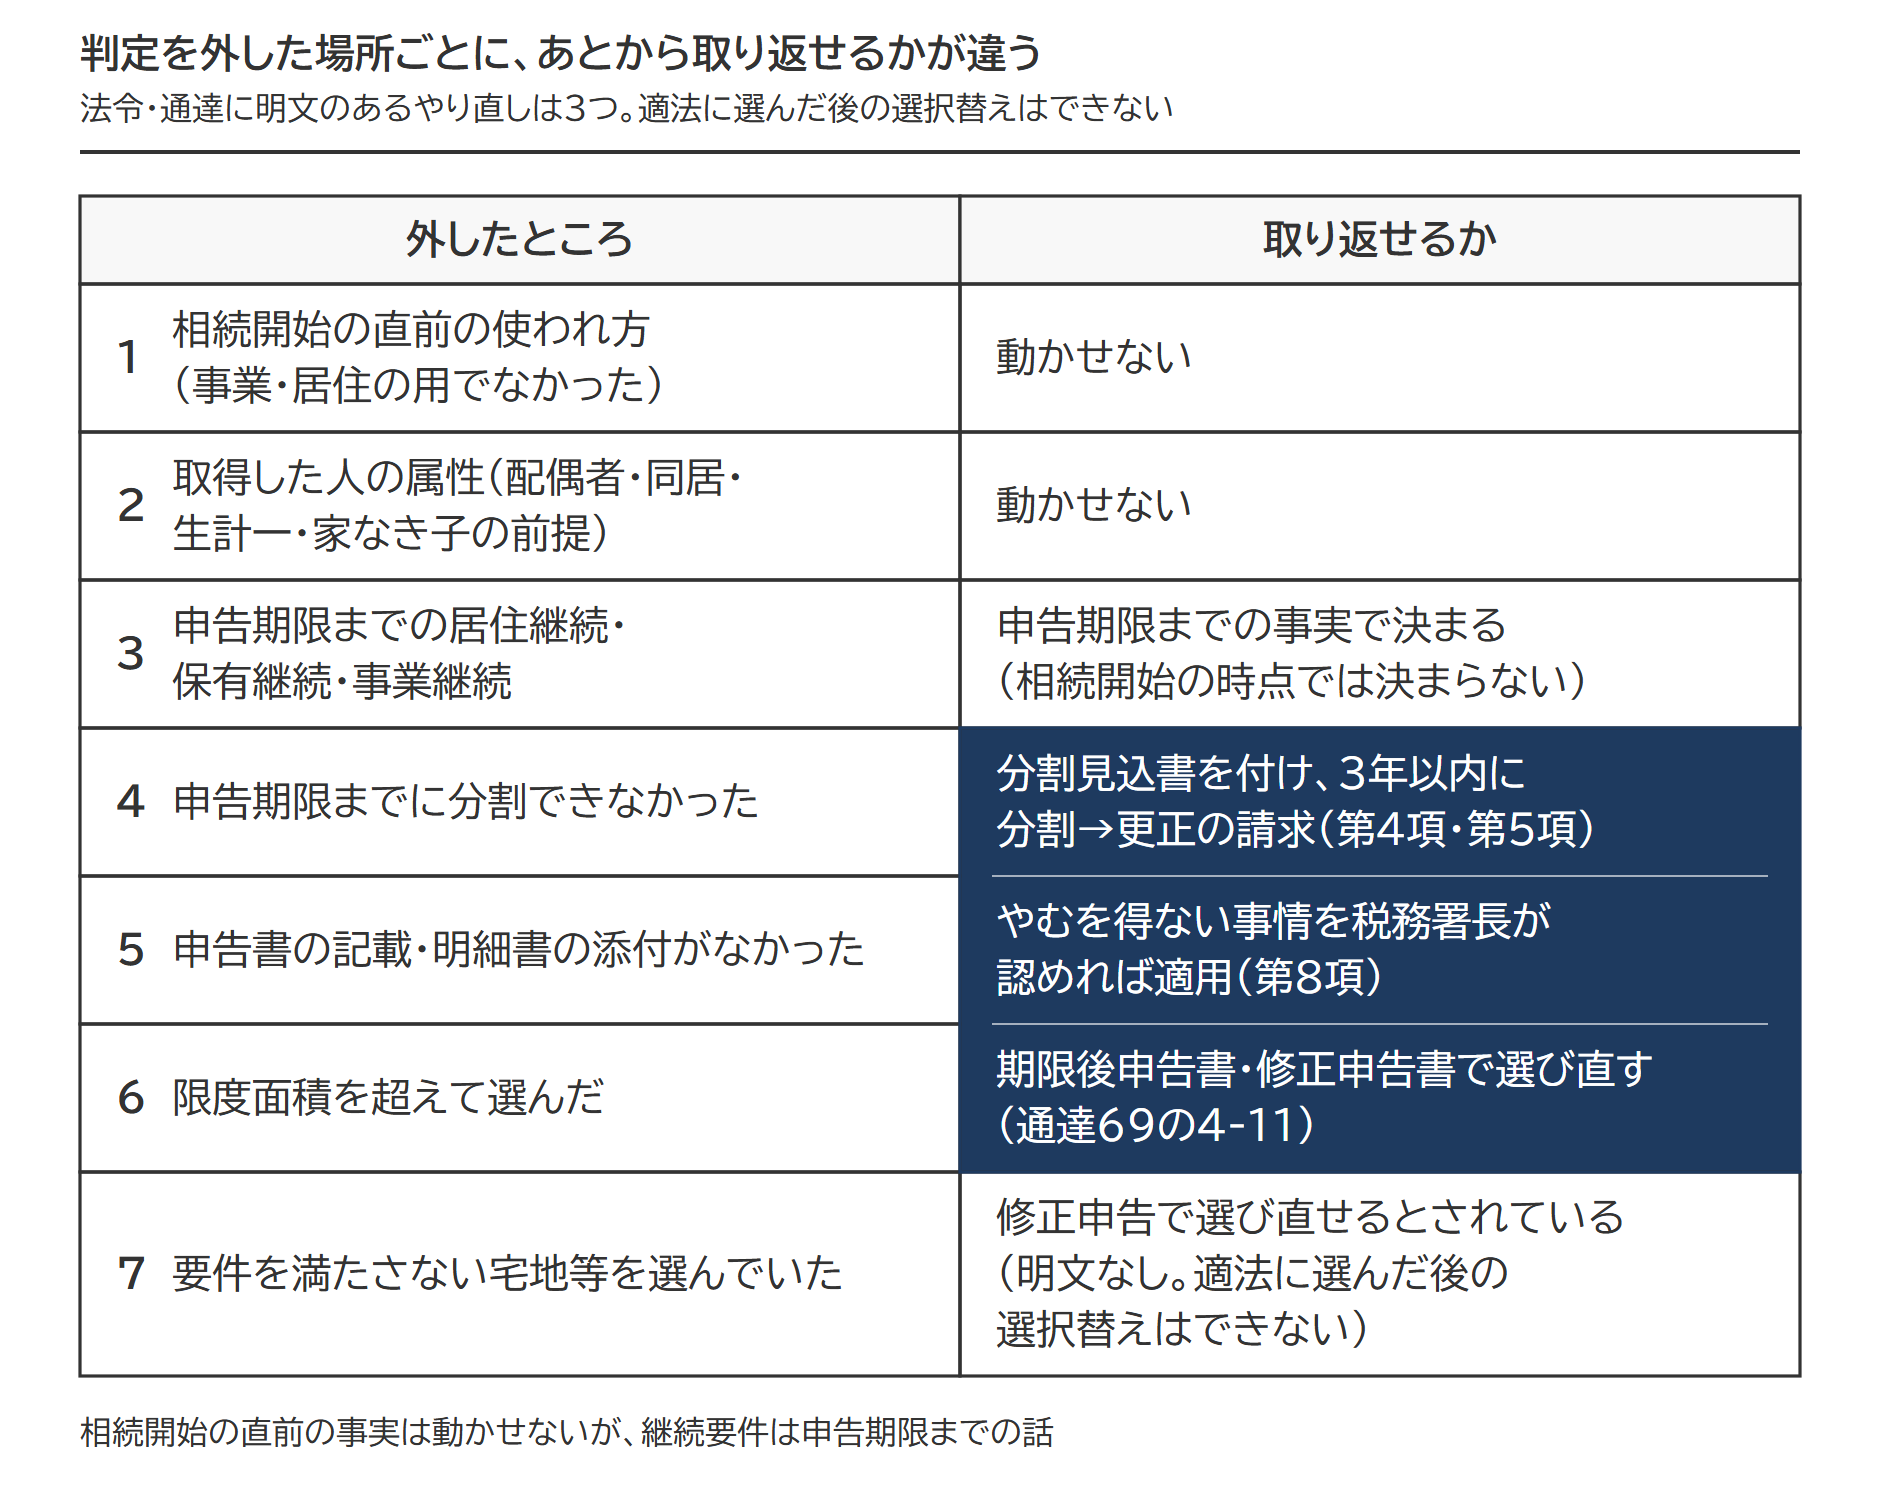
申告期限までに分割できなかった宅地等は、申告書に「申告期限後3年以内の分割見込書」を付けておき、3年以内(訴えの提起などやむを得ない事情があり税務署長の承認を受けたときは、分割できることとなった日の翌日から4か月以内)に分割できれば、更正の請求(納めすぎた税の還付の請求)で特例を受けられます。申告書の記載や明細書の添付がなかったときも、やむを得ない事情があると税務署長が認めれば、書類を出すことで適用される道が残っています。相続税額がゼロでも申告書の提出は必要です。分割見込書の書き方は未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求にまとめました。
法令と通達に明文があるやり直しの道は、この分割見込書と更正の請求、税務署長の宥恕(やむを得ない事情による救済)、限度面積を超えたときの期限後申告書・修正申告書での選び直しの3つです。このほか、当初の申告で選んだ宅地等が要件を満たしていなかったときは、修正申告で別の宅地等を選び直せるとされています。反対に、当初の申告の選択に誤り(瑕疵)がない場合、その後の選択替えは許されないとされています(国税庁の質疑応答事例)。相続開始の直前の使われ方と取得者の属性は後から動かせませんが、居住継続・保有継続・事業継続の要件は申告期限までの事実で決まるので、相続開始の時点で結論が出ているわけではありません。
出典:措置法69条の4第4項・第5項・第7項・第8項(e-Gov法令検索)/措置法通達69の4-11/質疑応答事例 遺留分減殺に伴う小規模宅地等の選択替えの可否
判定でつまずきやすい分岐
フローチャートはどこから始めればよいですか
使われ方が同じ部分ごとに、ステップ1から始めます。宅地等が複数あるときは、全部についてステップ3までを終えて区分を確定させてから、ステップ4の選択に入る順です。先に「この宅地等に使う」と決めると、限度面積で有利な組み合わせを取り逃がします。
建物の名義が被相続人ではありません。判定は変わりますか
変わることがあります。親族が所有する家屋の敷地は、その親族が敷地を被相続人から無償で借りていて、かつ被相続人等がその家屋を借りているなら無償で借りていた場合に限って居住用の判定に乗り、固定資産税程度を超える地代や家賃を取っていれば居住用の判定には乗りません(措置法通達69の4-7)。線引きは小規模宅地等の特例と建物の名義|土地と建物の名義が違うときの使用貸借の線引きと区分別の判定で整理しています。
申告期限を過ぎてしまいました。もう使えませんか
特例は期限内申告を条件にしていないので、分割が済んでいれば期限後申告でも使える場合があります。事情ごとの扱いは期限後申告で特例を受ける場合のポイントで説明しています。
出典:措置法通達69の4-7/措置法69条の4第7項・第8項(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。