
この記事の要点
- 土地の評価単位とは、地目・利用の単位・取得した人の3つで区切る「1つの土地」の範囲です(財産評価基本通達7・7-2)
- 一体利用とは、複数の筆や地目をひとまとまりで使っている状態で、筆の数にかかわらず1つの評価単位になります。道路で分断されていれば一体にできません
- 駐車場は、自宅の庭先なら宅地と一体、貸アパートの入居者専用なら敷地と一体の貸家建付地、入居者と外部が区分けなく混ざっていれば駐車場全体が別の評価単位になると考えられ、誰に貸すか・区分けするかで範囲が変わります
- 相続や贈与で取得した人ごとに分け、分けたことによる評価減は原則そのまま認められます。著しく不合理な分割だけは分割前の1画地で評価します
- 同じ225㎡の更地でも、1人で取得すれば6,750万円、2人で縦に分けて取得すれば合計6,417万円と、切り方で評価額が変わります
土地の評価単位とは、相続した土地を「どこからどこまでを1つの土地として評価するか」の区切りです。財産評価基本通達7・7-2と国税庁の取扱い(タックスアンサーNo.4603)が、地目・利用の単位・取得した人の3つで区切ることにしています。線の引き方が変われば、同じ土地でも評価額が変わります。
評価単位を間違えると、そのあとの補正をどれだけ丁寧に計算しても、評価額は過大にも過小にもなります。土地の評価はここから始まるためです。自分で使っている土地(自用地)の評価額をそのまま使うのか、貸している土地として減らすのかも、この区切りで決まります。
土地の評価単位とは|切り方で評価額が変わる
同じ225㎡の土地でも、1人がまとめて取得するか、2人が縦や横に分けて取得するかで評価額が変わります。
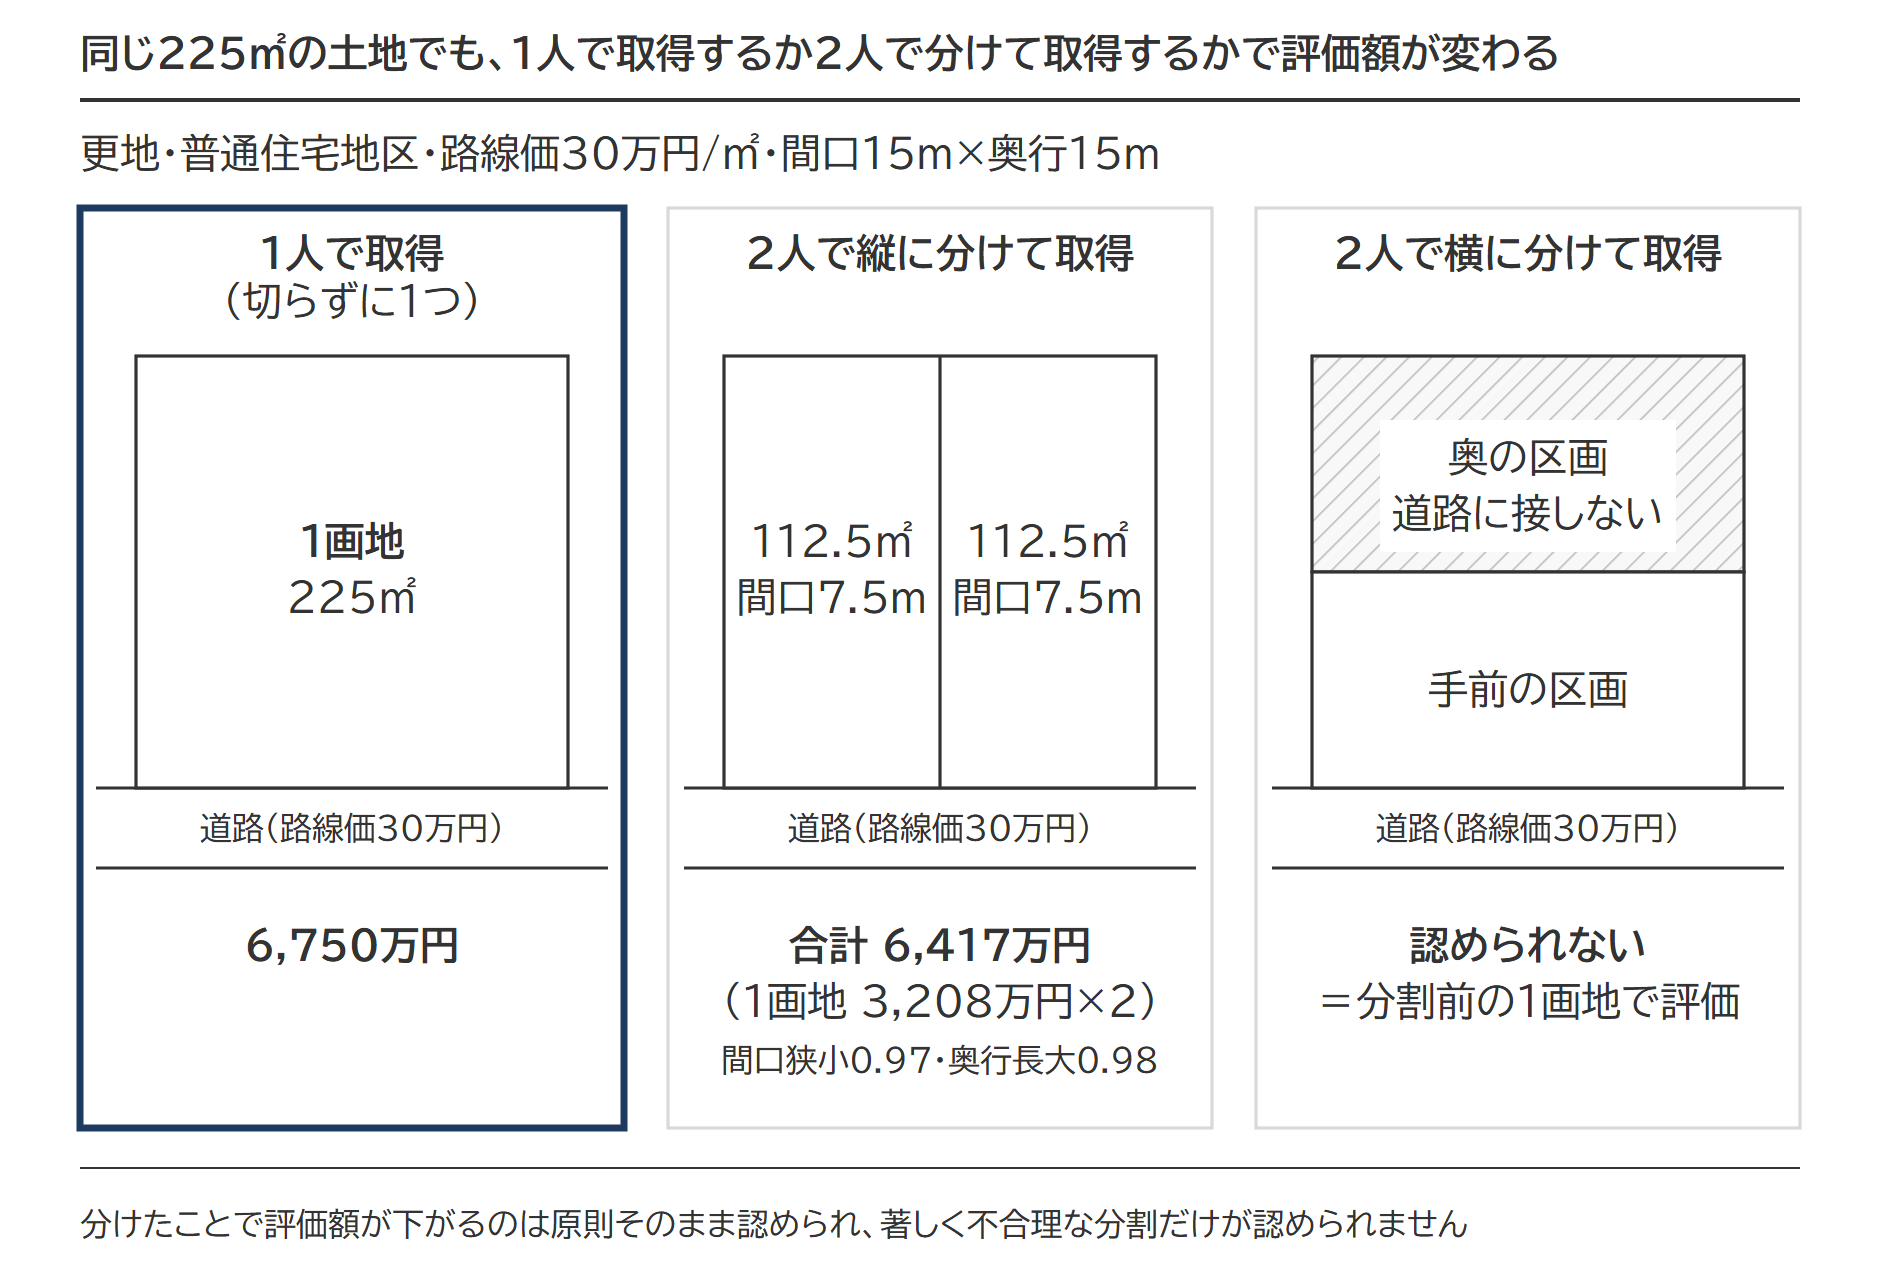
前提は、普通住宅地区・路線価30万円/㎡・間口15m×奥行15m=225㎡の宅地です。更地で、長男と二男が相続で分けて取得する場合です。奥行価格補正率は1.00で、縦に2つに割ると間口7.5m・奥行15mの2画地(1画地=評価の単位となる1区画)になり、間口が狭く奥に長い形を減額する間口狭小補正率0.97と奥行長大補正率0.98が入ります。
切らずに1つで評価したときと、縦に2つに割ったときの算式
切らずに1つ:300,000円 × 1.00 × 225㎡ = 67,500,000円
縦に2つ(1画地):300,000円 × 1.00 × 0.97 × 0.98 = 285,180円/㎡、285,180円 × 112.5㎡ = 32,082,750円
縦に2つ(合計):32,082,750円 × 2 = 64,165,500円
| 切り方 | 評価単位 | 評価額(万円) |
|---|---|---|
| 1人で取得(切らずに1つ) | 1画地(225㎡) | 6,750 |
| 2人で縦に分けて取得 | 2画地(各112.5㎡・間口7.5m) | 合計 6,417 |
| 2人で横に分けて取得 | 奥の土地が道路に接しない無道路地になる。著しく不合理な分割にあたり、分割前の1画地として評価する | 6,750 |
万円未満は四捨五入しています。縦に割ると評価額の合計は333万円下がり、この評価減は原則としてそのまま認められます。
出典:奥行価格補正率表・間口狭小補正率表・奥行長大補正率表(国税庁 調整率表・平成31年1月分以降用)
評価単位は3つの判定を順に重ねて決める
判定は次の3つを上から順に当てはめます。1つ通すごとに切れ目が増えます。
判定①地目で分ける 課税時期の現況で地目を判定し、地目のまとまりごとに1つの評価単位とします(財産評価基本通達7)。
判定②利用の単位で分ける 同じ地目でも、自分で使っているのか、貸しているのかで分かれます(同7-2)。
判定③取得した人で分ける 相続や贈与で別々の人が取得すれば、その人ごとに分かれます(タックスアンサーNo.4603)。
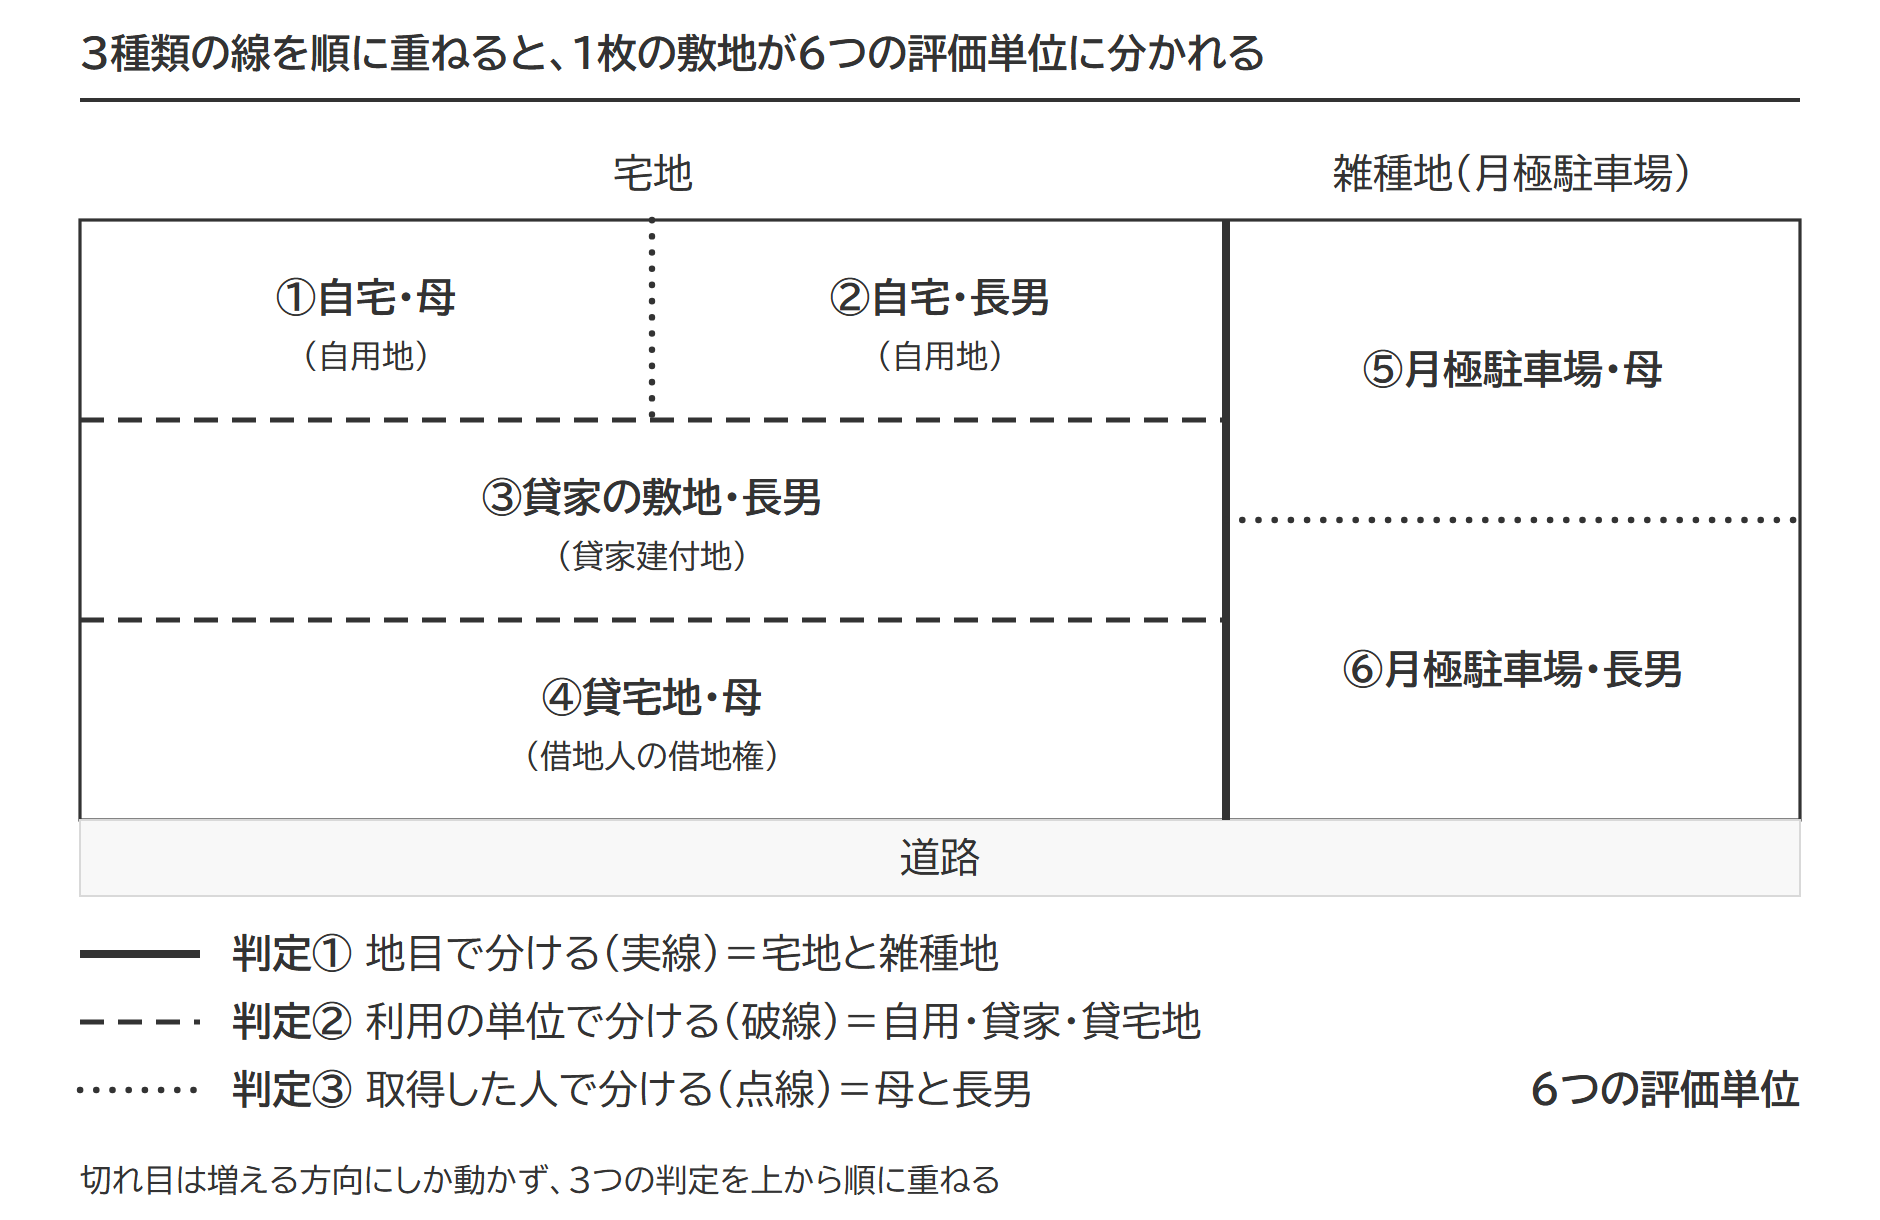
例外は、判定①に2つ(地目が違っても分けない)、判定③に1つ(分けたことを認めない)です。
出典:財産評価基本通達7(土地の評価上の区分)・7-2(評価単位)/No.4603 宅地の評価単位(国税庁)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
判定①:課税時期の現況で地目に分ける
判定①の地目は、登記簿の記載ではなく、亡くなった日(課税時期)の現況で判定します。土地の価額は、次の9つの地目の別に評価します。
| No | 地目 | No | 地目 |
|---|---|---|---|
| (1) | 宅地 | (6) | 牧場 |
| (2) | 田 | (7) | 池沼 |
| (3) | 畑 | (8) | 削除 |
| (4) | 山林 | (9) | 鉱泉地 |
| (5) | 原野 | (10) | 雑種地 |
(8)は通達から削除された欠番です。
登記地目が田や畑のままでも、砂利を敷いて月極駐車場にしていれば雑種地です。長く放置されて雑草に覆われ、簡単には元に戻せない農地も、田畑ではなく原野か雑種地として判定します。雑種地の評価方法は、路線価のある地域と、固定資産税評価額に倍率を掛ける倍率地域とで考え方が変わります。
登記の23地目を、評価の9地目に読み替える
地目の判定は、法務局が登記で使う不動産登記事務取扱手続準則の68条・69条に準じて行います。準則の地目は23種類あり、相続税の9地目とは数が合いません。通達7の(注)は、山林には準則の「保安林」を含め、雑種地には準則の「墓地」から「雑種地」まで(保安林を除く)を含める、と読み替えの手がかりを置いています。墓地・境内地・用悪水路・堤・井溝・公衆用道路・公園は、相続税の評価では雑種地に集約されます。
私道は、別の定め(通達24)で評価する土地です。路線価のない私道にしか面していない土地は、私道と宅地の評価単位から考えます。
出典:不動産登記事務取扱手続準則 第68条・第69条(法務省)/財産評価基本通達24(私道の用に供されている宅地の評価)
地目は「土地全体を見て」決める
準則68条は、土地の現況と利用目的に重点を置き、部分的にわずかな差異の存するときでも、土地全体としての状況を観察して定めるものとする、と地目を定める姿勢を書いています。
自宅の庭の隅に小さな畑があっても、その部分だけを畑として切り出すことはしません。
例外①:一体利用なら主たる地目にまとめ、道路で分断されていれば分ける
2つ以上の地目からなる一団の土地が一体として利用されている場合は、主たる地目からなるものとして、その一団の土地ごとに評価します。国税庁はゴルフ練習場の例で、建物の敷地(宅地)と打席の芝生部分(雑種地)の全体を、主たる地目の雑種地として評価すると回答しています。スーパーマーケットの店舗と来客用駐車場なら、主たる地目は宅地です。
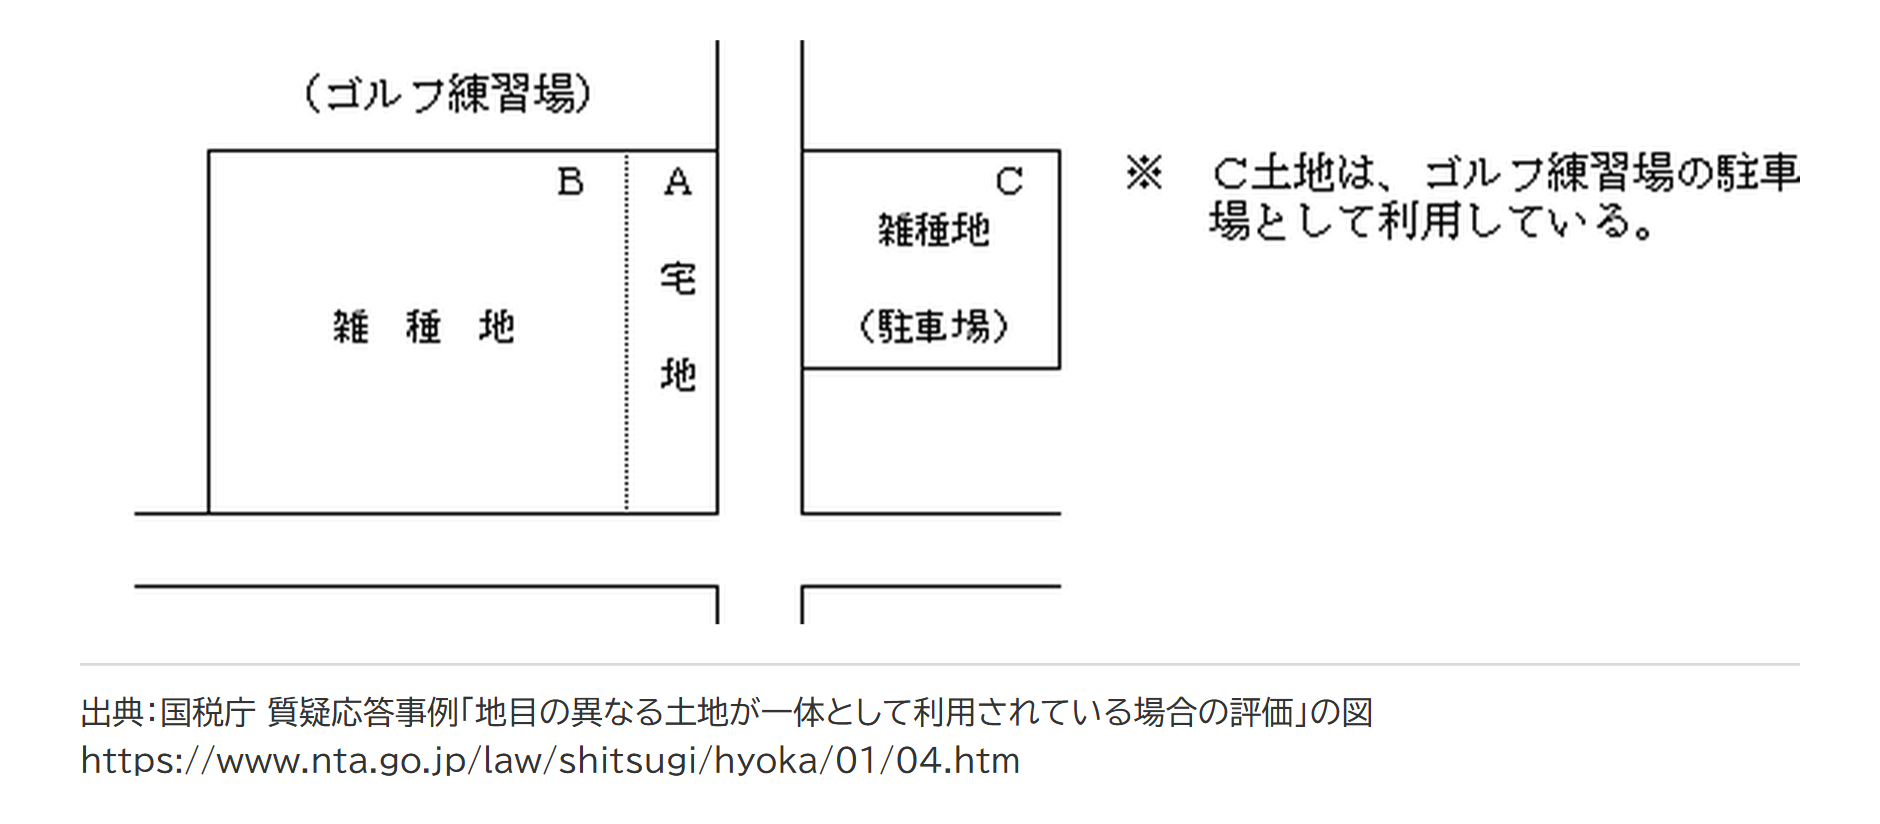
同じ回答は、練習場の向かいにある駐車場について、不特定多数の人の通行の用に供されている道路で物理的に分離されているから区分して評価する、と付け加えています。用途がつながっていても、道路で物理的に切れていれば一体にはできません。
出典:地目の異なる土地が一体として利用されている場合の評価(国税庁 質疑応答事例)/宅地の評価単位-地目の異なる土地が一体として利用されている場合(1)(国税庁 質疑応答事例)
例外②:宅地以外の4つが隣り合っているとき
もう1つの例外は、一体で使ってはいないが、まとめて評価したほうが実態に合う場合です。対象は、市街化調整区域以外の都市計画区域で市街地的形態を形成する地域です。その地域で次の4つのうち2つ以上が隣接し、形状・地積の大小・位置からみて一団として評価するのが合理的と認められるときは、その一団の土地ごとに評価します。
- 市街地農地(生産緑地を除く)
- 市街地山林
- 市街地原野
- 宅地と状況が類似する雑種地
4つとも近くの宅地の価額の影響を強く受け、宅地比準方式(宅地とした価額から造成費を引く方法)で評価する点が共通しています(倍率方式で評価する市街地農地は、この扱いの対象外で、1枚ごとに評価します)。注意する点は2つです。
1つはこの4つに宅地が入っていないことです。宅地は、一体で利用されていると認められる場合を除き、ほかの地目とまとめて評価しません。もう1つは、市街地農地から生産緑地が外されていることです。国税庁は、生産緑地には農地等として管理しなければならない制約があるため、市街地農地と隣接していてもそれぞれを利用の単位となっている一団の農地とする、と説明しています。減額の割合は生産緑地の相続税評価|買取り申出の可否で決まる5%〜35%の減額割合で整理しています。
出典:土地の評価単位――地目の異なる土地を一団として評価する場合(国税庁 質疑応答事例)/市街地農地等の評価単位(国税庁 質疑応答事例)
判定②:宅地は利用の単位(1画地)で分ける
判定②では、同じ宅地でも、自分で使うか人に貸すかといった使われ方が違えば、別の1画地に分けます。ものさしは2つだけです。
- 所有者の自由な使用収益を制約する他人の権利があるかどうか(使用貸借による使用借権は、原則として数えません)
- 権利があるなら、権利の種類と権利者が違うごとに分ける
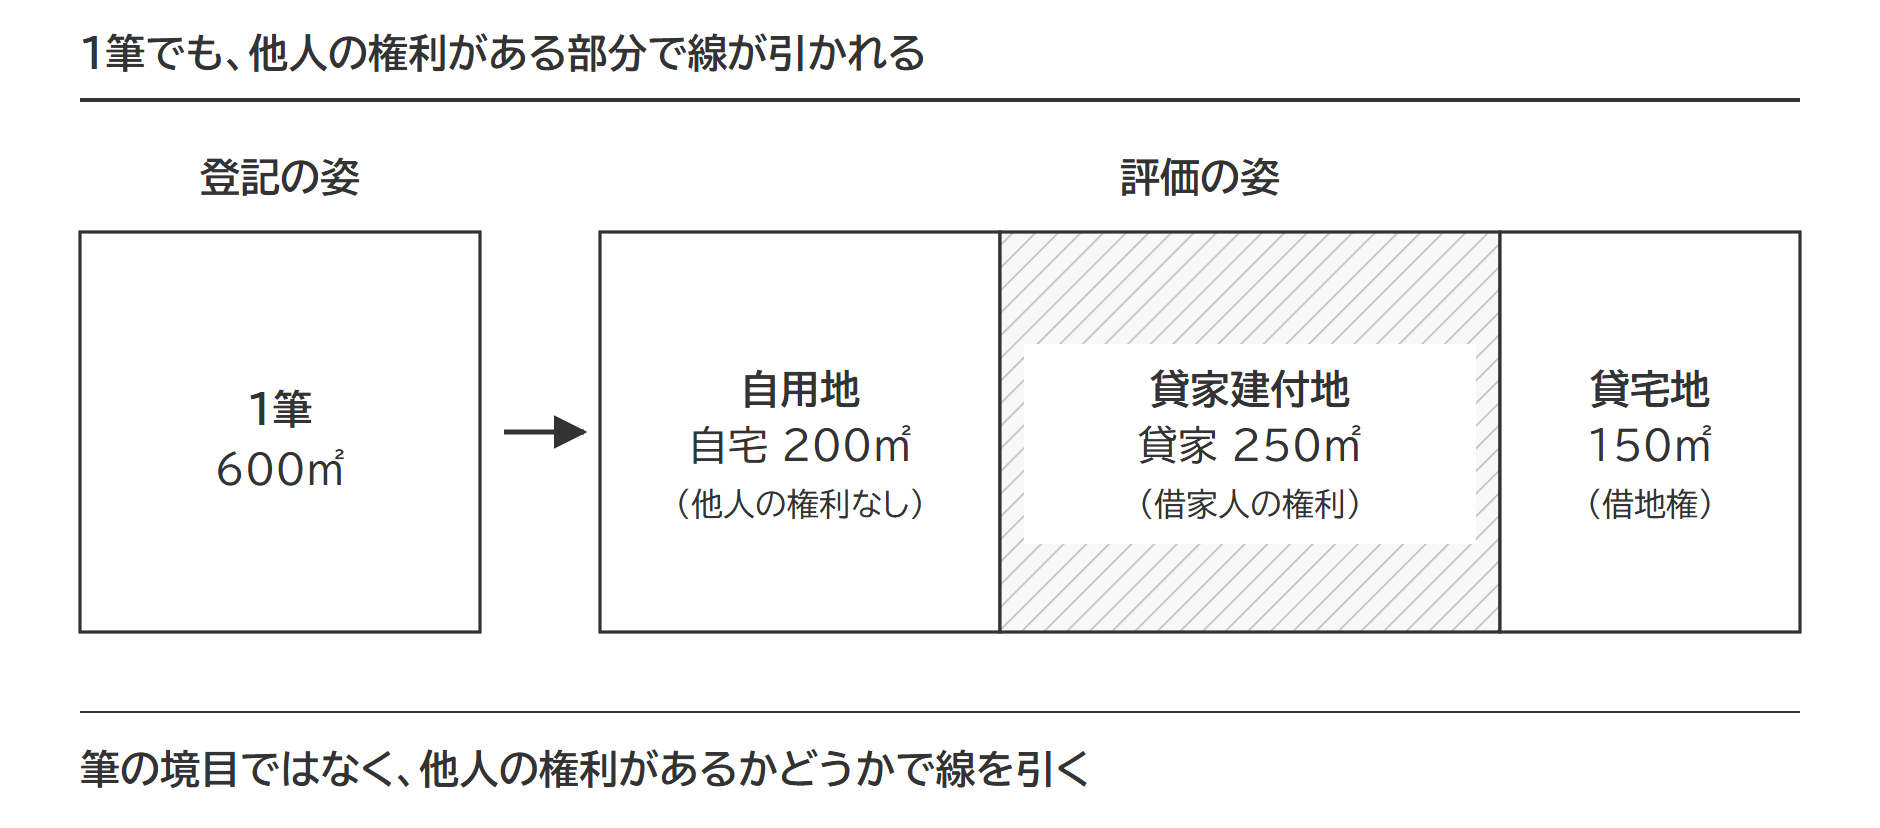
| 宅地の利用状況 | 評価単位 |
|---|---|
| 自分で使っている宅地(居宅と店舗のように用途が違っても) | まとめて1つ |
| 自宅と、子に無償で貸している土地(使用貸借) | まとめて1つ |
| 自宅と、貸家が建っている土地 | 分ける |
| 人に貸している土地(貸宅地)と、貸家が建っている土地 | 分ける |
| 借地人が複数いる貸宅地 | 借地人ごとに分ける |
| 貸家が数棟建っている土地 | 各棟の敷地ごとに分ける |
| 2人の地主から借りて一体で使っている借地権 | 借主側はまとめて1つ(地主側は所有する部分ごと) |
| 自分の土地と、隣に借りている土地を一体で使用 | まとめて評価して按分。一時的・臨時的な賃借権は評価せず、自分の土地だけを1画地とする |
| 共同ビルの敷地 | まとめて評価して按分 |
貸家が数棟あるときは、借家人が棟ごとに違うため、各棟の敷地ごとに1画地とします。
出典:宅地の評価単位(国税庁 質疑応答事例)/宅地の評価単位-自用地/宅地の評価単位-地目の異なる土地が一体として利用されている場合(2)
一体利用とは|複数の筆や地目でも、一体で使っていれば1つの評価単位
一体利用とは、複数の筆(登記上の1区画)や複数の地目にまたがる土地を、1棟の建物の敷地や、店舗と来客用駐車場のような1つの施設として、まとめて使っている状態です。一体利用の土地は、筆の数にかかわらず1つの評価単位になります。ただし、道路で物理的に分かれている土地(例外①)と、別々の人が取得した土地(判定③)は一体にできません。地目が違えば通達7のただし書きで主たる地目にまとめ、同じ宅地なら通達7-2(1)の「利用の単位となっている1区画」として1画地にまとめます。
自分の土地と隣に借りている土地の上に1棟の建物を建てているときも一体利用です。この場合は全体を1画地として評価し、その価額を地積の割合で按分して、所有権と借地権それぞれの価額を出します。隣の土地を使用貸借で借りているときは、借りている側の権利は弱いので、自分の土地だけを1画地として評価します。
出典:宅地の評価単位-自用地と借地権(国税庁 質疑応答事例)/宅地の評価単位-使用貸借(国税庁 質疑応答事例)
駐車場の評価単位|誰に貸すか、区分けするかで範囲が変わる
駐車場の評価単位は、自宅用・入居者用・外部向けのどれに使うかと、入居者用と外部用を区画線や契約で分けているかで決まります。人に貸している駐車場は、現況により雑種地です。
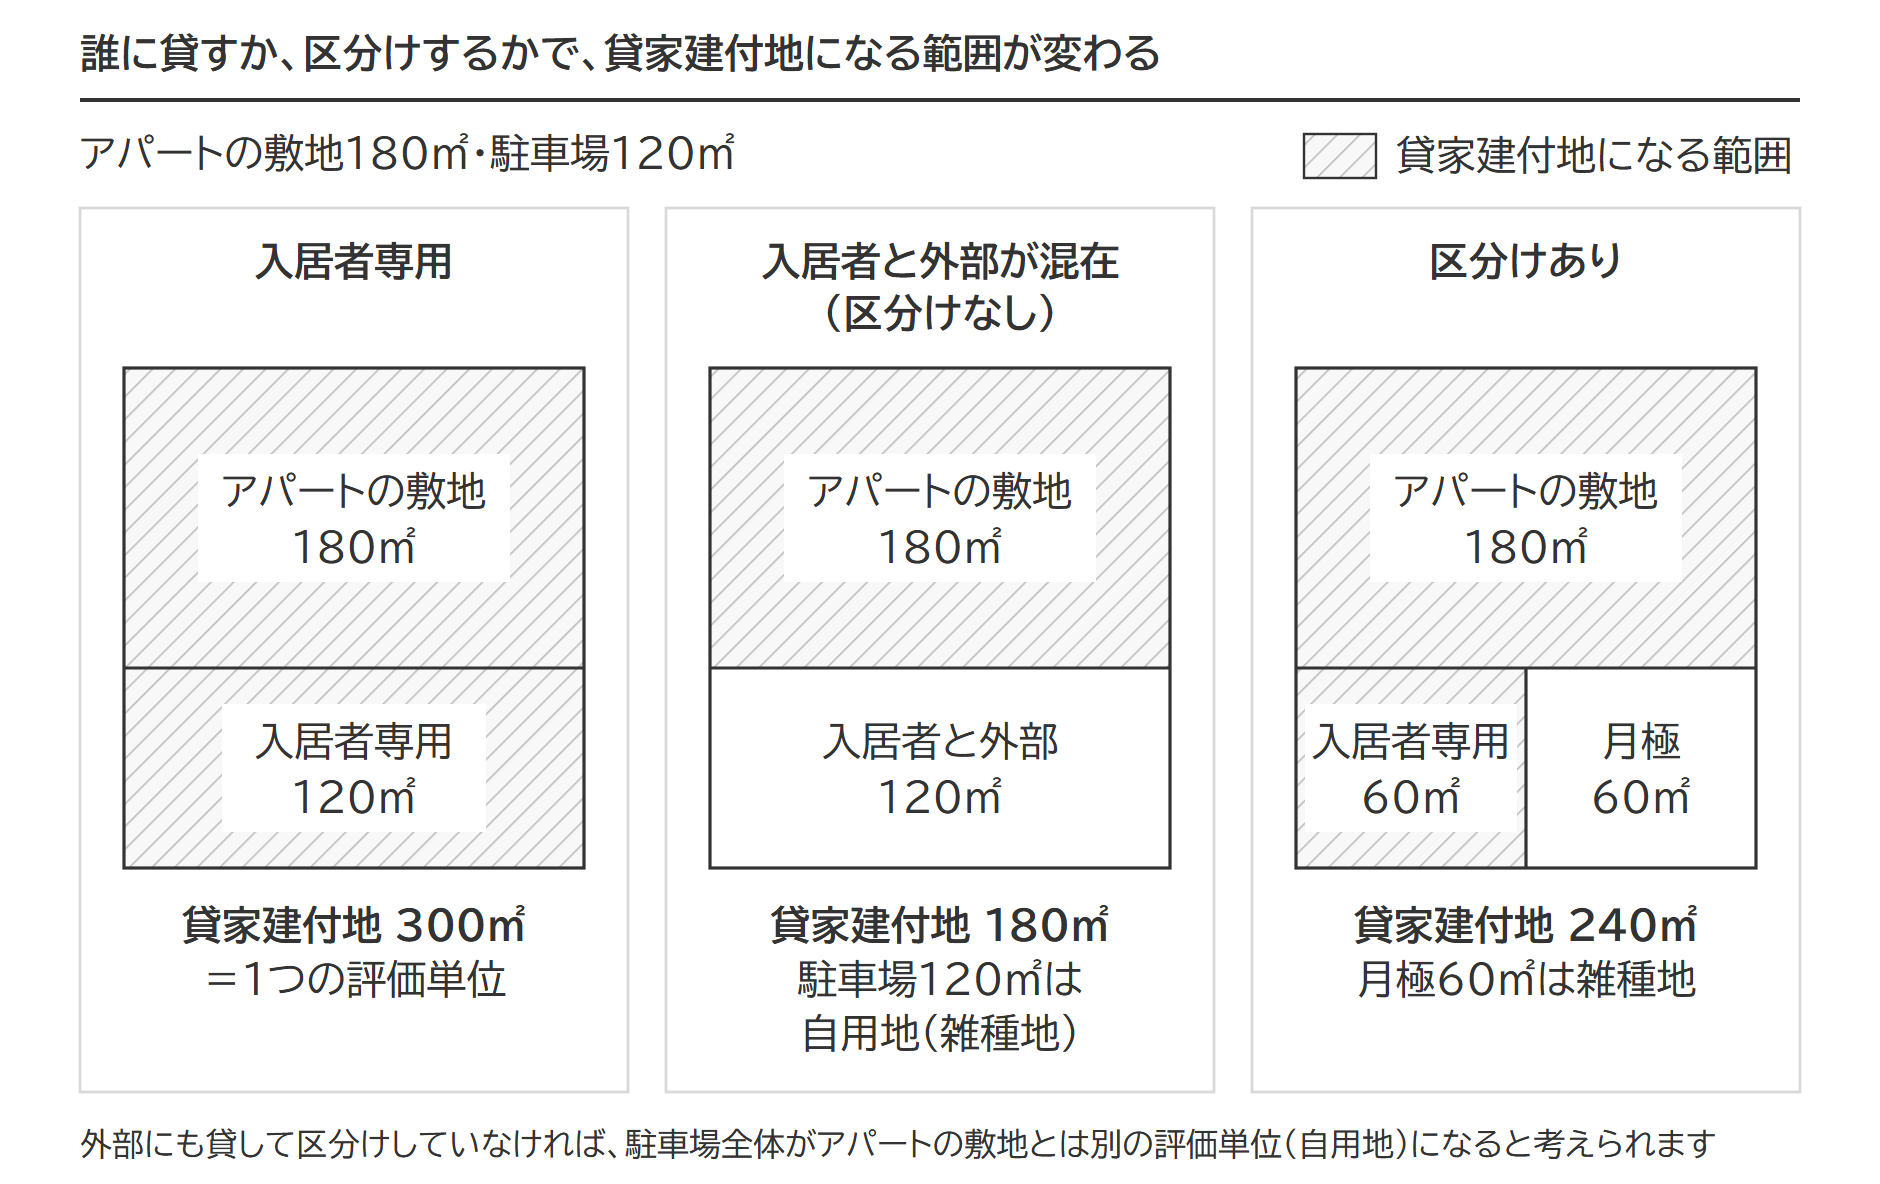
貸アパートに併設した駐車場を入居者だけに貸している場合は、駐車場があることでアパートの効用が高まっているため、地目が違っても全体を主たる地目の宅地として一体で評価し、駐車場部分まで貸家建付地(貸家の敷地として評価する土地)として評価できます。空きが出て外部の人にも月極で貸し、入居者用と外部用を区分けしていない場合は、入居者が借りている区画も含めて駐車場全体がアパートの敷地とは別の評価単位(自用地)になると考えられます。入居者専用の区画と月極区画を区画線や契約で分けていれば、月極部分だけを雑種地として切り離し、残りはアパートの敷地とまとめて貸家建付地として評価できる、と考えるのが筋です。入居者専用駐車場の小規模宅地等の特例は駐車場に小規模宅地等の特例は使える?9つの事例で見る適用の可否と50%減額で整理しています。
| 駐車場の使われ方 | 評価単位 | 評価の仕方 |
|---|---|---|
| 自宅の駐車スペース | 自宅の敷地と一体(宅地) | 自用地 |
| 貸アパートの入居者専用 | アパートの敷地と一体 | 貸家建付地 |
| 入居者と外部が混在(区分けなし) | アパートとは別(雑種地) | 自用地と考えられる |
| 自分で経営する月極駐車場・コインパーキング | 利用の単位ごと(雑種地) | 自用地(賃借権は引かない) |
| 業者に土地を貸している | 業者に貸した範囲ごと(雑種地) | 賃借権を控除 |
駐車場の地目は現況で判定し、建物に当たる(登記できる)立体駐車場の敷地は宅地、建物に当たらない構築物の立体駐車場や青空駐車場は雑種地です。車庫のような施設を駐車場の利用者の費用で造ることを認める契約は、土地の賃貸借になると考えられます。控除の計算は貸し付けられている雑種地の相続税評価|地上権に準ずる賃借権とそれ以外の計算方法で扱います。
出典:No.4627 貸駐車場として利用している土地の評価(国税庁)/不動産登記事務取扱手続準則 第68条(3)宅地(法務省)
使用貸借と無償返還届出書|使用貸借なら分けず、賃貸借なら分ける
使用貸借で子に貸している部分は、自宅とまとめて1画地です(判定②の表)。使用貸借にあたるかどうかの線は、国税庁の個別通達(昭和48年直資2-189)が定めています。土地の公租公課(固定資産税・都市計画税)に相当する金額以下の授受があるにすぎないものは使用貸借にあたり、権利金その他地代に代わる経済的利益の授受があるものは使用貸借にあたりません。
自宅の隣で自分の会社が社屋を建てている土地は、賃貸借なら分けます。使用貸借でも、無償返還の届出書が提出されていなければ、会社に借地権があるものとして貸宅地(別の評価単位)になることがあります。賃貸借で会社の借地権がある社屋の敷地は、自宅の敷地とは別の評価単位です。土地の無償返還に関する届出書が提出されていても、評価単位は分かれたままで、借地権の価額は零として取り扱い、貸宅地は自用地としての価額の80%で評価します。使用貸借の土地に届出書が提出されている場合は、貸宅地の価額は自用地としての価額で評価するため、自宅の敷地と一体の自用地として評価します(昭60直資2-58の(注))。
出典:使用貸借に係る土地についての相続税及び贈与税の取扱いについて(昭和48年直資2-189)/相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて(昭和60年直資2-58)5・8・(注)
判定③:取得した人ごとに分ける
判定③は、相続・遺贈・贈与で取得した宅地を、原則として取得した人が取得した宅地ごとに判定する決まりです。父が1人で使っていた敷地でも、母と長男が分けて取得すれば、そこに新しい線が引かれます。相続税は取得した人それぞれに課され、遺産分割の効力は相続開始のときにさかのぼるためです。
2人が共有で取得すれば評価単位は分かれず、全体を1画地として評価した価額を持分で按分します(財産評価基本通達2)。別々に分けて取得したことによる評価減は、原則としてそのまま認められます。地積規模の大きな宅地(広い宅地の評価額を下げる規定)にあたるかどうかの面積も、分割後の1画地ごとに判定し、共有地は持分で按分する前の全体の地積で判定する決まりです。要件は地積規模の大きな宅地の評価|適用要件チェックシートの書き方(記入例・PDF)と規模格差補正率の計算で確かめられます。
出典:No.4603 宅地の評価単位(国税庁)/地積規模の大きな宅地の評価-地積規模の要件の判定(国税庁 質疑応答事例)/地積規模の大きな宅地の評価-共有地の場合の地積規模の判定(国税庁 質疑応答事例)/財産評価基本通達2(共有財産)
不合理分割とは|認められないのは「著しく不合理」な分け方だけ
不合理分割とは、親族間などで行われた宅地の分割のうち、分割後の画地が宅地として通常の用途に供することができないなど、著しく不合理と認められる分け方です。例外はこれ1つで、分割前の画地を1画地の宅地として評価したうえで、各土地の価額の比で按分します。
国税庁が挙げる「著しく不合理」の例は6つあります。現実の利用状況を無視した分割、無道路地を作る分割、無道路地と不整形地を作る分割、不整形地を作る分割、奥行短小な土地と無道路地を作る分割、接道義務を満たさない間口狭小な土地を作る分割です。共通するのは、分割時だけでなく将来にわたって、その土地が通常の用途に供することができない点にあります。無道路地や不整形地を人工的に作り出すのが典型です。
分けたあとの土地がそれぞれ通常の用途に供することができるなら、評価額が下がっても不合理分割にはなりません。同族会社間等で同じような分割が行われた場合にも、不合理分割の取扱いが適用されます。
出典:宅地の評価単位-不合理分割(1)(国税庁 質疑応答事例)
生前の贈与で作った不合理分割は、その後の相続の評価にも残る
不合理分割は遺産分割のときだけの話ではありません。国税庁の設例では、父が生前に、角地の前面の間口15m・奥行1mの帯状地(A土地15㎡)だけを子に贈与し、残りのB土地210㎡を持ち続けました。相続で子がB土地を取得したとき、B土地そのものは形も接道も問題ない土地です。それでも贈与が不合理分割にあたるため、A・B土地全体を1画地として評価した価額に、B土地の価額の比を乗じて評価します。
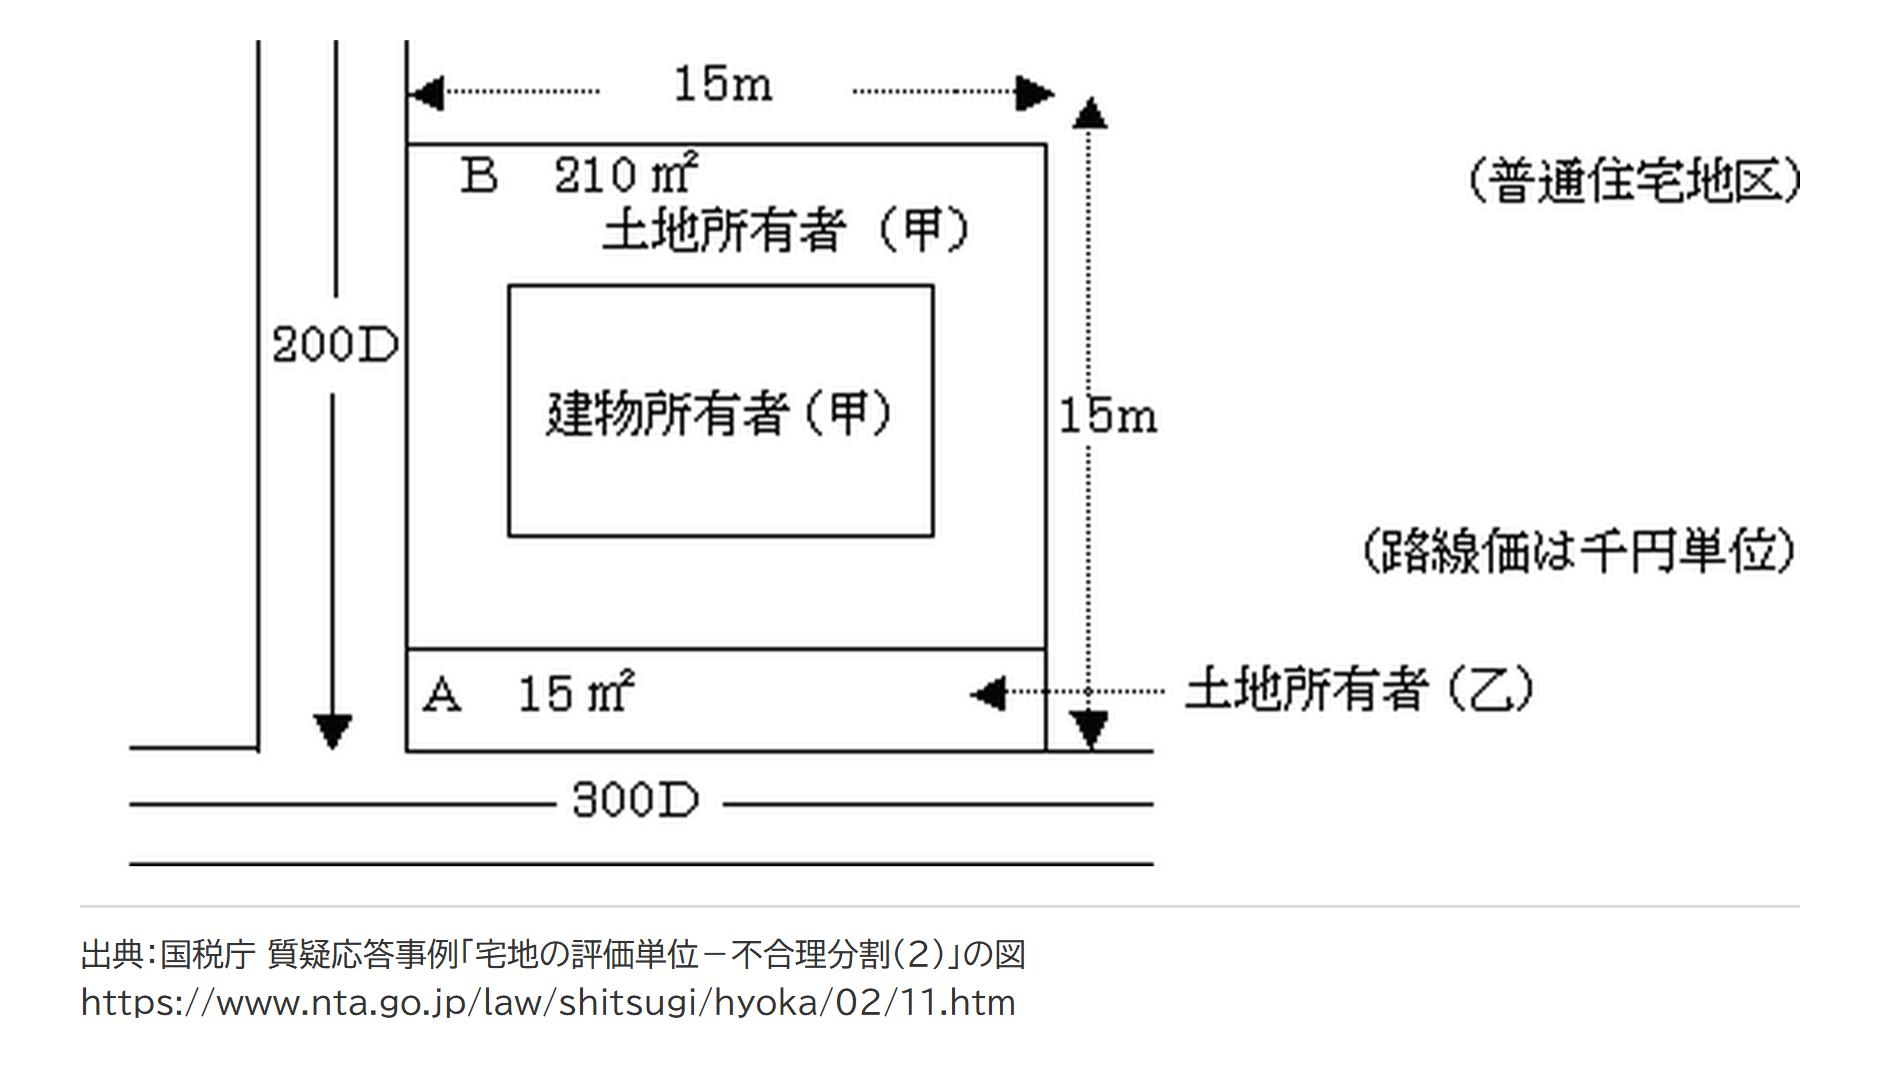
前提は普通住宅地区で、正面路線価300,000円/㎡・側方路線価200,000円/㎡です。奥行価格補正率は全体とB土地が1.00、奥行1mのA土地が0.90、側方路線影響加算率は0.03です。
A・B土地全体を1画地として評価し、B土地の価額の比で按分する算式
全体:(300,000円 × 1.00 + 200,000円 × 1.00 × 0.03) × 225㎡ = 68,850,000円
A土地を単独で評価:(300,000円 × 0.90 + 200,000円 × 1.00 × 0.03) × 15㎡ = 4,140,000円
B土地を単独で評価:200,000円 × 1.00 × 210㎡ = 42,000,000円
B土地の評価額:68,850,000円 × 42,000,000円 ÷(4,140,000円 + 42,000,000円) = 62,672,301円
| 評価の仕方 | 評価単位 | B土地の評価額(万円) |
|---|---|---|
| B土地だけを1画地として評価する(誤り) | B土地210㎡ | 4,200 |
| 全体を1画地として評価し、価額の比で按分する | A・B土地225㎡ | 6,267 |
B土地だけで評価すると、帯状のA土地に遮られて正面の300千円の路線に接しなくなり、200千円の路線だけで評価されるため、2,000万円あまり低くなります。贈与税の申告でのA土地の評価額も、原則として全体を評価した価額にA土地の価額の比を乗じた金額です。土地の一部を先に贈与している案件では、贈与のときの図面をさかのぼって確かめます。
出典:宅地の評価単位-不合理分割(2)(国税庁 質疑応答事例)
地目ごとに違う「1つ」の数え方
通達7-2は、宅地を1画地、田畑を1枚、山林を1筆と、地目ごとに違う単位で数えます。数え方を取り違えると、農地や山林で評価単位を作りすぎたり、作らなさすぎたりします。
| 地目 | 数え方 | 意味 |
|---|---|---|
| 宅地 | 1画地 | 利用の単位となっている1区画 |
| 田・畑 | 1枚 | 耕作の単位となっている1区画 |
| 山林・原野 | 1筆 | 土地課税台帳または土地補充課税台帳に登録された1筆 |
| 牧場・池沼 | 1筆 | 原野に準ずる |
| 鉱泉地 | 1筆 | 原則として1筆 |
| 雑種地 | 一団 | 同一の目的に供されている一団 |
山林・原野・牧場・池沼・鉱泉地は、利用の単位ではなく、台帳の「筆」で数えます。市街地山林と市街地原野は例外で、利用の単位となっている一団の山林・原野が評価単位です。農地は1枚ですが、市街地周辺農地・市街地農地・生産緑地は利用の単位となっている一団の農地で数え、生産緑地とそれ以外は区分します。区分ごとの評価は農地の相続税評価額の調べ方|純農地・中間農地・市街地周辺農地・市街地農地の4区分と計算方法、市街地周辺農地の相続税評価|市街地農地とした価額の80%で計算する手順、市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方、山林の相続税評価|純山林・中間山林・市街地山林の3区分と保安林の評価方法、市街地山林の相続税評価|宅地比準方式の計算と純山林比準に切り替える判断基準で扱います。
雑種地は「同一の目的に供されている一団」が単位で、いずれの用にも供されていない一団の雑種地は、その全体を1つの評価単位とします。
不合理分割の歯止めは宅地の(注)に置かれていますが、農地・山林・原野・雑種地の項目には「その(注)を準用する」の1行があります。準用されるのは、それぞれのただし書きが働く場面、つまり市街地周辺農地・市街地農地・生産緑地・市街地山林・市街地原野・宅地と状況が類似する雑種地です。1枚で数える純農地・中間農地、1筆で数える純山林・中間山林・原野・鉱泉地には、準用の定めがありません(牧場・池沼は原野に準じます)。
判断に迷いやすい場面
一筆と一画地の違い
一筆は登記の単位、一画地は評価の単位です。通達7-2の(注)1は、1画地の宅地は必ずしも1筆からなるとは限らず、2筆以上からなる場合も、1筆が2画地以上として利用されている場合もある、と念を押しています。筆ではなく利用の実態で線を引くので、1筆の土地を2つに分けて評価することも、3筆をまとめて1つに評価することもあります。農地の1枚も同じで、1枚が1筆とは限りません。
1筆の土地に2棟の建物があるとき
1筆に2棟あっても、評価単位は2棟の使われ方で決まります。自宅と自分の店舗、自宅と子が使用貸借で建てた家ならまとめて1つ、自宅と貸家なら自用地と貸家建付地の2つ、貸家が2棟なら各棟の敷地ごとに2つです(判定②の表)。
出典:宅地の評価単位(国税庁 質疑応答事例)/宅地の評価単位-使用貸借(国税庁 質疑応答事例)
単有と共有が隣り合っているとき
単独所有の土地と共有の土地が隣り合っているときの分かれ目は、建物の有無ではなく、共有が利用の制約になっているかどうかです。父が単独で持っている土地と、父と母が2分の1ずつ持っている土地が隣り合っていて、どちらも更地のときは、別の評価単位になります。共有地は、形状や効用を著しく変える変更に共有者全員の同意が必要です。賃借権の設定を持分の価格の過半数で決められるのも、土地なら5年以内のものに限られます(民法251条・252条)。使える範囲・収益できる範囲・処分できる範囲が違う土地を、1つにまとめることはできません。
その2つの土地にまたがって1棟の自宅が建っていて、共有が利用の制約になっていなければ一体で評価します。国税不服審判所の裁決も、単独所有地と共有地が一括して立体駐車場の敷地として貸し付けられ、遺産分割の前後を通じて同一の用途に供される蓋然性が高い場合は、共有であることによる使用等の制約が実質的にないため、区分して評価する必要はないと判断しています。共有どうしでも、西側を母と長男、東側を母と二男で共有しているなら、同意を得る相手が違うため別々の評価単位です。
出典:国税不服審判所 裁決 平成24年12月13日(単独所有地及び共有地の評価単位)
自分の土地の隣を相続したとき
もともと自分が持っている土地の隣を相続で取得したときは、取得した土地だけを単独で評価するのが原則です。評価単位は取得した人が取得した宅地ごとに決まり、もともと持っていた土地は相続財産に入らないためです。合わせると使い勝手がよくなるとしても、その分を評価に上乗せすることはしません。
土地の中を赤道・青道が通っているとき
公図に無地番の細長い帯として現れる赤道(里道)や青道(水路)が敷地を横切っているときは、いまも機能しているかどうかで扱いが分かれます。現に道や水路として機能している里道は別の土地で、両側を一体にはできません。埋め立てられて水路の機能を失い、両側と一体で耕作されていた青道については、物理的にも法的にも分断されていないとして全体を1つの評価単位とした裁決があります。機能を失って形も残っていない旧赤道はどうか。払下げを受けて一体にする手続があり、払下げ費用相当額を控除する扱いがとられることがあります。独立して利用できる形なら、両側を別々に評価することもあります。
機能しているかどうかは見た目では分からず、役所調査で管理者を確かめます。道路との関係ではセットバックが必要な土地の減額、区画整理の施行中は仮換地の指定の有無も評価単位に響く論点です。
出典:国税不服審判所 裁決 平成28年12月7日(青地が介在する農地の評価単位)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 土地の相続税評価は時価の何割か|路線価は公示地価の8割・固定資産税評価額は7割で、割り戻しても売値にはならない
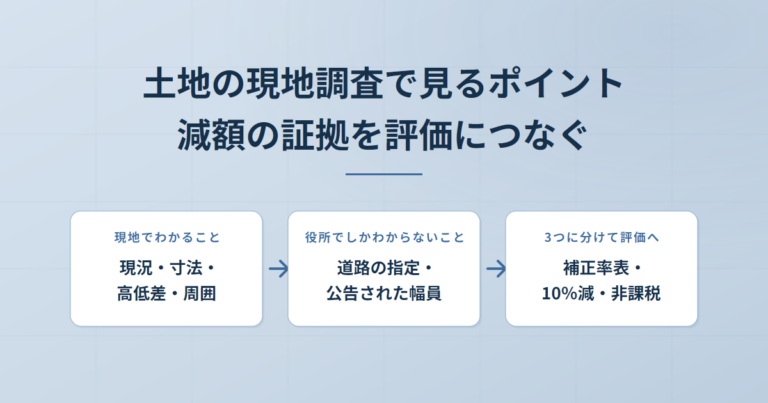 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。