二子玉川|相続税専門 世田谷相続専門税理士事務所
トップ 相続が発生した方へ 相続税申告サービス 相続不動産の評価・売却サポート 相続税申告の進め方 相続税シミュレーション 面談の場所 初めての方へ(初回面談のご案内) 生前の備え 生前対策サービス 料金 解決事例 申告の事例 生前対策の事例 不動産の事例 お客様の声 選ばれる理由 相続税の教科書 事務所紹介 よくあるご質問 世田谷区の相続税申告 士業の皆さまへ アクセス 無料面談を予約

相続税の教科書|第3章

非上場株式の評価・事業承継

会社を経営されていた方の相続でいちばん難しいのは、その会社の株式——非上場株式(取引相場のない株式)の評価です。

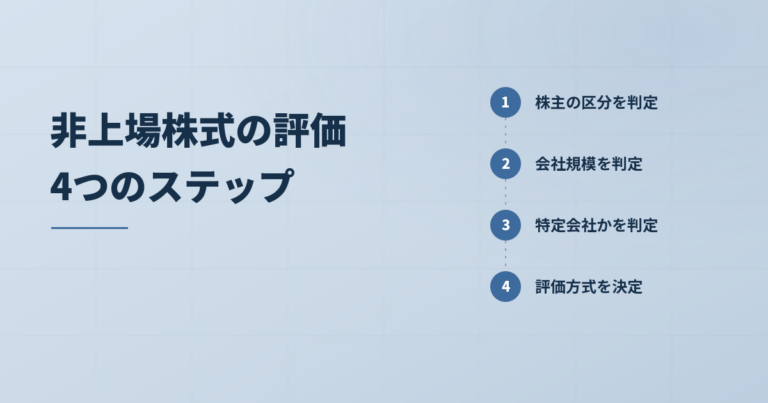
上場株式と違って市場価格がないため、会社の規模・株主構成・資産内容から株価を計算します。判定を一つ誤ると評価額が数倍変わることもある、相続税評価の最難関です。この章の前半では評価の4ステップ(株主の判定→会社規模の判定→評価方式→特定評価会社の検討)に沿って解説し、後半では自社株の相続税・贈与税の納税が猶予される事業承継税制を扱います。

読む順のご案内
まず →「非上場株式の評価に必要な4つのステップ」。株主の判定 →「同族株主のいる会社(判定フローチャート)」「同族株主のいない会社」。方式の計算 →「会社規模の判定」「類似業種比準方式4ステップ」「純資産価額方式を科目別に解説」。特殊な会社 →「特定評価会社6つの判定」から各論へ。事業承継税制は →「基本的な8つの手順」から要件3本(会社・後継者・先代経営者)へ。

記事の整理(節立て)

  • 3-1 評価の全体像:4つのステップ
  • 3-2 株主の判定:同族株主のいる会社(フローチャート)/同族株主のいない会社/未分割時の議決権割合
  • 3-3 会社規模と評価方式:会社規模の判定(3要素)/類似業種比準方式/業種目判定/純資産価額方式(科目別)/評価会社が有する取引相場のない株式
  • 3-4 特定評価会社:6つの判定ポイント/比準要素数1/比準要素数0/株式保有特定会社(s1+s2方式)/土地保有特定会社/開業後3年未満/開業前・休業中/清算中
  • 3-5 事業承継税制(納税猶予):基本の8手順/会社の要件/後継者の要件/先代経営者の要件/打切り事由11/資産管理会社の事業実態3要件
非上場株式の評価は、決算書と株主構成の確認から始まります。会社の株式を含む相続税申告をご検討の際は、初回面談(無料)で進め方をご案内します。→ 相続税申告サービス/面談予約
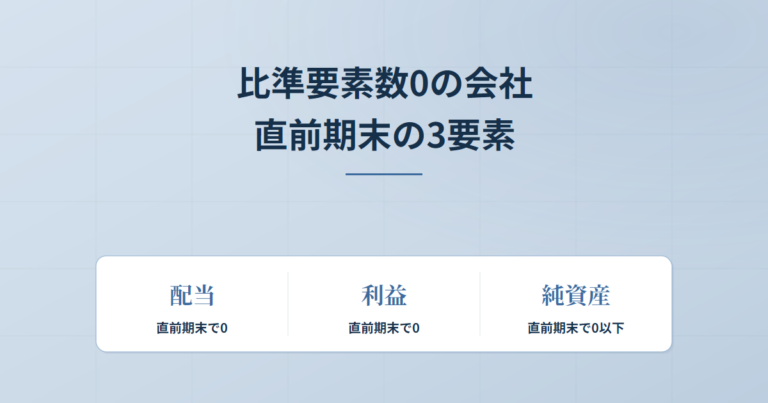
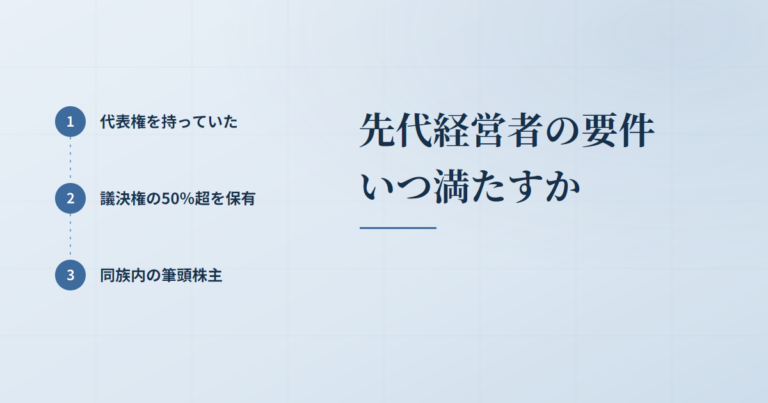
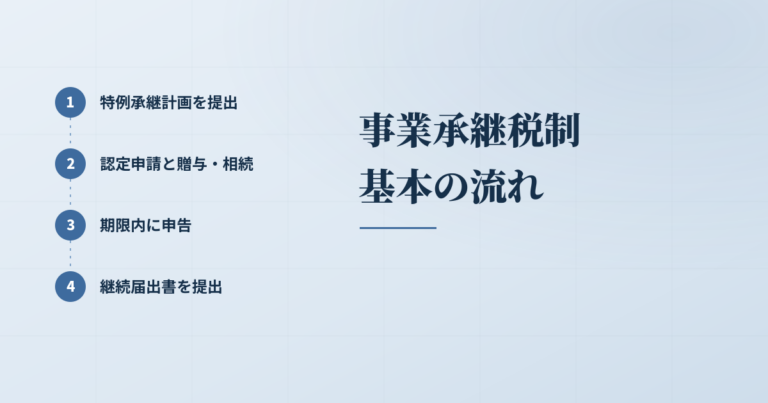
同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャート 同族株主かどうかで、評価方法も株価も大きく変わります。グループ単位の判定と、同族株主でも配当還元方式を使える例外をフローチャートで確認できます。 記事を読む → 非上場株式の相続税評価額の計算|4つのステップと3つの評価方式、L の割合(0.90・0.75・0.60)の早見表 非上場株式の評価は4つのステップで進めれば迷いません。株主の判定から評価方法の決定まで、全体の流れをこの1本でつかめます。 記事を読む → 非上場株式が未分割のときの評価方式の判定|議決権割合は法定相続分で数えない 未分割の株式は、課税価格と議決権割合で考え方が異なります。原則的評価方式になりやすくなる国税庁の取り扱いを解説しています。 記事を読む → 事業承継税制の納税猶予から免除までの8つの手順|特例承継計画の期限・認定申請・継続届出書・免除の要件 事業承継税制は、手順を1つ間違えると制度ごと使えなくなります。特例承継計画から免除までの8つの手順を順番に確認できます。 記事を読む → 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い 清算中の会社の株式は、分配見込額を現在価値に割り戻す独特の方法で評価します。端数の扱いなど計算のポイントを解説しています。 記事を読む → 同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定 同族株主のいない会社は、議決権15%を境に評価方法が分かれます。「中心的な株主」の有無で結論が変わる点まで、判定例つきで確認できます。 記事を読む → 開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価 開業前・休業中の会社は、会社規模にかかわらず純資産価額方式で評価します。20%減額や配当還元方式が使えない点に注意が必要です。 記事を読む → 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価 配当・利益・純資産がすべて0の会社は「比準要素数0」として純資産価額方式になります。比準要素数1との判定の違いを具体例で解説しています。 記事を読む → 特定の評価会社とは|6種類の判定順序と評価方法の一覧 特定の評価会社は6種類あり、判定の順番が決まっています。どれに当たると評価がどう変わるかを一覧で整理しています。 記事を読む → 事業承継税制の先代経営者の要件|代表権・50%超・筆頭株主をいつ満たすか 先代経営者の要件は7つあり、贈与の順番にも決まりがあります。複数の株主から譲る場合の注意点まで解説しています。 記事を読む → 開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違い 開業後3年未満かどうかは、設立登記ではなく実際の事業開始から数えます。純資産価額方式になる場合の計算も解説しています。 記事を読む → 事業承継税制の会社の要件7つ|中小企業者の判定と資産管理会社の除外 会社の要件は7つすべてを満たす必要があります。中小企業の判定や資産管理会社の扱いなど、判断に迷いやすい点を解説しています。 記事を読む → 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際 土地の多い会社は、土地保有割合しだいで純資産価額方式に固定されます。大会社70%・中会社90%の判定基準と小会社の扱いを解説しています。 記事を読む → 事業承継税制の納税猶予が打ち切られる事由|5年以内と5年経過後の違い 継続届出書の提出が遅れても、やむを得ない事情があれば期限内の提出とみなされます。承継後5年間とその後で異なる取り消し事由を整理しています。 記事を読む → 株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説 株式等が総資産の50%以上を占める会社は評価方法が制限されますが、S1+S2方式を選べる場合があります。計算方法まで解説しています。 記事を読む → 事業承継税制の後継者の要件|役員3年はもう不要・18歳以上と代表権 後継者の役員要件は「引き続き3年以上」で、通算3年では足りません。相続で初めて適用する場合の特則まで解説しています。 記事を読む → 類似業種比準価額の計算式|4ステップと第4表の書き方・記載例 類似業種比準価額の計算には、株価や利益金額で「有利な方を選べる」場面がいくつもあります。計算式4ステップと第4表の書き方・記載例まで確認できます。 記事を読む → 会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方 会社規模の判定は、従業員数の数え方(役員は含めない等)や業種の区分でつまずきがちです。判定表に当てはめる手順で確認できます。 記事を読む → 類似業種比準価額の業種目判定|業種目番号の調べ方と日本標準産業分類との対比表 類似業種比準価額の業種目は、選び方しだいで株価が変わります。日本標準産業分類からの当てはめと有利選択の方法を解説しています。 記事を読む → 資産保有型会社・資産運用型会社とは|事業承継税制を使える事業実態3要件 資産管理会社は原則対象外ですが、事業実態3要件を満たせば使えます。従業員5人以上の維持など、要件の実際を解説しています。 記事を読む → 評価会社が有する取引相場のない株式|法人税額等相当額を控除できない理由と純資産価額の計算例 評価会社が持つ他社の非上場株式には、37%控除ができないという特別ルールがあります。見落とすと株価の計算を誤る論点です。 記事を読む → 比準要素数1の会社とは|3つの比準要素の判定と、大会社でも使えない類似業種比準価額 配当・利益・純資産のうち2要素が0だと、大会社でも類似業種比準方式が使えなくなります。判定基準と該当を避ける考え方を解説しています。 記事を読む → 非上場株式の純資産価額方式|第5表の書き方と科目別の記載例 純資産価額方式には、法人税等相当額37%の控除や議決権50%以下の80%評価など、知らないと差が出る計算ルールがあります。科目ごとの留意点まで確認できます。 記事を読む →
初回面談(無料)のご予約

①今後の流れとスケジュール、②報酬のお見積りをご案内します。

ご相談だけでも構いません。その場でのご契約はお願いしません。

5.0Googleクチコミ(20件)

面談場所: 二子玉川の貸会議室(睦ビルなど)/お近くの駅の会議室/ご自宅/オンライン

まだ検討中の方は、税額の目安の試算や相続ナレッジからどうぞ。

相続税シミュレーションを試す
WEB予約24時間受付 電話9:00〜18:00 LINE友だち追加
無料面談を予約 お電話で相談 LINEで予約