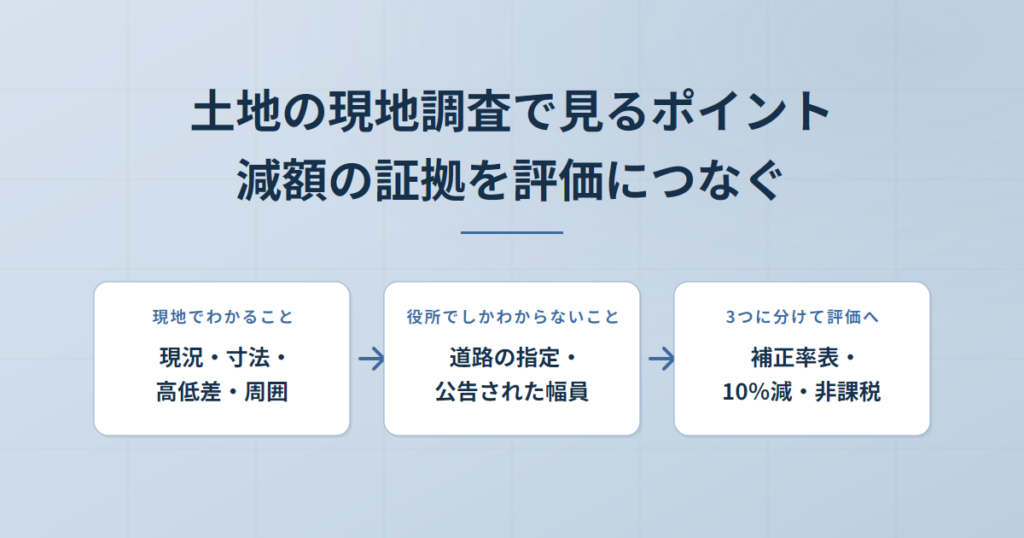
この記事の要点
- 土地の現地調査は、路線価や固定資産税評価額に出ていない減額の材料(現況・寸法・高低差・周囲の状況)を、写真と実測値の形で持ち帰る工程です。評価は課税時期の現況と実際の面積によります(財産評価基本通達1(2)・8)。
- 見る順番は手順の例で、道路→外周→敷地の中→上空と地下→周囲。比べる相手になる付近の宅地も見ておきます。現況のがけ地と高低差を確かめて評価単位を分けた公表裁決があります(平成29年4月7日裁決)。
- 現地でわかるのは寸法と現況、役所でしかわからないのは道路の指定・公告された幅員・区域の指定です。役所の記録は閲覧を請求でき(建築基準法93条の2)、指定道路図・指定道路調書は、建物の滅失・除却で閲覧に供する期間が区切られる書類から外されています。
- 敷地の中の祠や鳥居と一体の相当範囲の敷地は、減額ではなく非課税です(相続税法12条1項2号)。その面積は登記簿にも課税明細書にも出ないので現地で出し、既に申告した土地でも要件に当たれば法定申告期限から5年以内は更正の請求ができます(国税通則法23条1項)。
- 持ち帰った材料は「補正率表や算式のある通達」「通達に条文のない国税庁の取扱い(付近の宅地との比較で10%)」「別の法律の非課税」の3つに分けて評価につなぎます。
相続した土地の評価額は、路線価図(国税庁が道路ごとに1㎡当たりの価額を示した図)と登記簿だけでも計算できます。ただ、その計算には現地でしか確かめられない事情が入っていません。道路の幅、隣地との高低差、上空の送電線、裏手の墓地、庭の祠は、どれも路線価図や登記簿には出てきません。
土地の現地調査は、路線価や登記簿に出ていない減額の材料を、写真と実測値の形で持ち帰る工程です。持ち帰るものは、現地で確定する寸法と現況、役所でしか確定しない道路の指定や区域の指定の2つです。寸法と現況は現地で測り、指定は現地で手がかりを拾って役所で裏を取ります。
土地の現地調査とは、路線価図と登記簿に出ない減額の証拠を持ち帰る工程
財産評価基本通達1の(3)が「その財産の価額に影響を及ぼすべきすべての事情を考慮する」と定め、同8が地積を「課税時期における実際の面積による」としています。図面だけでは評価が完結しません。
現地でしか確定しない情報は、間口・奥行・高低差・道路幅員という寸法と、何に使われているか・境界標はあるか・周囲に騒音や臭気、墓地や鉄塔がないかという現況の2つです。このうち現況は、土地をいくつに分けて評価するかという評価単位の区分そのものを動かします。宅地は利用の単位となっている1区画ごとに評価し、地目は課税時期(亡くなった日)の現況で判定するためです(財産評価基本通達7・7-2)。
出典:財産評価基本通達1(評価の原則)/財産評価基本通達7・7-2・8(土地の評価上の区分・評価単位・地積)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
出発前にそろえる資料と、現地で照合すること
先に次の資料をそろえ、現地で照合する点を書き出してから出かけます。
| 資料 | 入手先 | 現地で照合すること |
|---|---|---|
| 登記事項証明書・公図・地積測量図 | 法務局(オンラインでも取れる) | 地番の位置、隣地との形、境界標の有無 |
| 固定資産税の課税明細書・名寄帳 | 市区町村(東京23区は都税事務所) | 土地の数と地目、載っていない土地がないか |
| 路線価図・評価倍率表 | 国税庁「財産評価基準書」 | 図の道路が現地に実在するか、正面がどちらか |
| 都市計画図・ハザードマップ・遺跡地図 | 市区町村(ウェブで公開している所もある) | 用途地域の境、土砂災害警戒区域や埋蔵文化財包蔵地が敷地にかかっていないか |
同行してもらえるなら、その土地を使ってきた相続人に来てもらいます。いつから貸しているか、隣との取り決めはあるか、使い方が途中で変わっていないかは、図面に残らないからです。相続税の評価は課税時期の現況によるので、いま駐車場でも、亡くなった時点で資材置場だったなら資材置場として評価します。
現地で見る順番は手順の例=道路、外周、敷地の中、上空と地下、周囲
見る順番に通達や法令の定めはなく、外から内へ進み、最後にもう一度外へ出る順番を手順の例として置きます。到着していきなり敷地に入ると、道路の観察が抜けるためです。
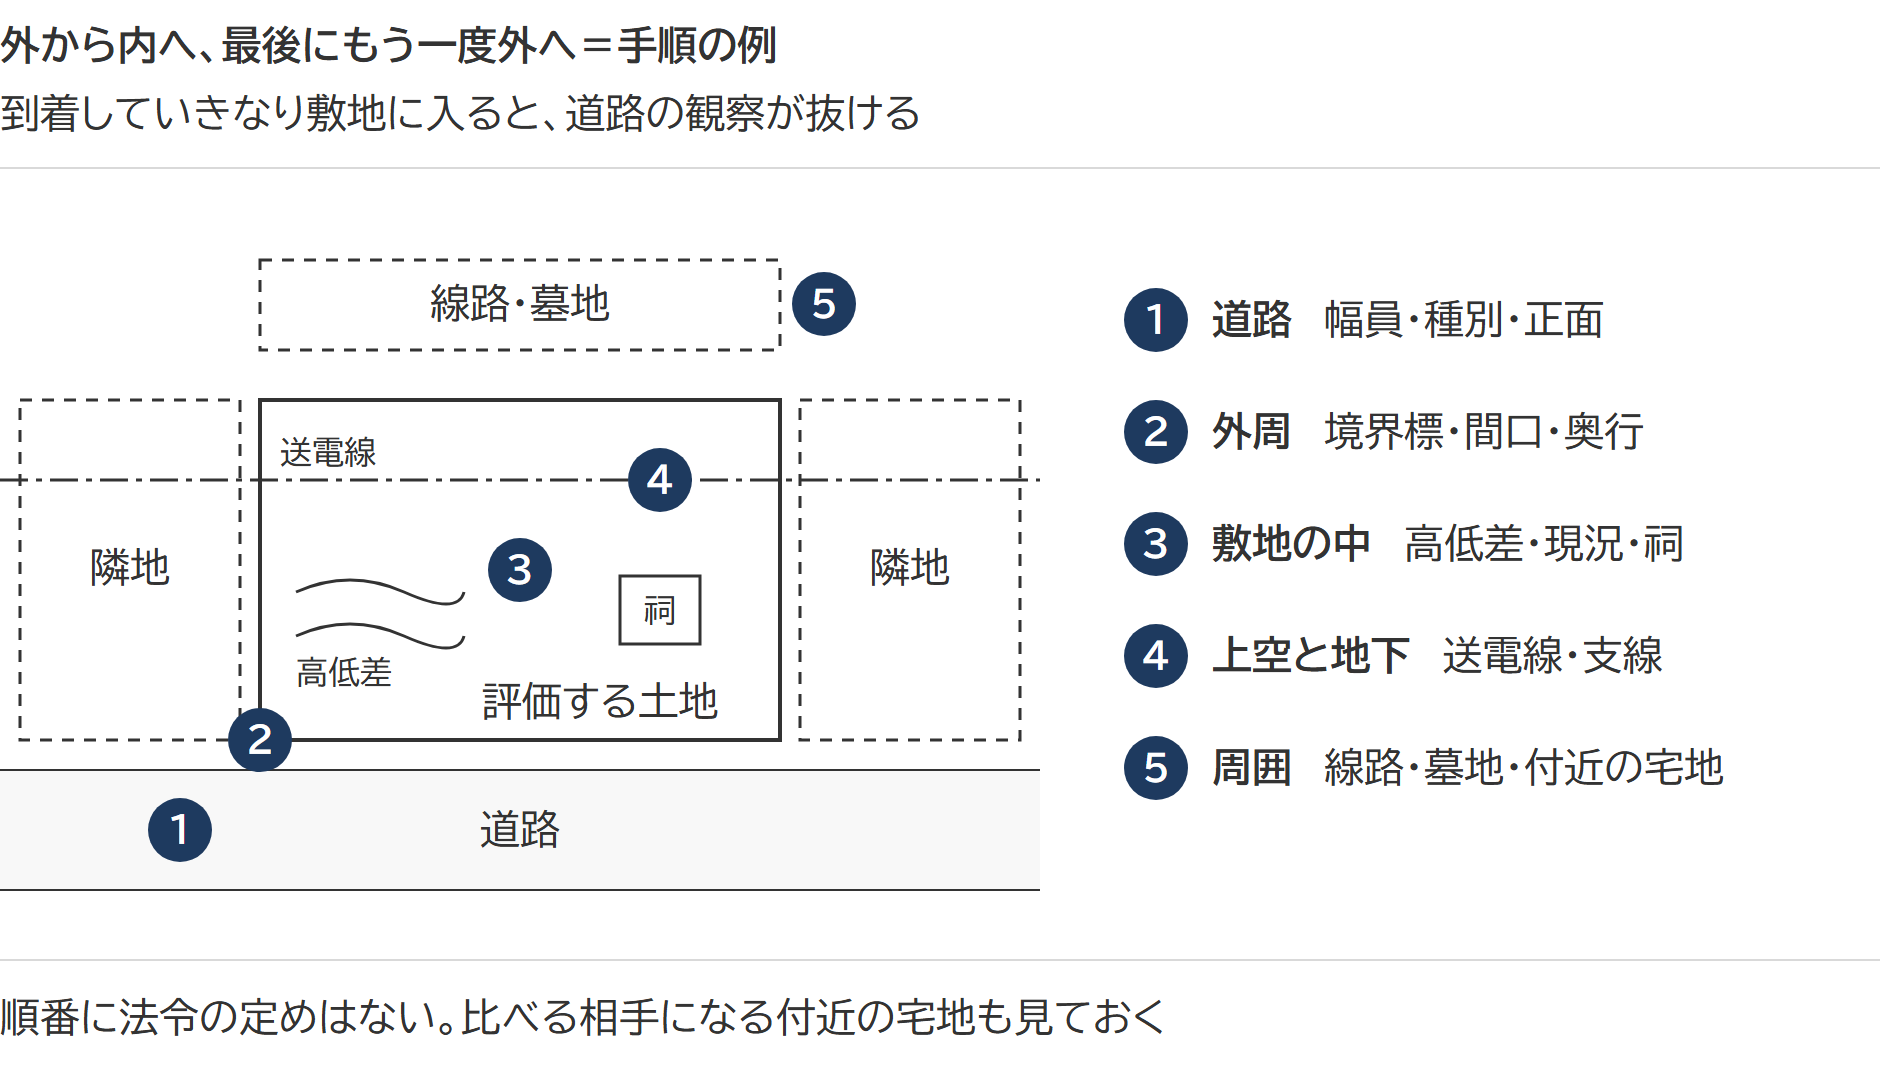
| No | 見る場所 | 現地で確かめること | つながる評価 |
|---|---|---|---|
| 1 | 道路 | 幅員を複数か所で測る(道路は平行に走っていない)。側溝や水路を挟んでいないか。路線価図の道路が実在するか、正面がどちらか | セットバック・無道路地・正面路線・私道・路線価のない道路 |
| 2 | 外周 | 境界標を探し、間口と奥行を測る。境界標がなければ門や塀の位置、隣地の接道の状況から推定し、地積測量図や建築計画概要書に付く配置図と照らす。公図の形と合うか | 間口距離・不整形地・縄延び・縄縮み |
| 3 | 敷地の中 | 道路面との高低差、がけ・擁壁・地盤の凹凸、実際の使われ方、祠や鳥居の有無 | がけ地・付近との著しい高低差・庭内神しの敷地 |
| 4 | 上空と地下 | 送電線が上空を横切っていないか、鉄塔の支線が敷地内にないか。地下鉄のトンネルが通っていないか | 高圧線下地・区分地上権 |
| 5 | 周囲 | 線路・幹線道路・工場・墓地・斎場が近くにないか。比べる相手になる付近の宅地の様子 | 利用価値が著しく低下している宅地(付近の宅地との比較) |
建築基準法42条1項の道路は幅員4m以上(特定行政庁=建築主事や建築副主事を置く市町村の長か都道府県知事=が指定する区域では6m)で、43条1項では建築物の敷地が道路に2m以上接しなければなりません。測って4mに足りなければ42条2項の指定を受けた道路の疑いがあり、2mに足りなければ無道路地として扱うかの検討に入ります。ただし43条2項の認定や許可を受けている建築物の敷地は接道義務の例外なので、「建てられない土地」と現地で決めつけません。
敷地の中と周囲で要るのは、比べる相手です。道路より高い位置や低い位置にあって付近の宅地と比べて著しく高低差のある宅地や、騒音・臭気・忌み等は、国税庁がタックスアンサーNo.4617で利用価値が著しく低下している宅地の例として挙げる事情です。どれも付近の宅地との比較で決まります。評価する土地だけ撮って帰ると「付近と比べて著しい」を説明できないので、同じ路線の両隣や向かい、同じ路線価が付いた並びの宅地も写真に収めます。
写真は、あとで第三者に説明するために撮ります。全景、道路から敷地、敷地から道路、高低差がわかる角度、境界標、上空、周囲、比べる相手の宅地を、同じ場所について複数の角度から残しておくと、評価単位を分けるかどうかをあとから検討し直せます。
現況のがけ地と高低差を確かめて評価単位を分けた公表裁決があります。1つの評価単位として申告された畑と宅地について、国税不服審判所は、その間が最大約4mの高低差のあるがけ地になっているとして2つに分け、宅地が道路に接する他の宅地と比べても著しく高い位置にあると認めました(平成29年4月7日裁決)。
出典:建築基準法42条1項(e-Gov法令検索)/建築基準法43条1項・2項(e-Gov法令検索)/平成29年4月7日裁決(国税不服審判所)
現地調査でわかることと、役所調査でしかわからないこと
現地で確定するのは寸法と現況で、役所でしか確定しないのは指定と公告と記録です。道路が建築基準法42条のどの道路に当たるかは役所でしか確定せず、現地で幅を測っただけでは決まりません。2項道路や、位置の指定を受けた道(同条1項5号)は、特定行政庁の指定によります。
| 確かめること | 現地でできること | 役所・法務局で確定すること | 根拠 |
|---|---|---|---|
| 道路の幅員 | 実測する | 指定道路なら指定道路調書で、公告された延長と幅員を見る | 建築基準法施行規則10条1項・10条の2 |
| 道路の種類(42条の何項か) | 舗装の切替わり、側溝の形、行き止まりなどの手がかりを拾う | 建築指導の窓口で特定行政庁の指定を確かめる | 建築基準法42条2項 |
| セットバックの要否と後退距離 | 道路の中心線と現況の幅を測る | 指定道路図・建築計画概要書を閲覧する | 建築基準法93条の2・同施行規則11条の3 |
| 用途地域・容積率 | 確認できない | 都市計画の窓口(容積率の異なる2以上の地域にわたる宅地・地積規模の大きな宅地の判定に要る) | 都市計画法の用途地域 |
| 都市計画道路・区画整理 | 杭や看板で気づくことがある | 都市計画の窓口で都市計画道路予定地の区域、土地区画整理事業の施行区域と仮換地の指定を確かめる | 財産評価基本通達24-7・24-2 |
| 土砂災害特別警戒区域 | 地形で見当はつく | 都道府県の指定図で土砂災害特別警戒区域の範囲を確かめる | 財産評価基本通達20-6 |
| 埋蔵文化財包蔵地・土壌汚染 | 確認できない | 教育委員会で周知の埋蔵文化財包蔵地か、環境の窓口で土壌汚染の区域指定を確かめる | 文化財保護法93条1項 |
| 農地・山林の区分 | 現況の地目を見る | 農業委員会で農地の区分、市区町村で生産緑地の指定を確かめる(雑種地も現況で判定) | 財産評価基本通達7 |
| 上空の送電線 | 見上げて確かめ、撮影する | 法務局で地役権の登記、電力会社との契約書を確かめる | 財産評価基本通達27-5 |
役所の記録は、見せてもらうものではなく閲覧を請求するものです(建築基準法93条の2)。閲覧の対象には建築計画概要書・指定道路図・指定道路調書が含まれ(同施行規則11条の3第1項1号・7号・8号)、このうち指定道路図と指定道路調書は、建物が滅失・除却されるまでという閲覧に供する期間の区切りから外されています(同条2項)。
出典:建築基準法42条2項(e-Gov法令検索)/建築基準法93条の2(e-Gov法令検索)/建築基準法施行規則10条1項(e-Gov法令検索)/建築基準法施行規則11条の3第1項・2項(e-Gov法令検索)/文化財保護法93条1項(e-Gov法令検索)
庭内神しの敷地は減額ではなく非課税=面積は現地で出し、申告後でも更正の請求ができる
庭内神しは、屋敷内にある神の社や祠など、ご神体を祀って日常礼拝の用に供しているものです。祠や鳥居と一体と認められる相当範囲の敷地は、評価額を下げる対象ではなく、相続税の課税価格に算入しない非課税財産になります(相続税法12条1項2号「墓所、霊びよう及び祭具並びにこれらに準ずるもの」)。
国税庁の質疑応答事例は、庭内神しの敷地や附属設備が「ただちに相続税の非課税財産に該当するとは言えません」としたうえで、設備との位置関係や敷地への定着性、建立の経緯・目的、現在の礼拝の態様等を踏まえ、設備と社会通念上一体の物として日常礼拝の対象とされているといってよい程度に密接不可分の関係にある相当範囲の敷地や附属設備を非課税としています。位置関係と定着性は現地の写真で、建立の経緯と礼拝の様子は相続人への聞き取りで残す項目です。非課税財産の全体は相続税の非課税財産の記事が受け皿です。
庭内神しの敷地の面積は、登記簿にも固定資産税の課税明細書にも出てきません。どちらも宅地全体の面積しか載せていないためです。祠・鳥居・参道・玉垣の位置を公図の写しに描き込み、寸法を測って非課税にする範囲の面積を出す作業は、現地でしかできません。
既に申告を済ませた土地でも、要件に当たれば更正の請求(申告した税額を減らすよう税務署長に求める手続)ができます。国税通則法23条1項は、申告書に記載した税額等の計算が法律の規定に従っていなかったことや計算の誤りで、納付すべき税額が過大であるとき、法定申告期限から5年以内に限り更正の請求ができると定めているからです。
出典:質疑応答事例 庭内神しの敷地等(国税庁)/相続税法12条1項2号(e-Gov法令検索)/国税通則法23条1項(e-Gov法令検索)
持ち帰った材料は3つに分けて評価につなぐ=補正率表や算式のある通達、通達に条文のない取扱い、別の法律の非課税
現地で拾った材料は、そのまま減額になるわけではありません。根拠がどこにあるかで3つに分けると、面積を出せば率が決まるもの、付近の宅地との比較の証拠が要るもの、評価明細書ではなく課税価格の側で外すものに整理できます。
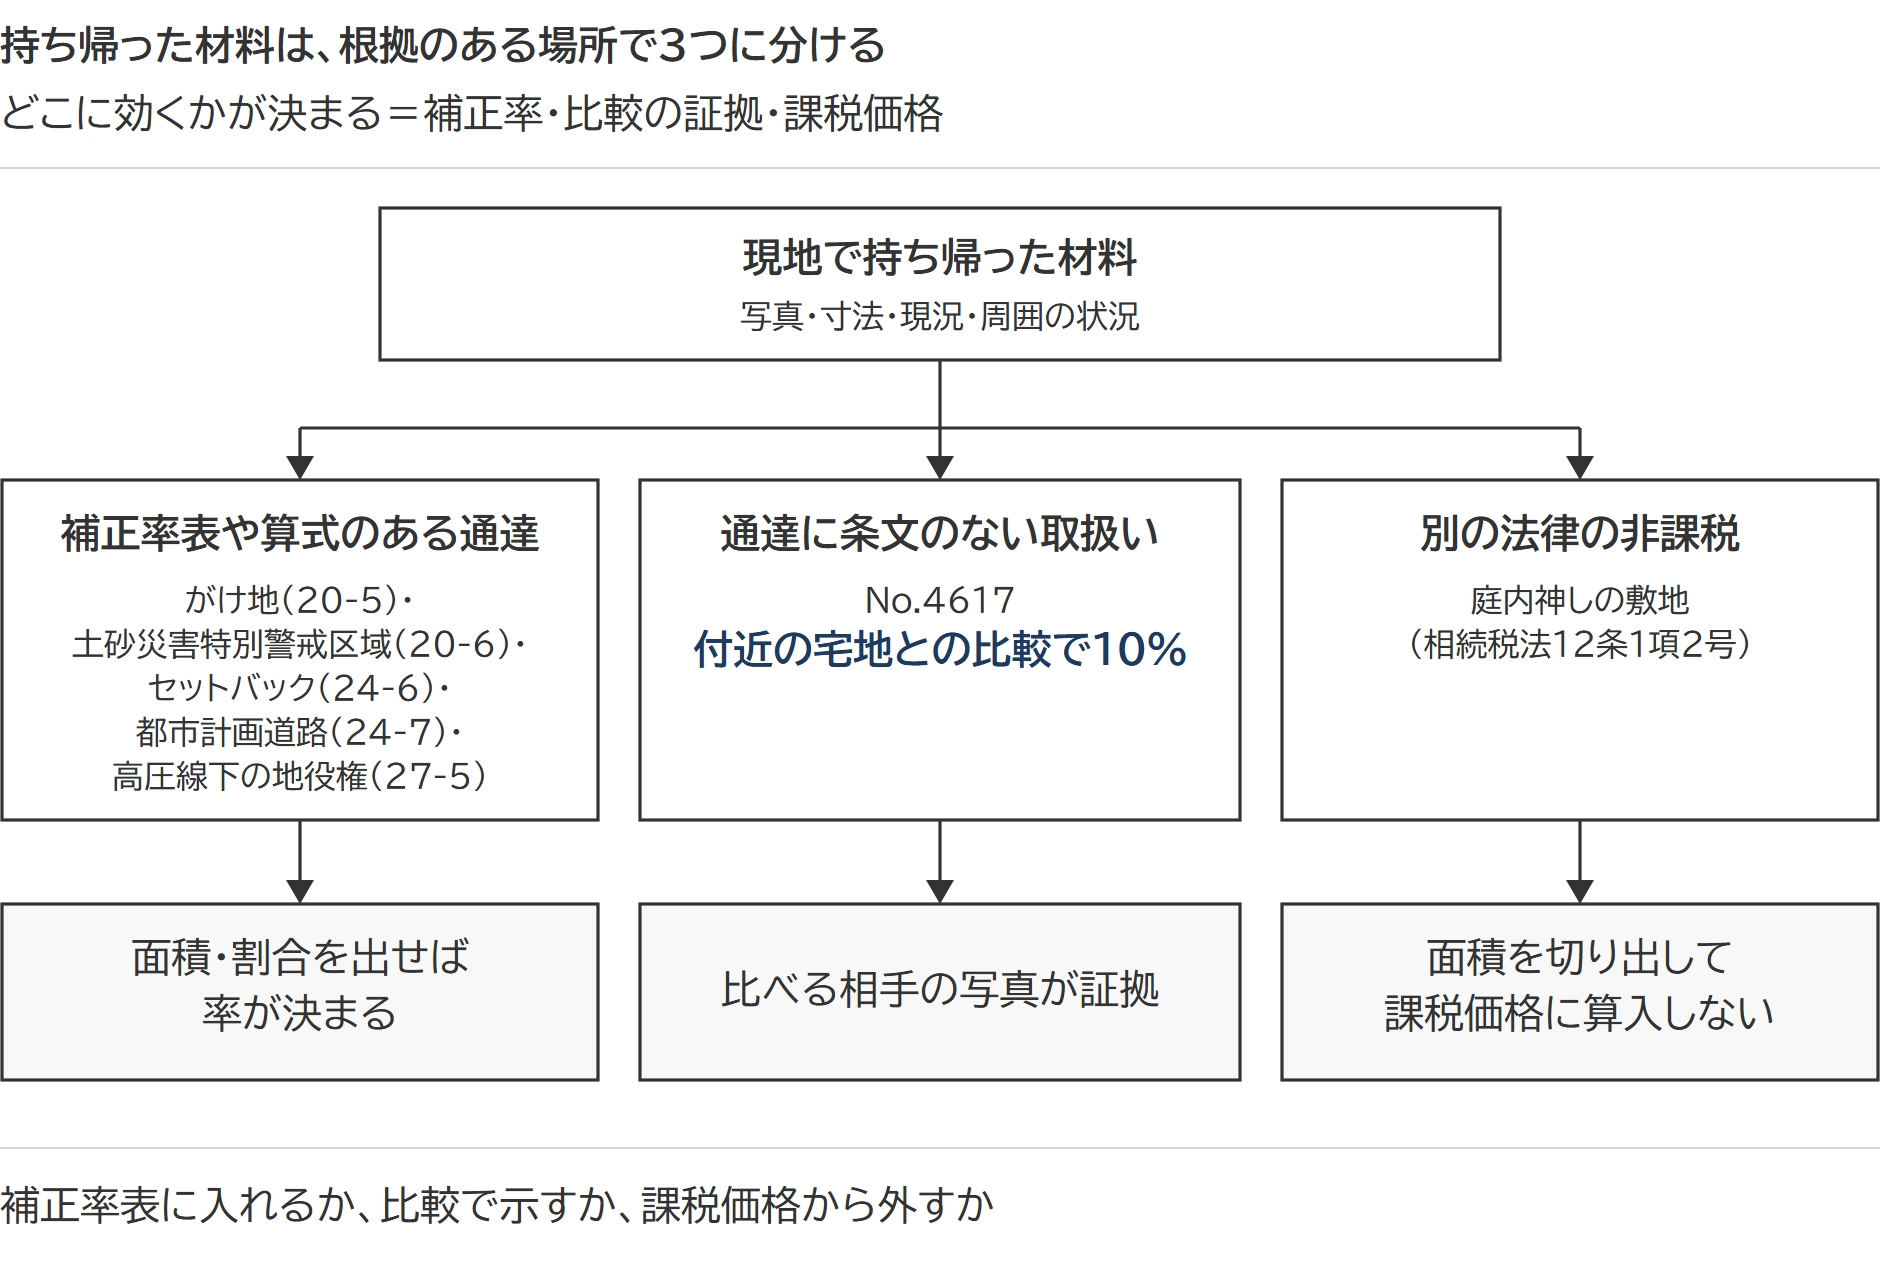
1つ目は、財産評価基本通達に補正率表や算式があるものです。がけ地(20-5・付表8)、土砂災害特別警戒区域(20-6・付表9)、セットバックを必要とする部分(24-6)、都市計画道路予定地(24-7)、高圧線下で建築を制限する区分地上権に準ずる地役権(27-5)がこれに当たります。現地と役所で出した面積や割合を入れれば率が決まります(高圧線の地役権は、設定契約による制限の内容で割合が分かれます)。がけ地の率は、総地積に対するがけ地部分の割合と方位の2つで引くので、斜面の向きも記録の対象です。
2つ目は、通達に条文がなく、国税庁がタックスアンサーNo.4617で示す利用価値が著しく低下している宅地の取扱いです。付近にある他の宅地の利用状況からみて著しく低下していると認められる宅地について、低下していると認められる部分の面積に対応する価額に10%を乗じた金額を控除します。
3つ目は、別の法律による非課税です。庭内神しの敷地(相続税法12条1項2号)は評価額を下げるのではなく、面積を切り出して課税価格に算入しません。
出典:No.4617 利用価値が著しく低下している宅地の評価(国税庁)/財産評価基本通達20-5・20-6(がけ地等・土砂災害特別警戒区域)/財産評価基本通達27-5(区分地上権に準ずる地役権)
よくある質問
相続人が自分で現地を見ておく意味はありますか。
あります。使い方が途中で変わった時期や、境界について隣地と話し合った経緯は、その土地を使ってきた人にしかわかりません。いつから何に使っていたかをメモし、祠や境界標の写真を残しておくだけで、評価単位と非課税の範囲を決める材料になります。
現地を見たら、評価額が上がることもありますか。
あります。地積は課税時期の実際の面積によるので、実測が登記簿より広い縄延びの土地は評価額が増える側です。登記や公図では1筆の土地でも、現況で利用の単位が2つに分かれていれば、評価単位が分かれて補正の効き方が変わり、結果として高くなることもあります。現地調査は減額を探す作業であると同時に、正しい面積と評価単位に近づける作業です。
騒音は何デシベル以上なら減額できますか。
No.4617に数値の基準はなく、測る時間や本数の準則も示されていません。決め手は、付近にある他の宅地の利用状況からみて著しく低下しているといえるかと、その事情が路線価や固定資産税評価額、評価倍率に織り込まれていないかの2つです。騒音計の数値は説明の材料になるものの、数値を満たせば減額される仕組みではありません。比べる相手の宅地の状況と、路線価が騒音を考慮して付けられていないことを示す材料をそろえます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 土地の相続税評価は時価の何割か|路線価は公示地価の8割・固定資産税評価額は7割で、割り戻しても売値にはならない
 土地の相続税評価で不動産鑑定評価を使えるか|鑑定評価額は路線価を下回るとは限らず、認められるかは鑑定書の減価の根拠で決まる
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。