相続税の情報はインターネットにあふれています。ところがいざ自分の申告で困る論点——土地の評価、小規模宅地等の特例の適用可否、非上場株式——になるほど、踏み込んだ解説は見つからなくなります。この教科書が専門に書くのは、その「見つからない部分」です。
章から選ぶ
相続税のしくみと計算誰に・どの財産に・いくら相続税がかかるのかを、計算の順番どおりに説明する章です。基礎控除・税率と、配偶者の税額軽減などの税額控除もここにまとめます。章を見る →土地・建物の評価路線価・倍率による土地の評価と、土地の形・道路・規制による補正や減額を、評価明細書の順に説明します。建物・マンションと、貸している土地の評価もこの章です。章を見る →預貯金・株式・保険などの財産土地と自社株以外の財産について、何が相続財産に入り、いくらで評価するかを説明します。家族名義の預金や手元の現金のように、申告漏れが起きやすい財産もこの章です。章を見る →小規模宅地等の特例自宅や事業・賃貸に使っていた土地の評価額を最大80%減らせる特例(措法69条の4)を、区分ごとの要件と申告の手続に分けて説明します。章を見る →非上場株式(自社株)と事業承継会社を経営していた方の株式(取引相場のない株式)の評価と、事業承継税制(相続税・贈与税の納税猶予と免除)を説明します。章を見る →遺産の分け方と相続後の手続遺言や遺産分割の仕方で相続税がどう変わるか、相続した財産を売ったときの税金、名義変更や準確定申告など相続後の手続を説明します。章を見る →申告・納税・税務調査申告期限と必要書類、申告後の修正、納税の方法、税務調査と加算税まで、申告の前後の手続を説明します。章を見る →生前贈与と相続対策暦年課税と相続時精算課税のしくみ、住宅取得等資金などの贈与の特例、生前にできる相続対策の考え方を説明します。章を見る →
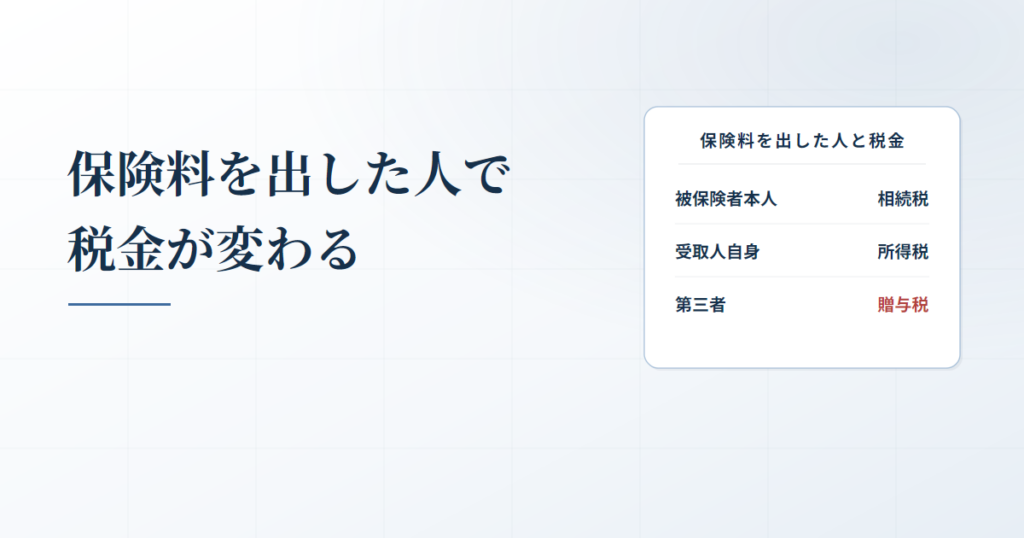 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
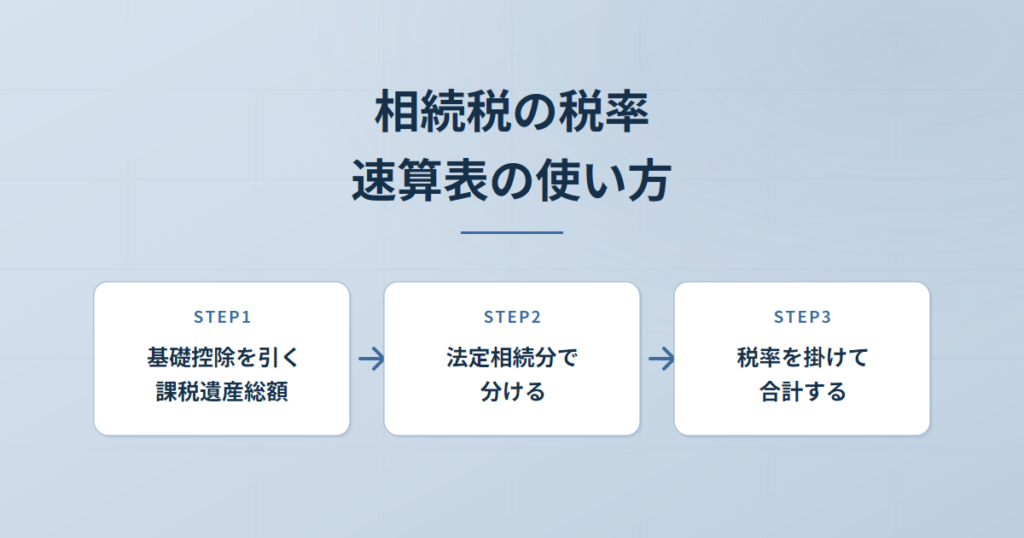 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
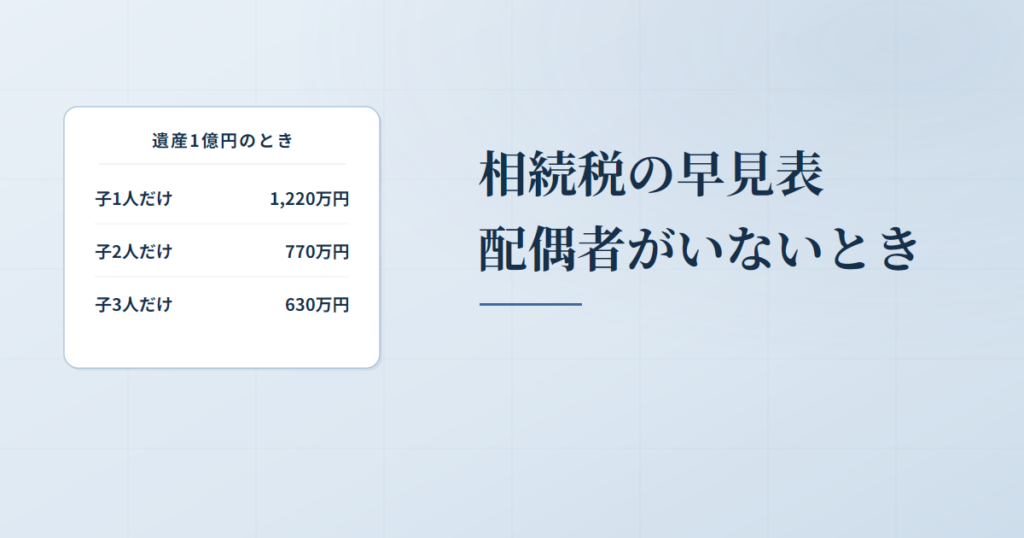 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
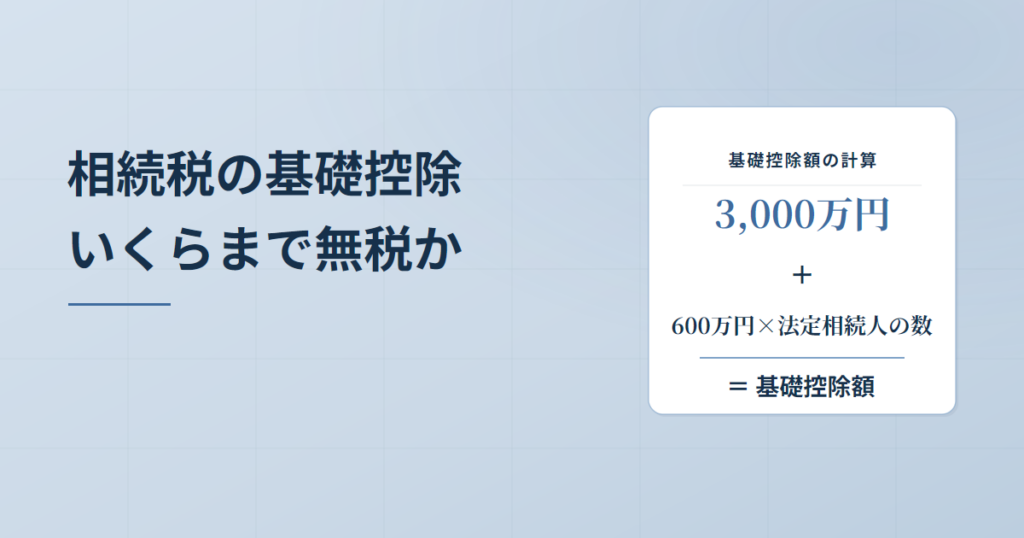 相続税の基礎控除とは|3,000万円+600万円×法定相続人の数の早見表と、配偶者の税額軽減との違い
 相続税の納税義務者とは|無制限・制限・特定の5区分と課税される財産の範囲
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
 相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合
 生命保険金の非課税枠とは|500万円×法定相続人の数の計算と、受取人が1人のとき・基礎控除の600万円との違い
 相続税の税額控除8つを一覧で|引く順番と、税額ゼロでも申告が要るのはどれか
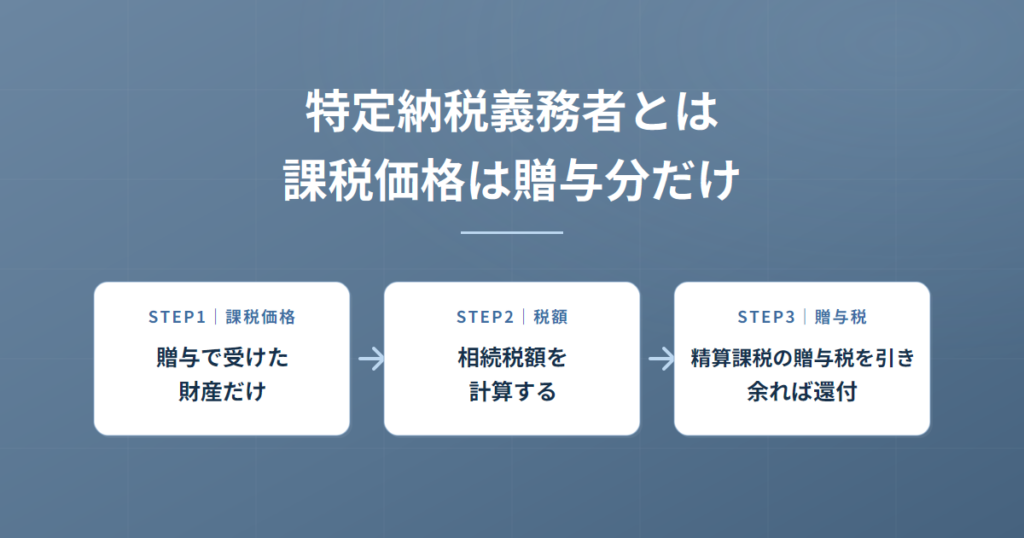 特定納税義務者とは|相続で財産を取得しない精算課税適用者の課税価格と申告の要否
 相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱い
 相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
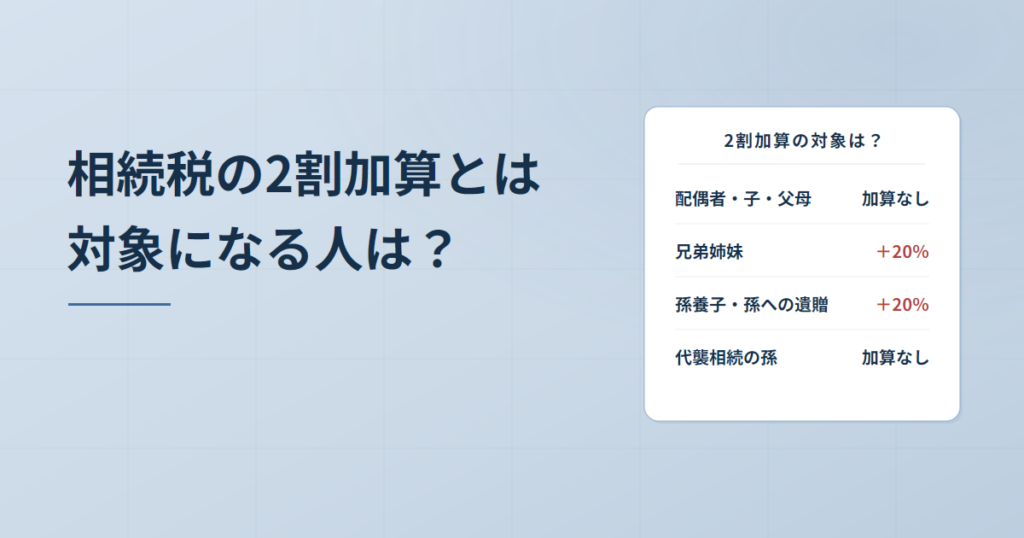 相続税の2割加算とは|対象になる人・ならない人の一覧と孫養子・代襲・放棄の判定
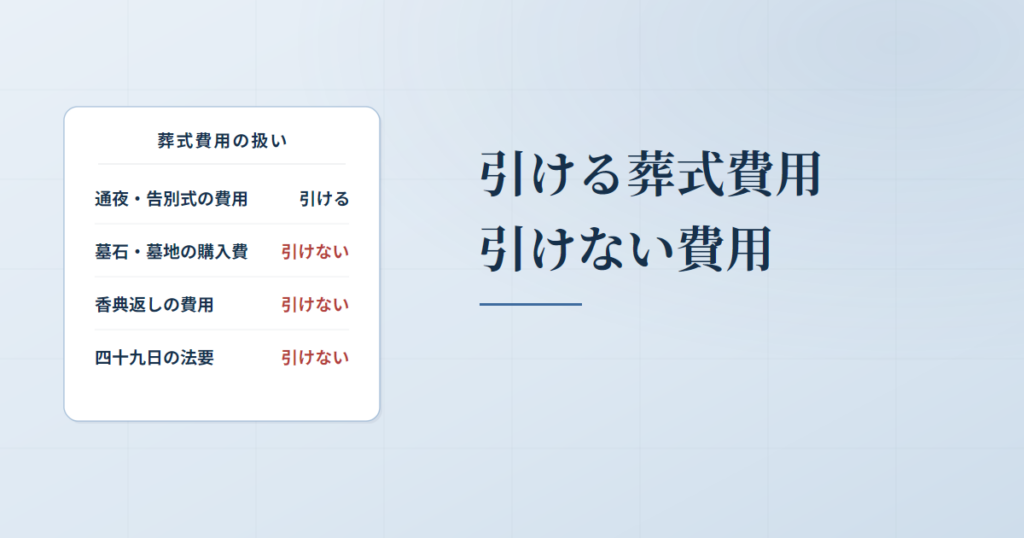 相続税から引ける葬式費用・引けない費用|時系列の一覧と第13表の書き方
 生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係
 弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法
 相続税の未成年者控除とは|18歳までの年数×10万円の計算と扶養義務者
 相続税の債務控除|差し引けるもの・差し引けないものの一覧と根拠
 相次相続控除とは|計算式と計算例・第7表の記載例・要件3つ
 死亡退職金の非課税枠とは|500万円×法定相続人の数の計算、生命保険金との併用と退職所得控除との違い
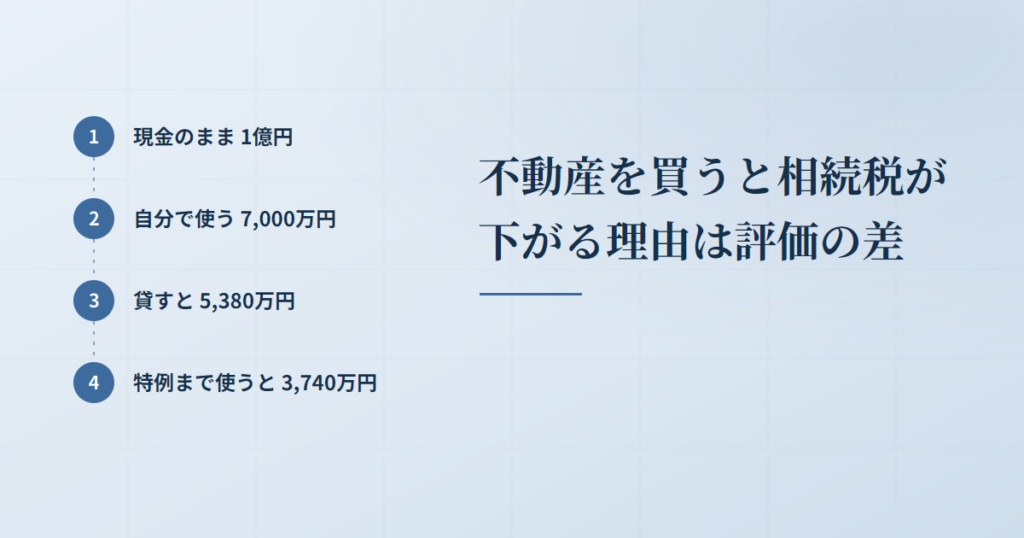 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
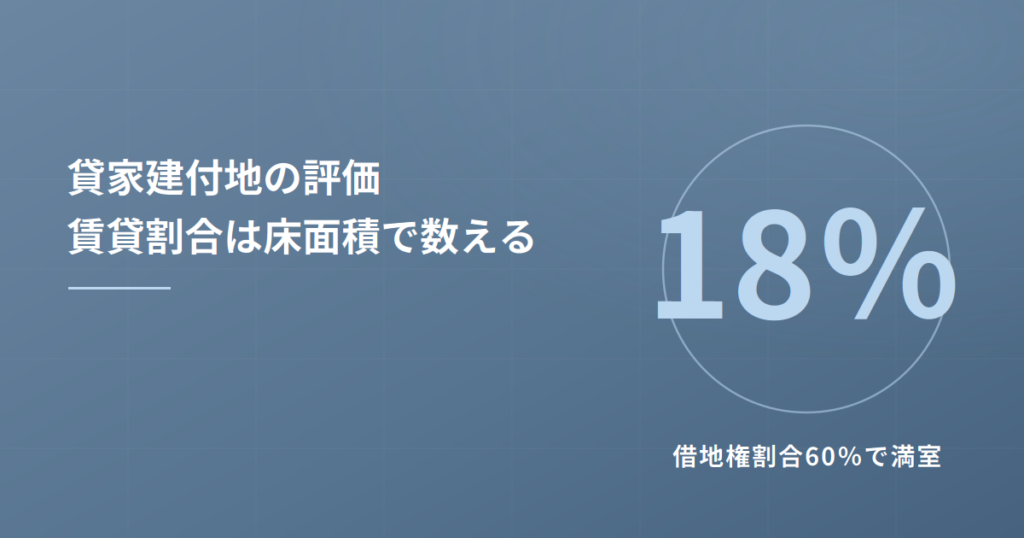 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
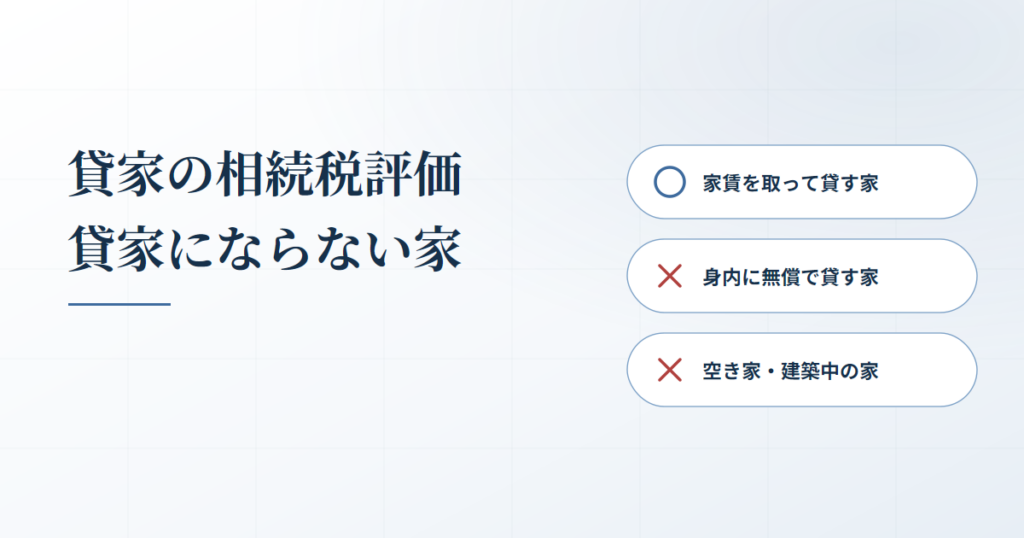 貸家の相続税評価|固定資産税評価額×(1−借家権割合30%×賃貸割合)で決まり、空き家・建築中・無償で貸す家は貸家にならない
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 貸宅地(底地)の相続税評価|自用地としての価額×(1−借地権割合)で決まり、取引慣行のない地域でも地主側の評価は下がる
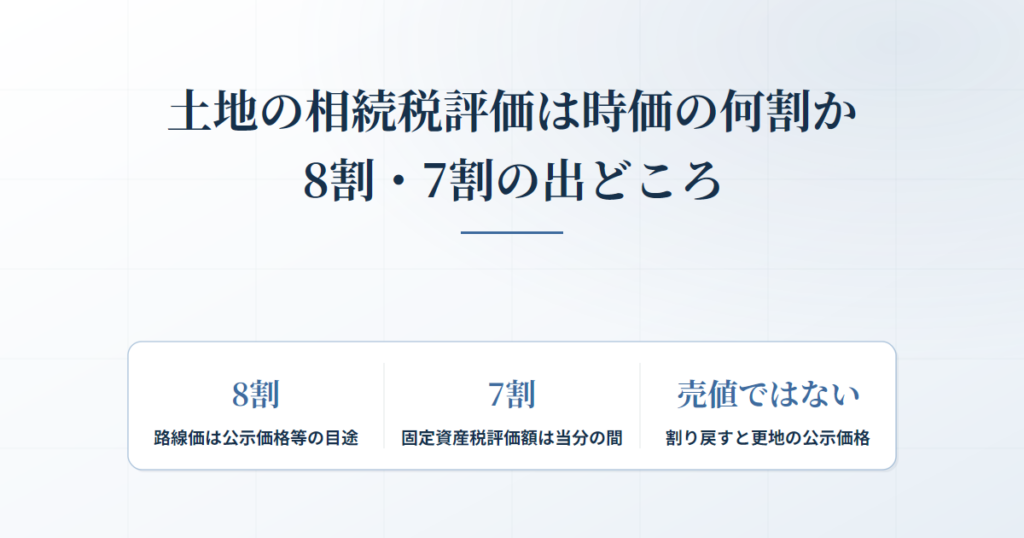 土地の相続税評価は時価の何割か|路線価は公示地価の8割・固定資産税評価額は7割で、割り戻しても売値にはならない
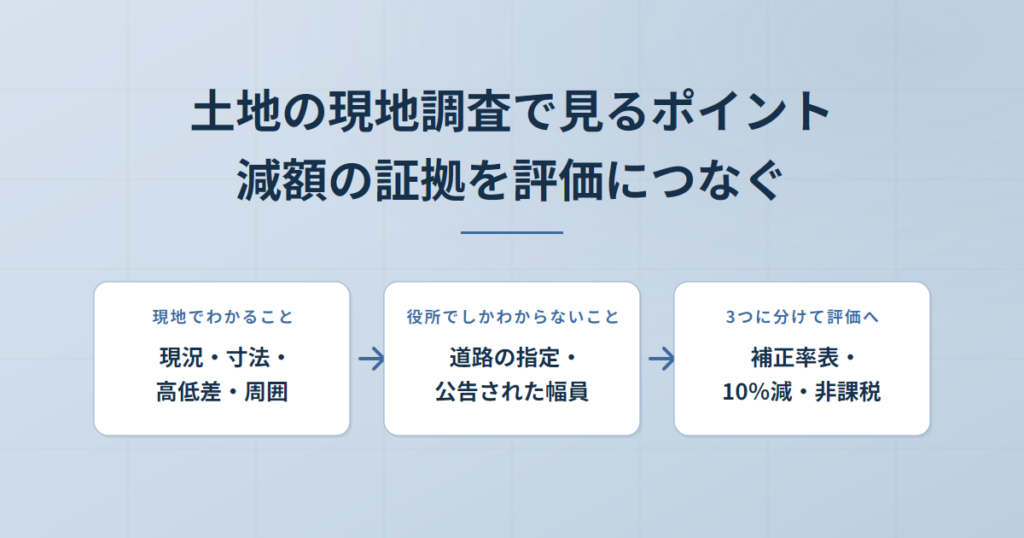 土地の現地調査で見るポイント|現地でわかることと役所でしかわからないことを分け、減額の証拠を評価につなぐ
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 無償返還の届出書がある土地の相続税評価|貸宅地の評価と同族会社の株式の両方に効き、使用貸借か賃貸借かで評価が変わる
 地積は実測と登記のどちらで評価するか|相続税評価は実際の面積で決まり、縄延び・縄縮みでも実測が要るとは限らない
 正面路線の決め方|路線価の高さではなく奥行価格補正後の価額で決まり、間口・奥行・地区区分まで正面に連動する
 土地の相続税評価で不動産鑑定評価を使えるか|鑑定評価額は路線価を下回るとは限らず、認められるかは鑑定書の減価の根拠で決まる
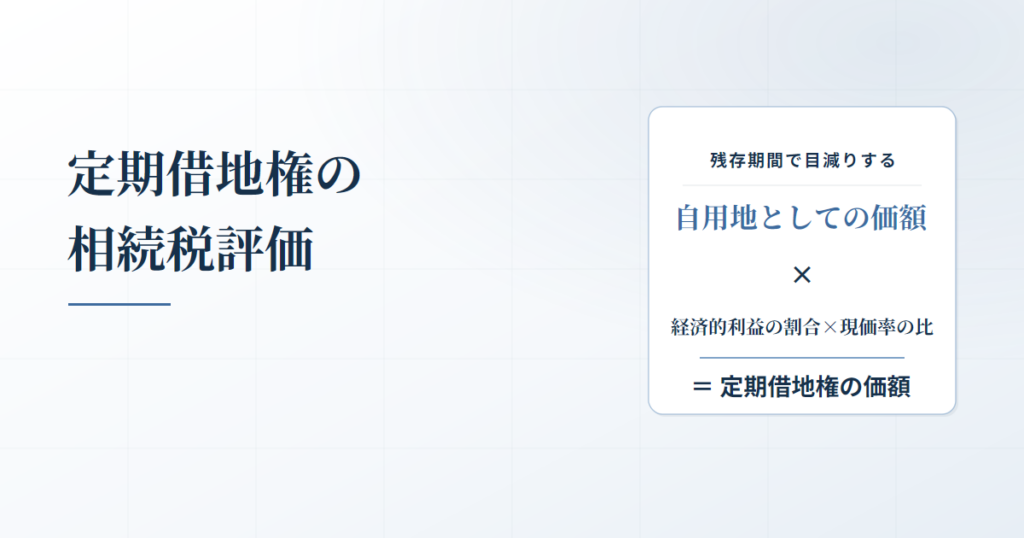 定期借地権の相続税評価|借地権は残存期間で目減りし、底地には下限があるため足しても自用地の価額に届くとは限らない
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 配偶者居住権と相続税|評価は建物と土地を4つに分け、耐用年数・経過年数・存続年数の3つの数字で決まる
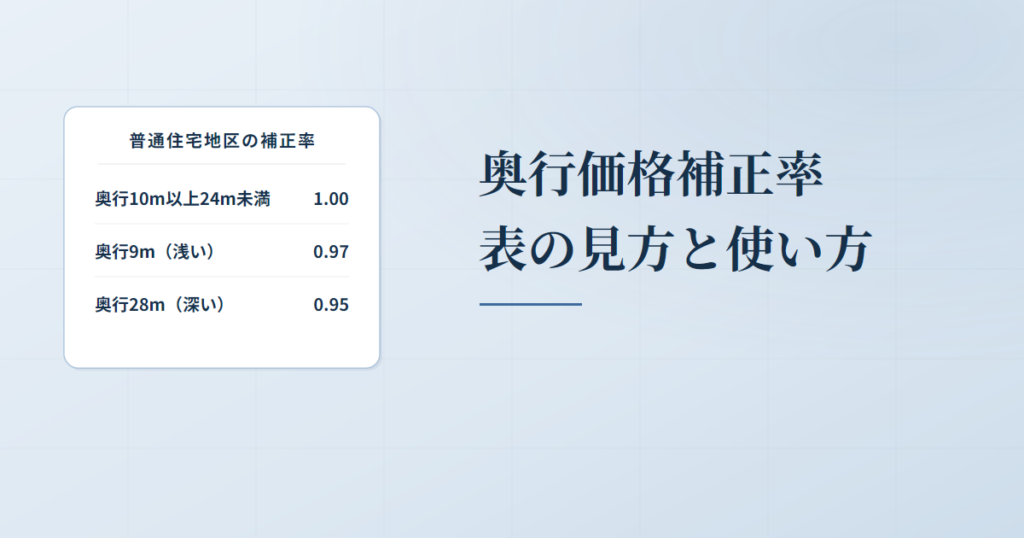 奥行価格補正率とは|地区区分別の補正率表の引き方と、1.00になる奥行の幅
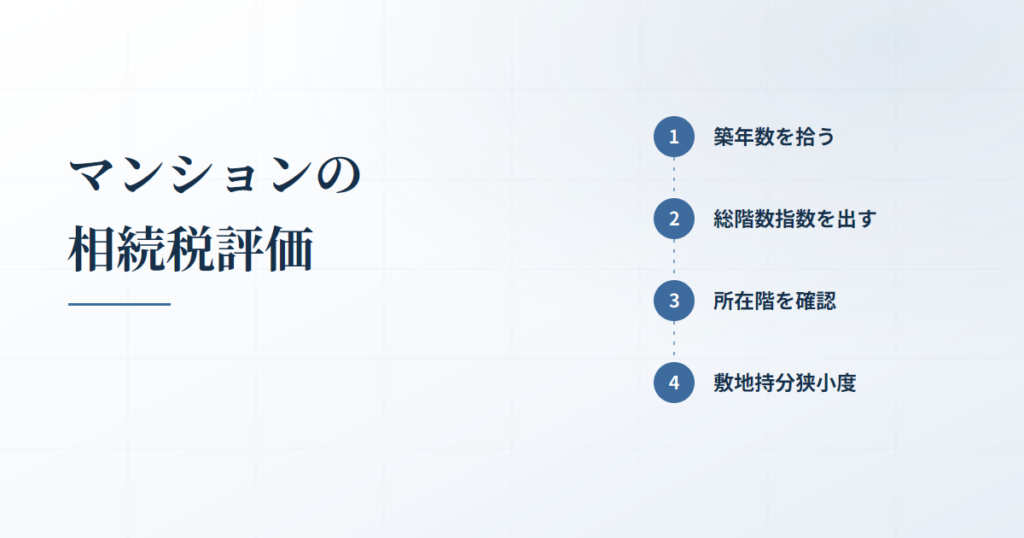 マンションの相続税評価|区分所有補正率の計算と、登記事項証明書から拾う4つの指数
 私道の相続税評価|通り抜けはゼロ評価・行き止まりは30%評価の判断基準
 市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方
 土壌汚染地の相続税評価|浄化・改善費用の見積額80%を控除する計算と、対象になる土地の条件
 土砂災害特別警戒区域内にある宅地の相続税評価|特別警戒区域補正率表と計算例、警戒区域(イエローゾーン)との違い
 都市計画道路予定地の相続税評価|調べ方と補正率表の引き方・容積率と地積割合の求め方
 周知の埋蔵文化財包蔵地の相続税評価|発掘調査費用の見積額80%を控除できる条件と計算例
 容積率の異なる2以上の地域にわたる宅地の評価|減額調整率の計算と適用されない3ケース
 生産緑地の相続税評価|買取り申出の可否で決まる5%〜35%の減額割合
 土地区画整理事業中の宅地の相続税評価|仮換地の価額・95%評価と個別評価申出書
 市街地周辺農地の相続税評価|市街地農地とした価額の80%で計算する手順
 農地の相続税評価額の調べ方|純農地・中間農地・市街地周辺農地・市街地農地の4区分と計算方法
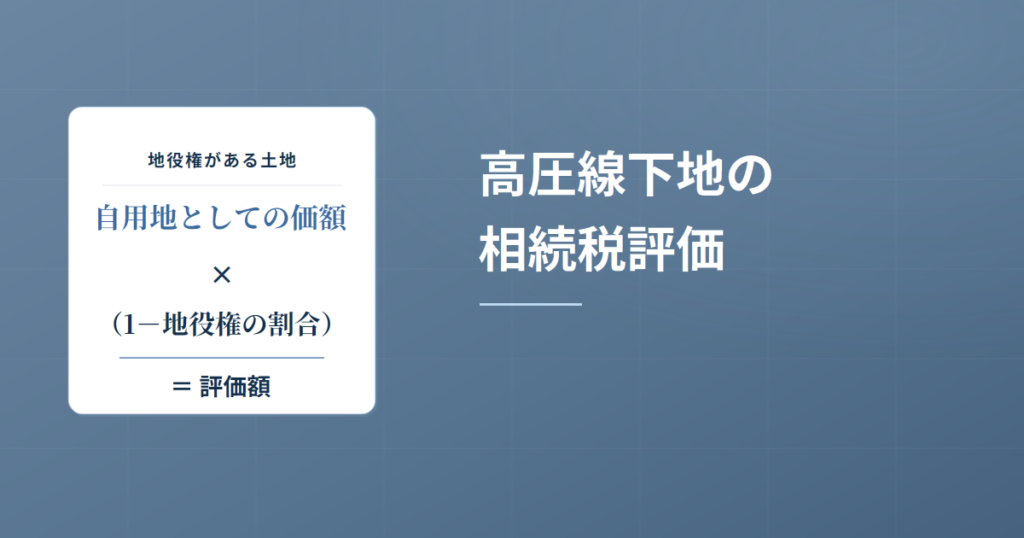 高圧線下地の相続税評価|区分地上権に準ずる地役権の50%・30%の控除割合と調査方法
 貸し付けられている雑種地の相続税評価|地上権に準ずる賃借権とそれ以外の計算方法
 がけ地等を有する宅地の相続税評価|がけ地補正率表の見方と方位別・2方向の計算方法
 市街地山林の相続税評価|宅地比準方式の計算と純山林比準に切り替える判断基準
 セットバックが必要な土地の相続税評価|後退距離の確認方法と面積・評価額の計算
 土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引き
 山林の相続税評価|純山林・中間山林・市街地山林の3区分と保安林の評価方法
 地積規模の大きな宅地の評価|適用要件チェックシートの書き方(記入例・PDF)と規模格差補正率の計算
 角地・準角地の相続税評価|側方路線影響加算率と計算方法をステップで解説
 不整形地の相続税評価|かげ地割合と不整形地補正率の計算・想定整形地の取り方
 雑種地の相続税評価|倍率地域の近傍地比準の計算手順と市街化調整区域のしんしゃく割合
 無道路地の評価方法と計算例|通路開設費用の控除(上限40%)と前面宅地の取り方4ケース
 間口距離の求め方|隅切り・屈折路・斜めに接する土地の測り方を図で解説
 路線価のない私道にしか面していない土地の評価|旗竿地評価と特定路線価の選び方
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
 上場株式の相続税評価|4つの価額の最も低い額で評価する手順と、休日・権利落ちの例外
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
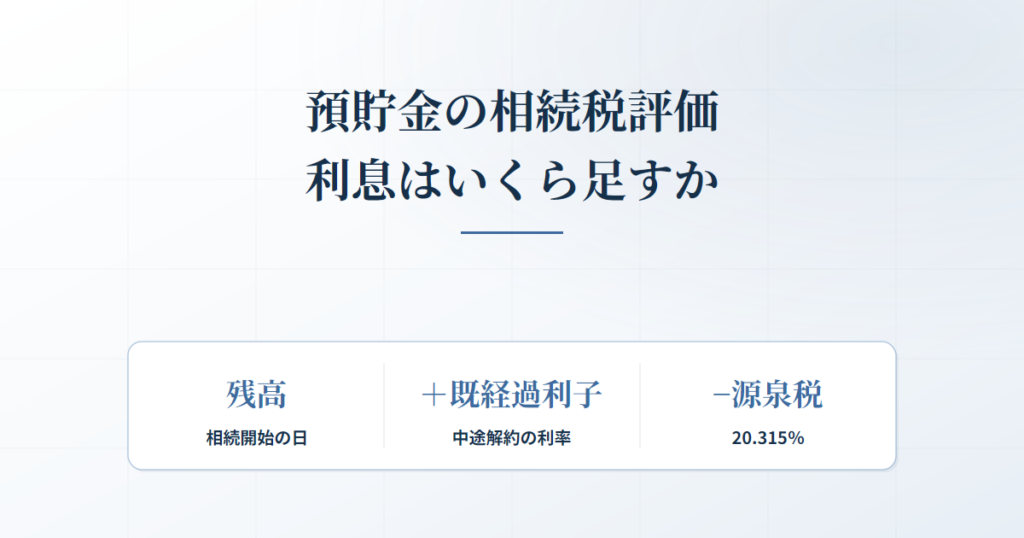 預貯金の相続税評価と既経過利息|定期預金は解約利率で計算、普通預金は少額なら足さなくてよい
 名義預金とは|税務調査で見られる4つの判定要素と、証書を渡しても名義預金とされた裁決
 生命保険契約に関する権利とは|解約返戻金相当額(評価通達214)で相続税がかかる3つの条件
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
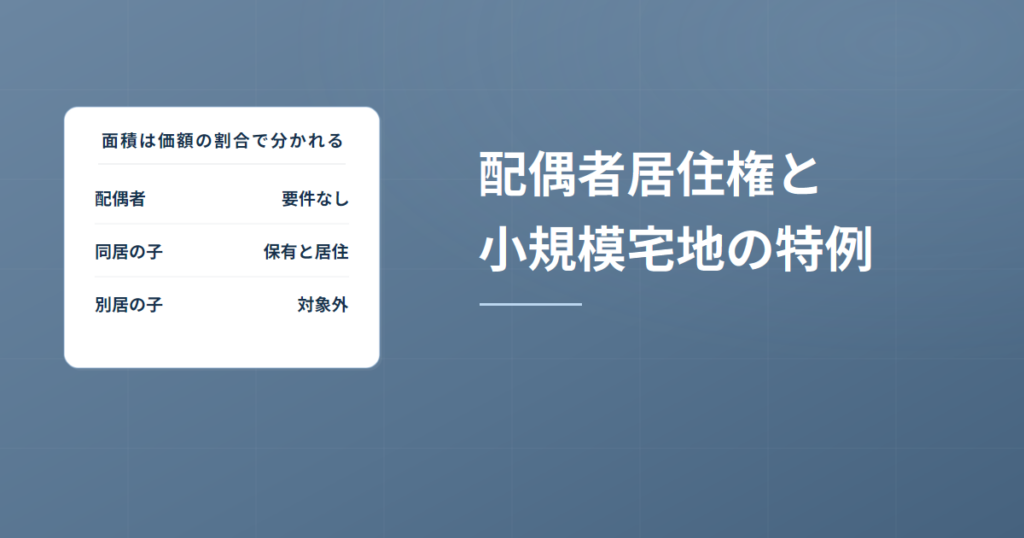 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
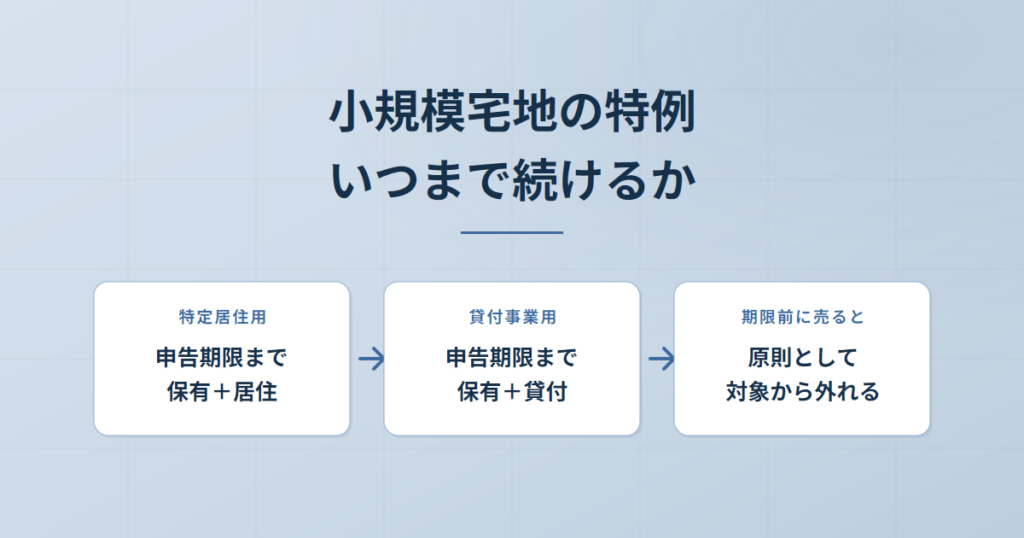 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
 期限後申告でも小規模宅地特例を受けるためのポイント解説
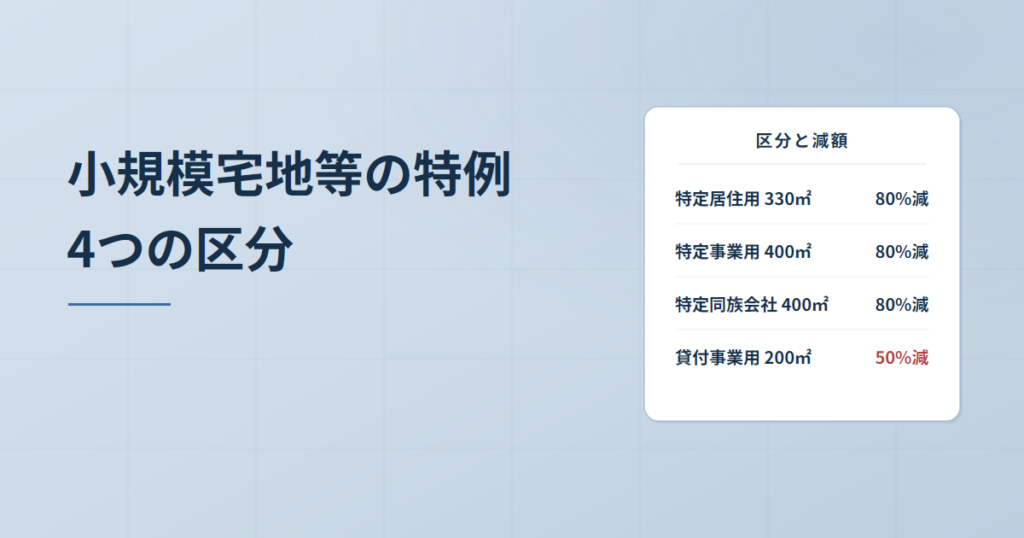 小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすく
 未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求
 小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定
 小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式
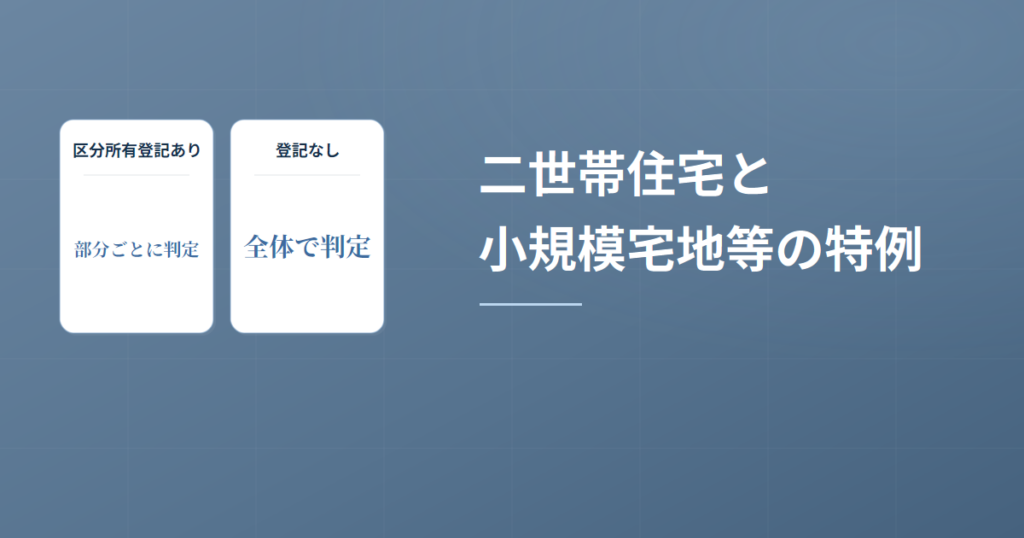 二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定
 特定同族会社事業用宅地等とは|6つの適用要件と400㎡・80%減額・相当の対価の判定
 小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定
 家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類
 特定事業用宅地等とは|小規模宅地の特例で400㎡まで80%減額する要件
 駐車場に小規模宅地等の特例は使える?9つの事例で見る適用の可否と50%減額
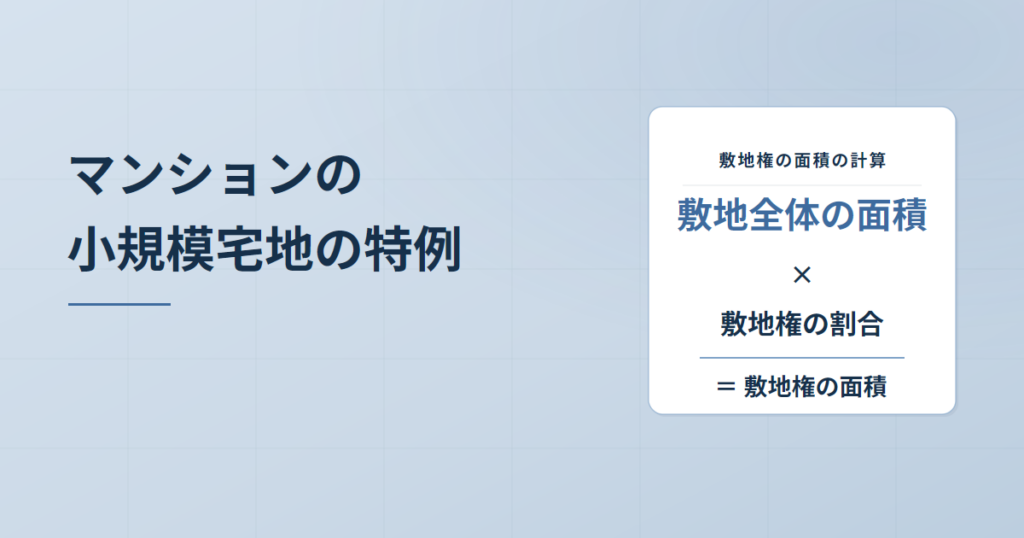 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
 老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否
 賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算
 貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定
 小規模宅地等の特例の添付書類・必要書類一覧|区分別・取得者別
 小規模宅地等の特例の同居要件|同居期間の目安・住民票だけの同居・同居の証明の方法
 小規模宅地等の特例と建物の名義|土地と建物の名義が違うときの使用貸借の線引きと区分別の判定
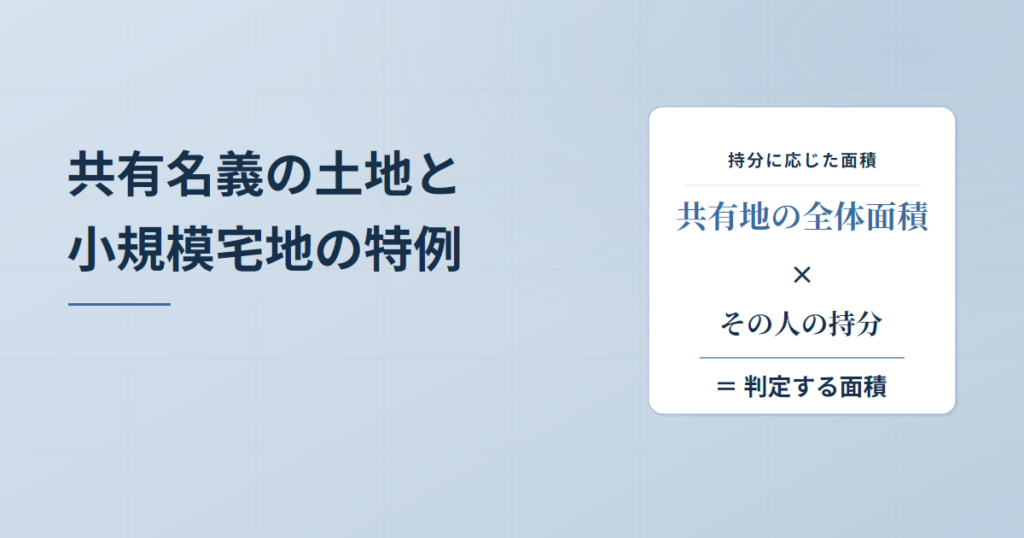 共有名義の土地と小規模宅地等の特例|持分に応じた面積の計算と複数人で相続するときの判定
 小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャート
 非上場株式の相続税評価額の計算|4つのステップと3つの評価方式、L の割合(0.90・0.75・0.60)の早見表
 非上場株式が未分割のときの評価方式の判定|議決権割合は法定相続分で数えない
 事業承継税制の納税猶予から免除までの8つの手順|特例承継計画の期限・認定申請・継続届出書・免除の要件
 清算中の会社の株式の評価|分配見込額×複利現価率の計算と長期清算中の会社の扱い
 同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定
 開業前又は休業中の会社とは|判定の基準と純資産価額方式による株式評価
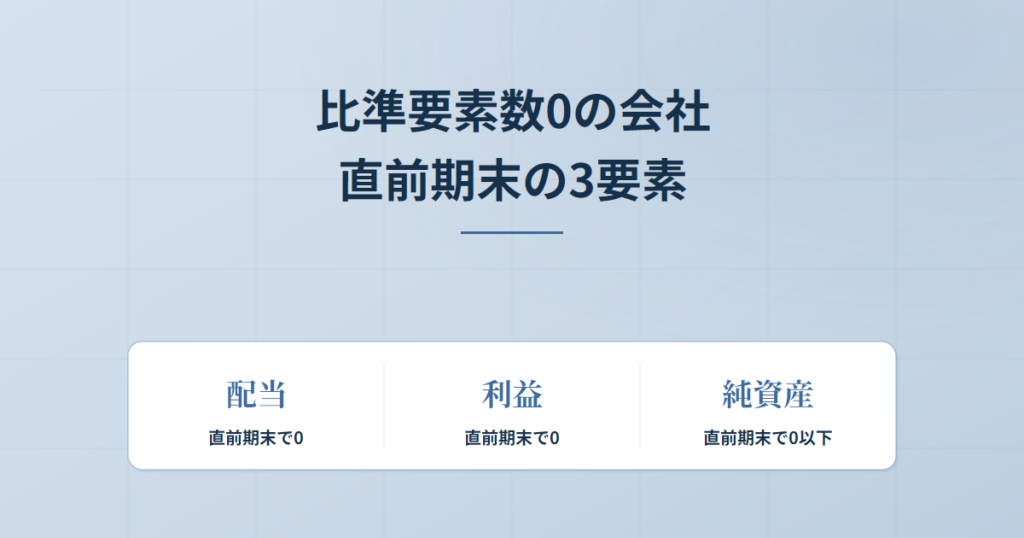 比準要素数0の会社とは|財産評価基本通達189(4)ロの3要素の判定と純資産価額方式による評価
 特定の評価会社とは|6種類の判定順序と評価方法の一覧
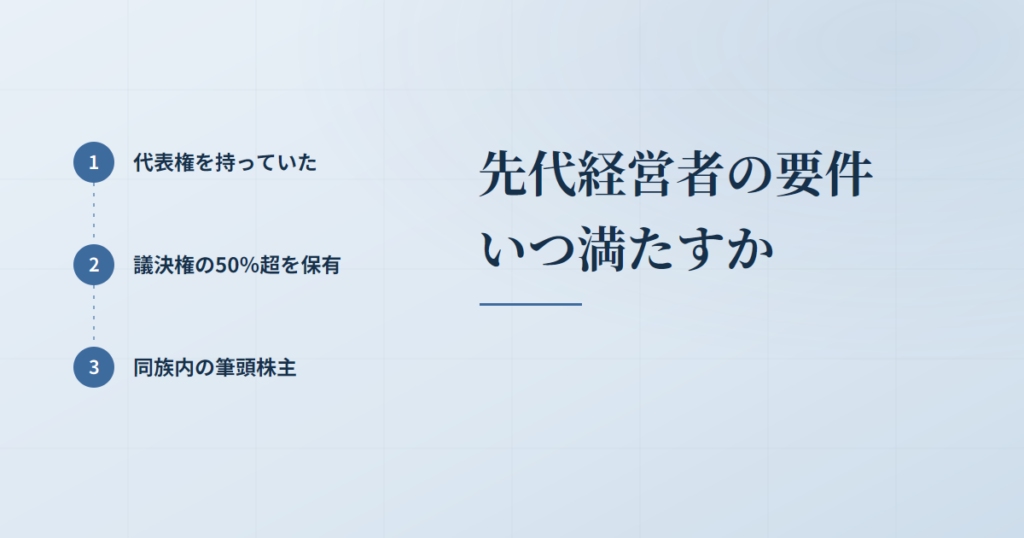 事業承継税制の先代経営者の要件|代表権・50%超・筆頭株主をいつ満たすか
 開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違い
 事業承継税制の会社の要件7つ|中小企業者の判定と資産管理会社の除外
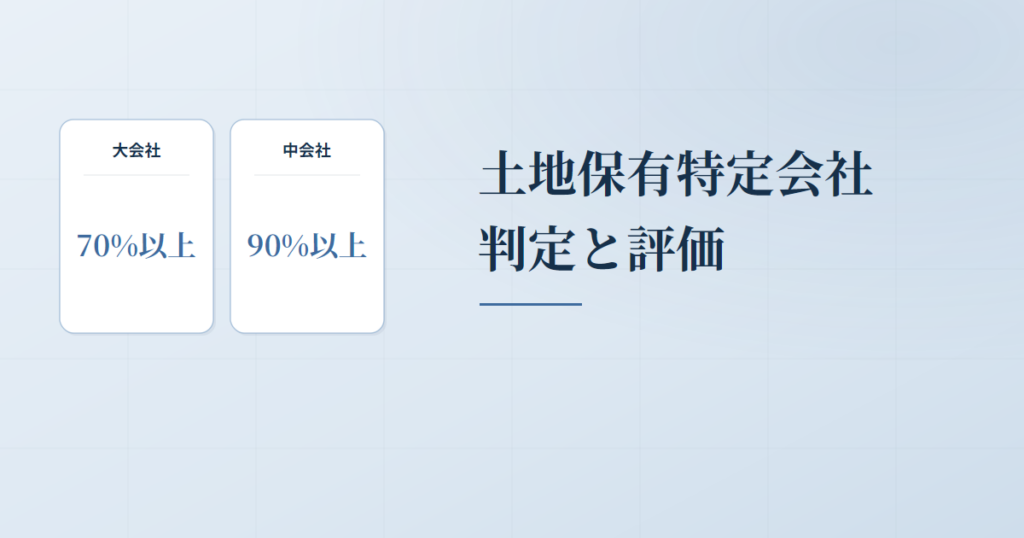 土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際
 事業承継税制の納税猶予が打ち切られる事由|5年以内と5年経過後の違い
 株式等保有特定会社とは|S1+S2方式の計算とS1・S2の意味を具体例で解説
 事業承継税制の後継者の要件|役員3年はもう不要・18歳以上と代表権
 類似業種比準価額の計算式|4ステップと第4表の書き方・記載例
 会社規模の判定|大会社・中会社・小会社の判定表の見方と従業員数・総資産価額・取引金額の数え方
 類似業種比準価額の業種目判定|業種目番号の調べ方と日本標準産業分類との対比表
 資産保有型会社・資産運用型会社とは|事業承継税制を使える事業実態3要件
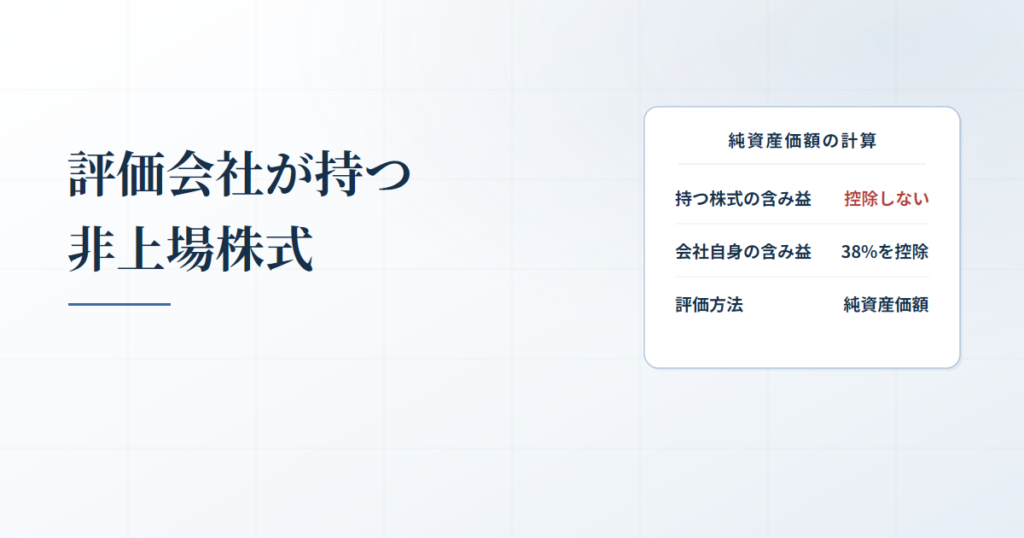 評価会社が有する取引相場のない株式|法人税額等相当額を控除できない理由と純資産価額の計算例
 比準要素数1の会社とは|3つの比準要素の判定と、大会社でも使えない類似業種比準価額
 課税時期前3年以内に取得した土地や建物は通常の取引価額で評価
 非上場株式の純資産価額方式|第5表の書き方と科目別の記載例
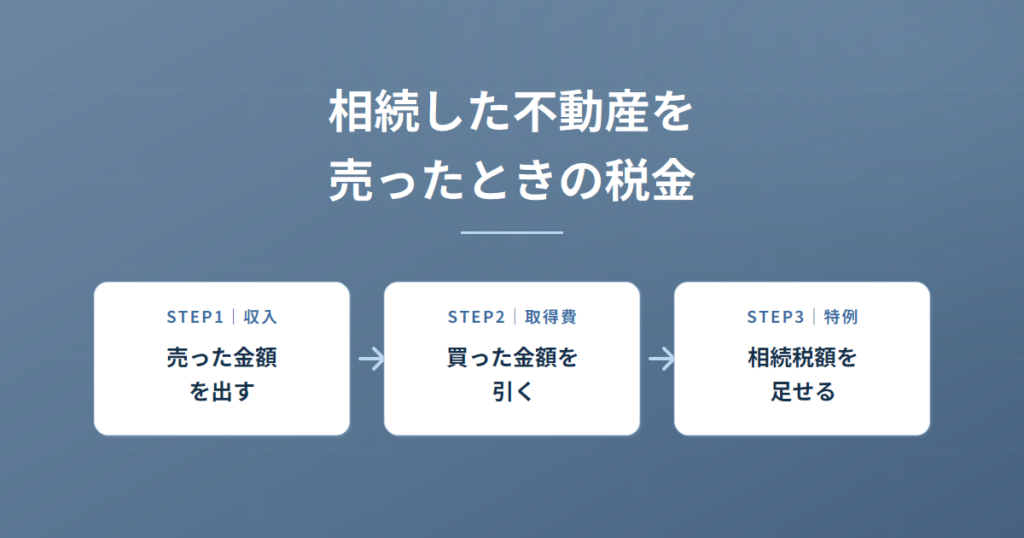 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
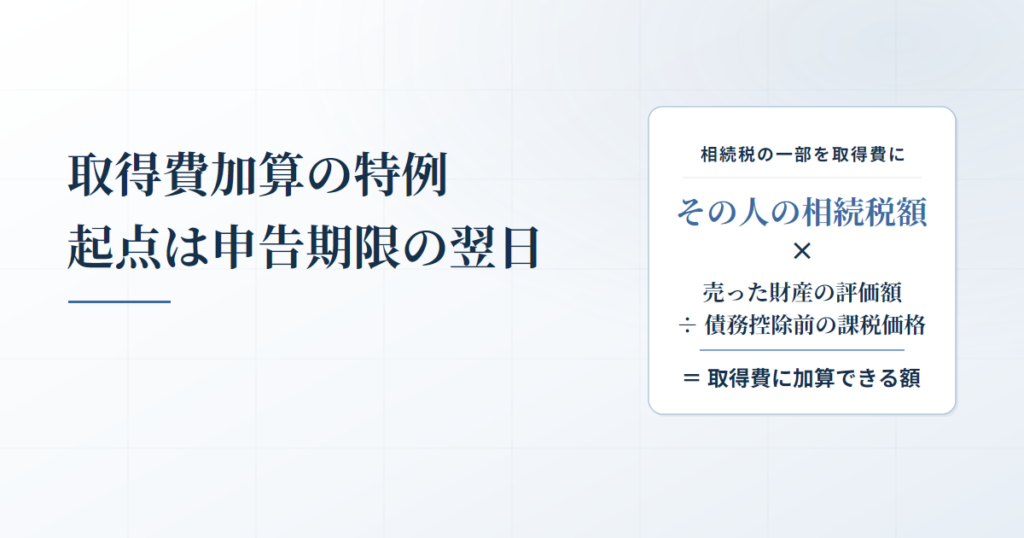 取得費加算の特例|3年10か月の起点は申告期限の翌日、分母は債務控除前の課税価格
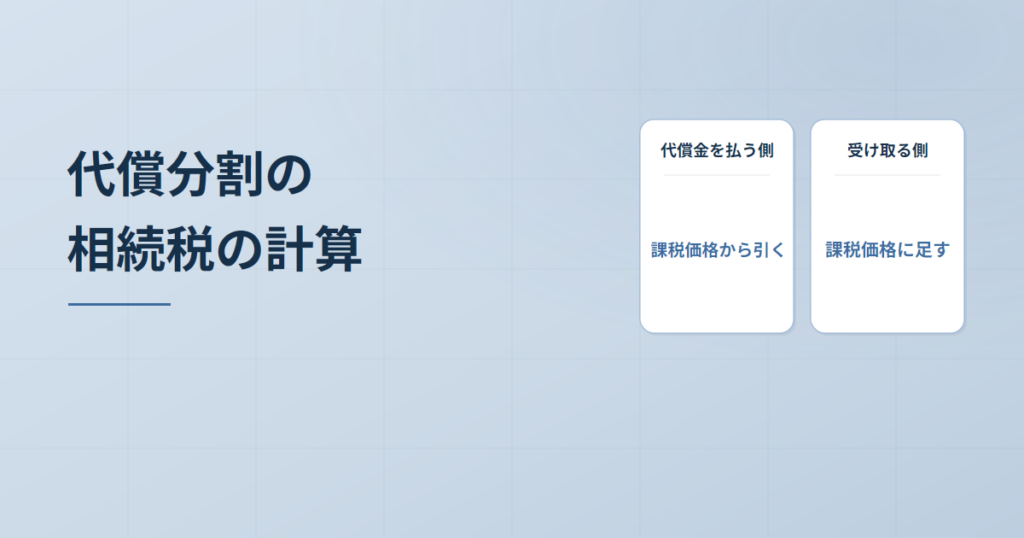 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 相続財産が自宅しかない場合|分け方で変わる相続税と、払えないときの延納・物納
 遺産分割協議のやり直し|できる条件と贈与税がかかる場合、時効と10年の期限
 相続空き家の3,000万円特別控除の要件|1億円判定の適用前譲渡・確定申告の必要書類・期限は令和9年末
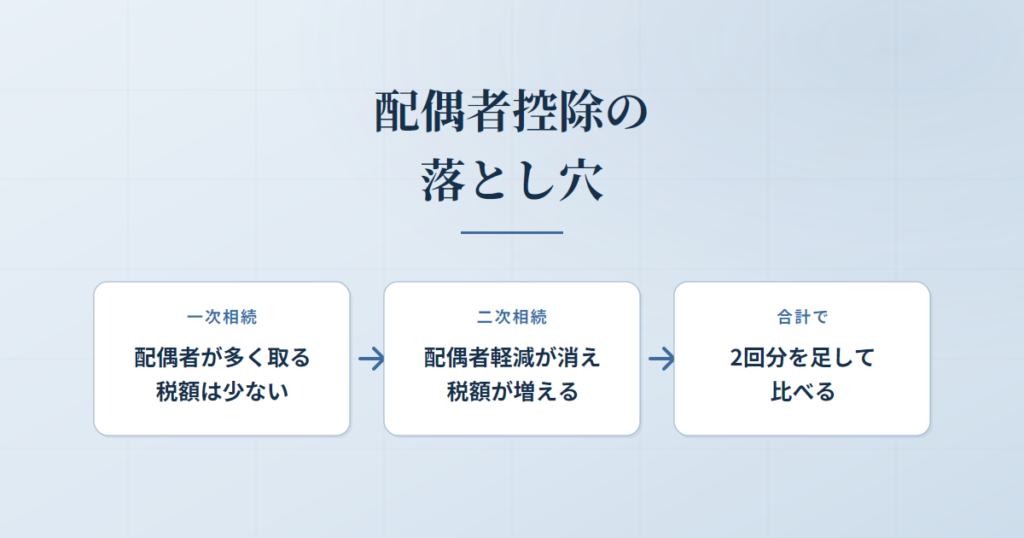 配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安
 亡くなった人の車の名義変更|15日を過ぎても手続きできる・しないとどうなるか・必要書類と費用
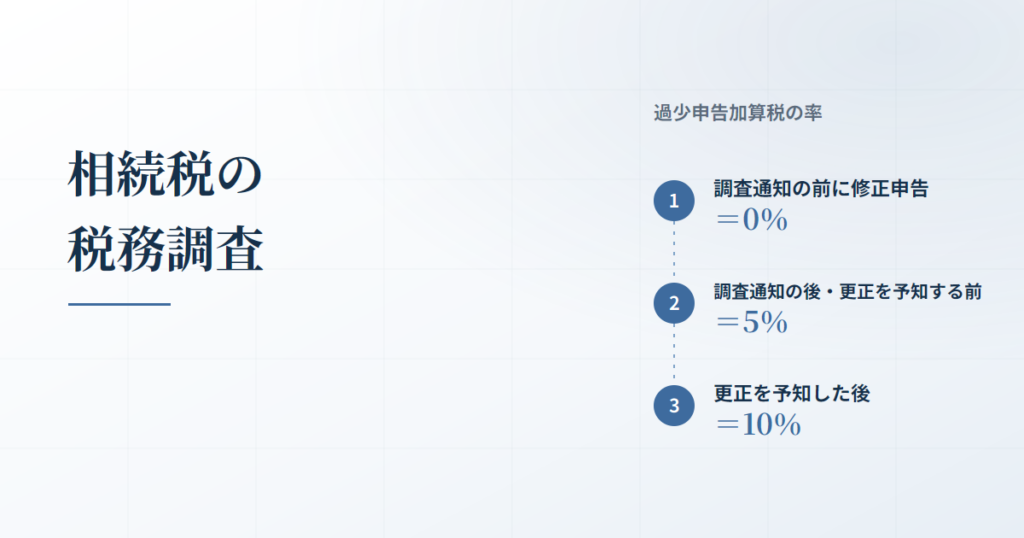 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
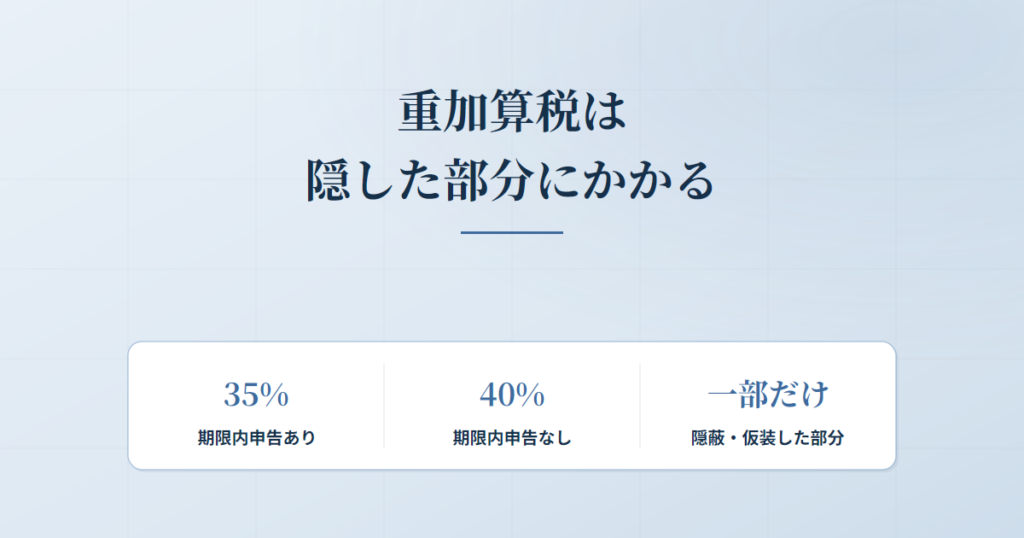 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
 相続税の時効|課税できる期間は申告期限の翌日から5年の除斥期間で、5年で閉じるとは限らず、名義預金は贈与が成立したかで数え方が変わる
 相続税の申告期限は10か月|知った日から数える起算日と、遅れたときの無申告加算税・延滞税
 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
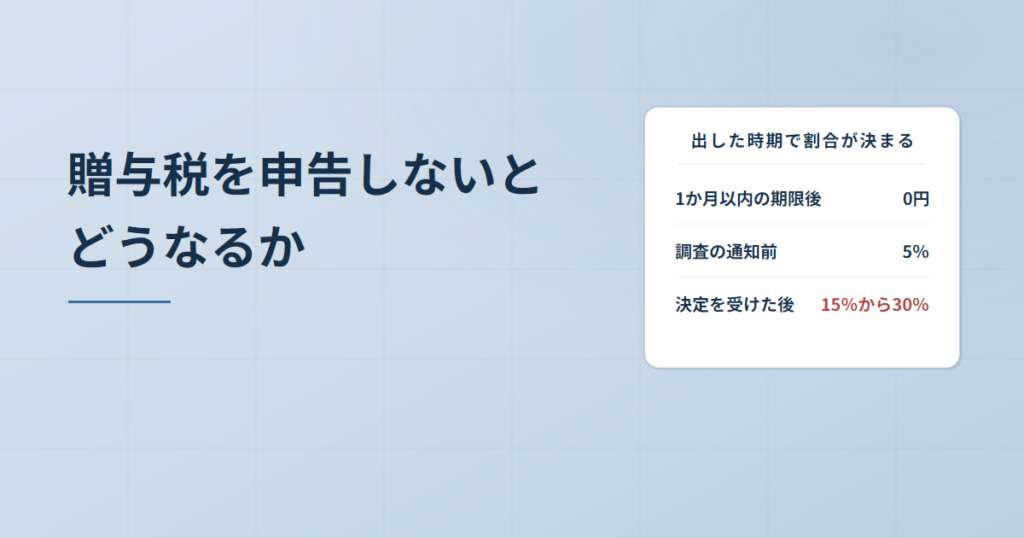 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある
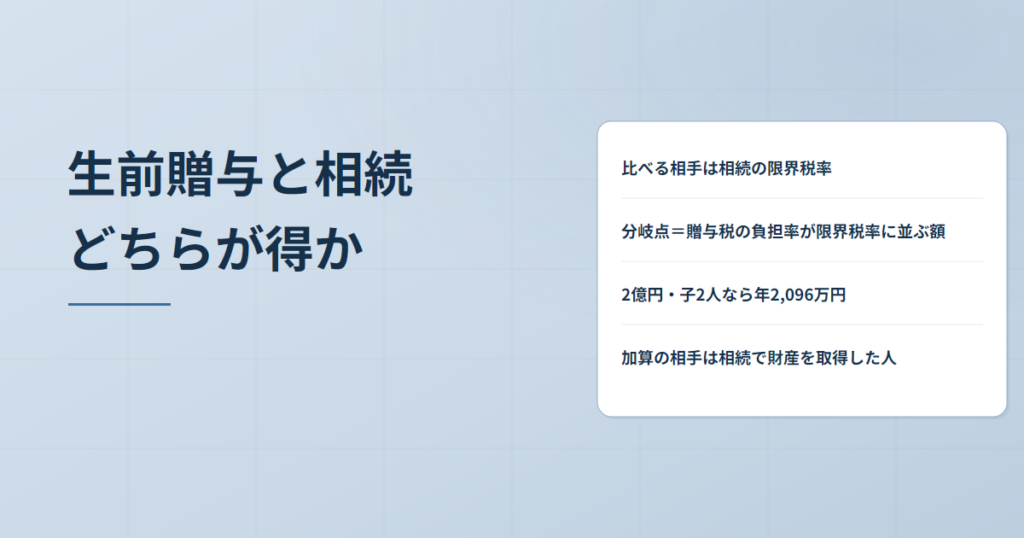 生前贈与と相続はどちらが得か|比べる相手は税率表でなく相続の限界税率、分岐点は贈与税の負担率が並ぶ額で決まる
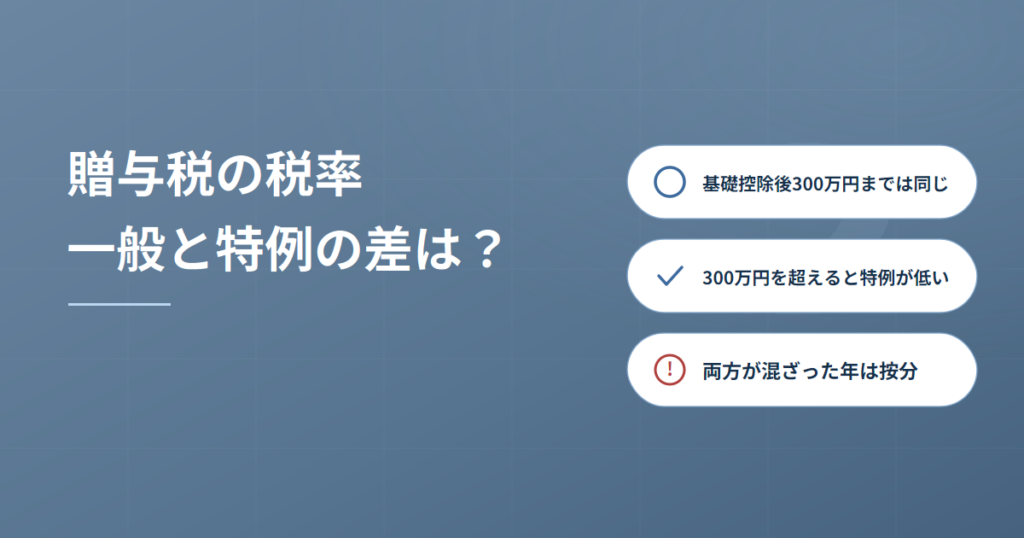 贈与税の税率と速算表|一般税率と特例税率で差が出るのは基礎控除後300万円を超えてから、両方が混ざった年は110万円を引く前の合計で按分する
 みなし贈与とは|低額譲渡・借金の免除・他人が保険料を払った保険金で贈与税がかかる場面と、『著しく低い価額』に割合の線がない理由
 贈与した現金の渡し方|振込でも手渡しでも受け手の受諾で成立し、書面がなければ渡った日で年分が決まる
 相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付
 特定贈与者とは|相続時精算課税で受贈者が先に死亡したときの権利義務の承継3ケース
 住宅取得等資金の相続時精算課税の特例|非課税との併用・60歳未満の親からの贈与とデメリット
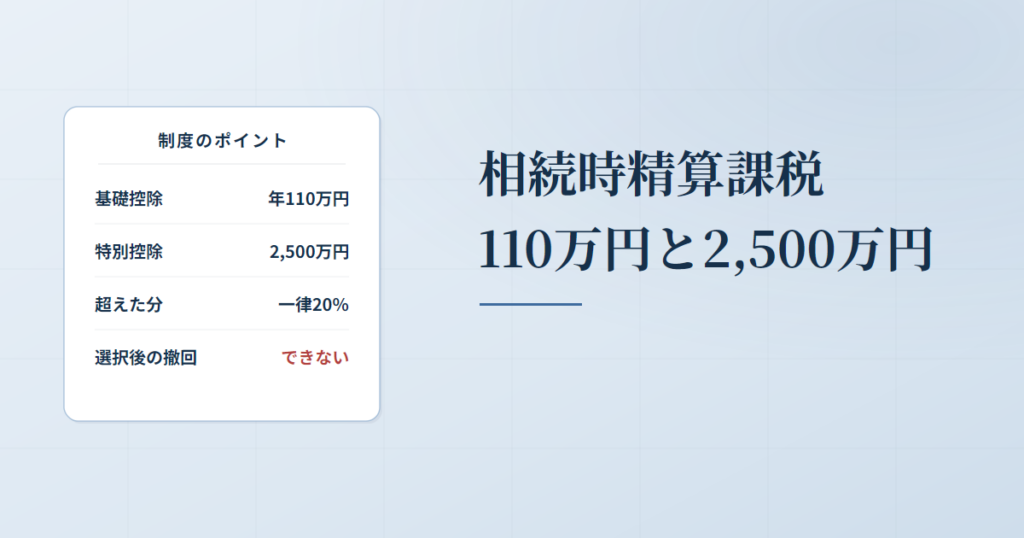 相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否
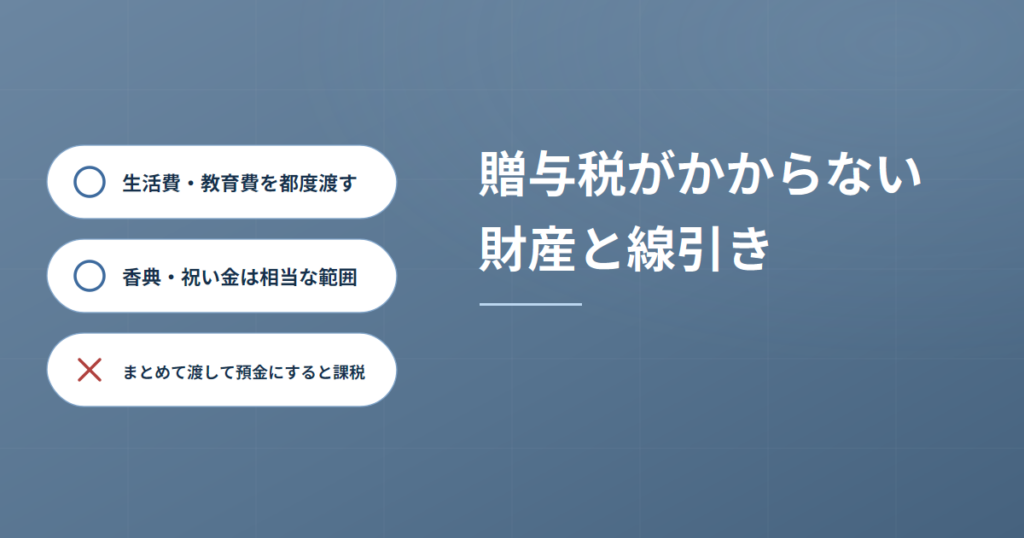 贈与税の非課税財産とは|贈与税がかからない場合の一覧と、生活費・教育費・香典の線引き
 住宅取得等資金の贈与税の非課税とは|1,000万円・500万円の要件と期限・申告、相続税に加算されるか
 課税時期前3年以内に取得した土地や建物は通常の取引価額で評価
 路線価のない私道にしか面していない土地の評価
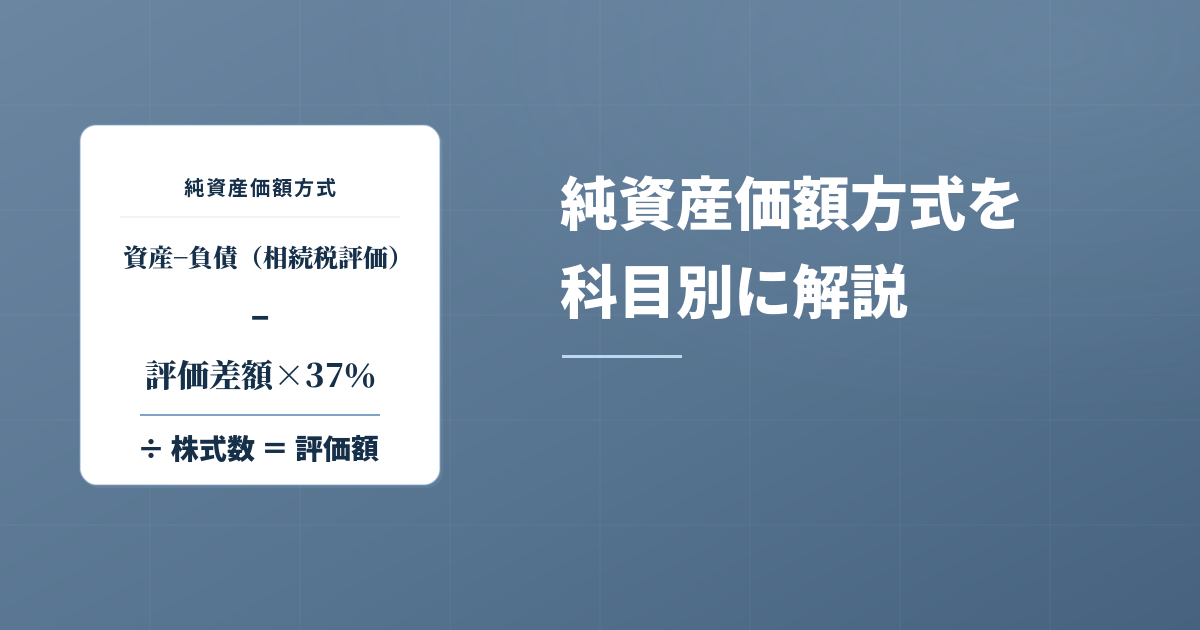 非上場株式の純資産価額方式を科目別に徹底解説!
 車の名義、家族の死亡後そのままにしない!名義変更の手順を解説
 小規模宅地特例適用のための同居判断に迷ったときのヒント
 小規模宅地の特例のポイントを抑える!フローチャート解説